Lidar com a renovação anual do contrato de assistência médica é um dos momentos mais tensos para a gestão de Recursos Humanos.
Abrir a carta da operadora e se deparar com um reajuste de 25% ou 30% desestabiliza qualquer planejamento financeiro, forçando o setor a cortar outras verbas essenciais para absorver o impacto. O grande vilão por trás desses aumentos fora da curva tem um nome exato no mercado de saúde suplementar: a sinistralidade.
A sinistralidade plano de saúde empresarial dita as regras do jogo. Ela é o indicador principal que as operadoras utilizam para justificar repasses agressivos.
No entanto, muitos profissionais de RH ainda encaram esse número como uma métrica complexa, delegando a análise inteiramente para corretores ou aceitando as justificativas das seguradoras sem questionamentos profundos.
Neste material, detalhamos o que compõe esse índice, como realizar o cálculo matemático na prática e, principalmente, quais estratégias de prevenção o RH deve adotar para frear os gastos desnecessários sem prejudicar a qualidade do benefício entregue à equipe.
O que é sinistralidade no plano de saúde corporativo?
A sinistralidade é a relação financeira entre as despesas assistenciais geradas pelos usuários e o valor pago pela empresa à operadora durante um determinado período.
Em termos mais diretos, é a balança comercial do seu contrato de saúde.
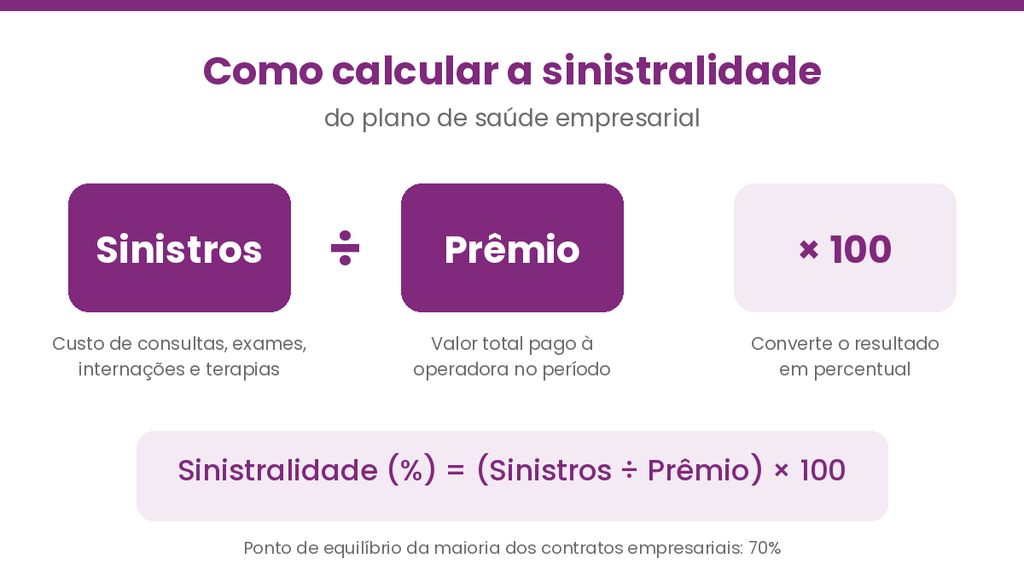
No vocabulário das seguradoras, o valor que a sua empresa paga mensalmente é chamado de “prêmio”. Já o custo de cada consulta, exame de sangue, sessão de terapia ou internação que os seus colaboradores realizam é chamado de “sinistro”.
A sinistralidade é exatamente o percentual do prêmio que foi consumido para pagar esses sinistros.
Toda operadora de plano de saúde empresarial trabalha com uma margem de segurança, conhecida como “ponto de equilíbrio” ou break-even.
Na grande maioria dos contratos empresariais, esse ponto de equilíbrio é fixado em 70%.
Isso significa que, para o contrato ser rentável e sustentável para a operadora, o grupo de colaboradores pode gastar em procedimentos médicos no máximo 70% do valor que a empresa paga em mensalidades.
Os 30% restantes são destinados a cobrir os custos administrativos da operadora, impostos e a sua margem de lucro.
Quando a utilização do plano ultrapassa esse teto de 70%, o contrato entra em déficit. É nesse momento que o sinal de alerta soa para o RH, pois o desequilíbrio financeiro resultará inevitavelmente em um repasse oneroso no aniversário da apólice.
⭐ Leia também: Plano de saúde empresarial com coparticipação: como funciona para empresa e colaborador
Como calcular a sinistralidade na prática?
O cálculo de sinistralidade não exige softwares complexos, apenas acesso transparente aos dados de faturamento e utilização.
A fórmula matemática padrão utilizada pelo mercado é bastante direta: você divide o valor total dos sinistros pelo valor total do prêmio e multiplica o resultado por 100 para encontrar o percentual.
Fórmula: (Sinistro / Prêmio) x 100 = Índice de Sinistralidade
Para visualizar o impacto real, imagine uma empresa de médio porte que paga anualmente R$ 200.000,00 de prêmio total (somando as mensalidades de todos os meses).
Ao solicitar o relatório gerencial à corretora, o RH descobre que a equipe consumiu R$ 170.000,00 em despesas médicas no mesmo período.
Aplicando a fórmula, dividimos R$ 170.000,00 por R$ 200.000,00, o que resulta em 0,85. Multiplicando por 100, temos um índice de sinistralidade de 85%.
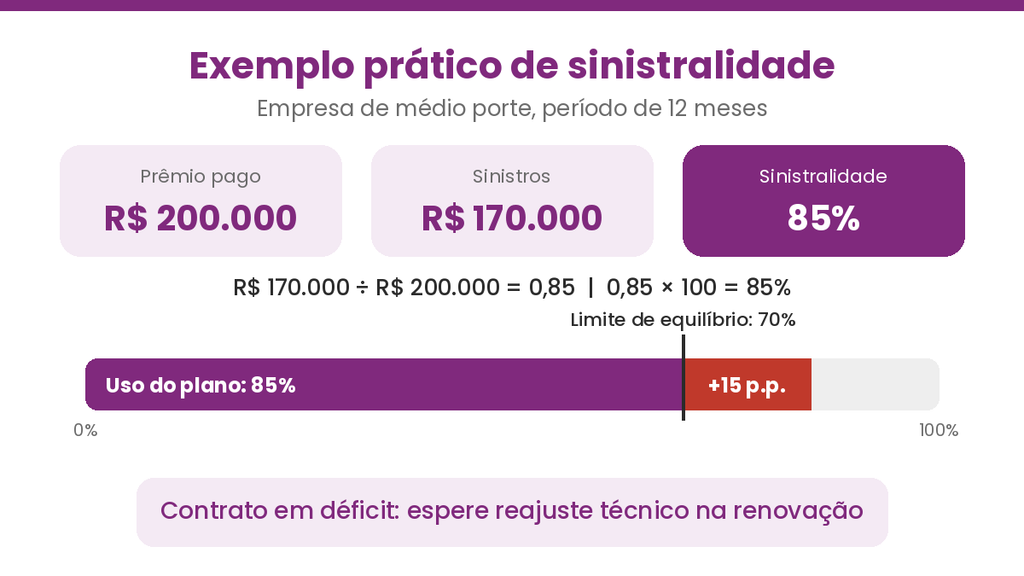
Considerando que o limite de equilíbrio do contrato era de 70%, a sua empresa ultrapassou o teto em 15 pontos percentuais. Para a operadora, o seu contrato deu prejuízo.
Consequentemente, além do reajuste financeiro comum (medido pela inflação médica anual), a seguradora aplicará um reajuste técnico para recuperar essa diferença, elevando a mensalidade do próximo ano de forma drástica.
Integrar esse acompanhamento aos seus indicadores de RH garante que a empresa não seja pega de surpresa.
O que aumenta o índice de sinistralidade na empresa?
Diversos comportamentos e cenários elevam a utilização da rede médica.
Compreender esses gatilhos é o primeiro passo para o RH desenhar campanhas internas efetivas de conscientização.
- Doenças crônicas sem monitoramento: colaboradores com diabetes, hipertensão ou obesidade que não realizam o acompanhamento preventivo regular tendem a sofrer crises agudas, resultando em internações emergenciais caríssimas. A negligência com a saúde básica cobra o seu preço no faturamento da operadora.
- Uso irracional do pronto-socorro: é o ofensor mais comum em empresas de todos os portes. Muitos colaboradores utilizam o ambiente de emergência hospitalar como se fosse um consultório de atenção primária, buscando atendimento rápido para dores de cabeça leves, resfriados simples ou renovação de receitas. Uma ida ao pronto-socorro custa consideravelmente mais caro para a apólice do que uma consulta agendada em clínica, inflamando a sinistralidade rapidamente.
- Procedimentos de alto custo sem acompanhamento adequado: internações prolongadas, cirurgias complexas e tratamentos oncológicos possuem um valor altíssimo agregado. Embora sejam eventos vitais e necessários, a falta de programas de segunda opinião médica pode gerar desperdícios com procedimentos que poderiam ter sido tratados de forma menos invasiva.

Qual é o impacto do reajuste por sinistralidade no orçamento corporativo?
O repasse de custos decorrente do excesso de uso quebra a previsibilidade financeira de qualquer negócio.
Quando o reajuste por sinistralidade é aprovado, a companhia se depara com um dilema crítico: absorver o aumento total e comprometer outras áreas da empresa, ou repassar parte desse custo para os funcionários, o que gera insatisfação imediata.
Um pacote de saúde corroído por reajustes abusivos perde a sua força como ferramenta de retenção de talentos.
Para tentar manter o benefício, muitas empresas são forçadas a fazer o “downgrade” do plano, rebaixando a categoria da assistência de acomodação em apartamento para enfermaria, ou restringindo a abrangência de nacional para regional.
Essas mudanças bruscas afetam a percepção de valor do colaborador, que sente que a empresa está cortando seus direitos.
Evitar esse cenário de crise exige negociação antecipada. O departamento pessoal e o RH devem monitorar os relatórios mensalmente.
Se no sexto mês de contrato a sinistralidade já aponta para 80%, a equipe tem um semestre inteiro para aplicar ações corretivas antes da negociação de renovação com a seguradora.
⭐ Vale a leitura: Portabilidade de carências no Plano de Saúde Empresarial: o que a ANS exige do RH
Estratégias práticas para reduzir a sinistralidade e otimizar custos
A gestão eficiente do plano de saúde não foca em impedir que o funcionário utilize o serviço, mas sim em educá-lo para utilizar a rede médica de forma consciente e preventiva. A saúde suplementar sustentável depende de regras claras e de programas ativos de cuidado.
A ferramenta comercial mais poderosa para inibir o uso desnecessário é a adoção da coparticipação.
Mudar o desenho do contrato para um modelo onde o colaborador paga uma pequena taxa (geralmente entre 20% e 30% do valor de exames e consultas, com um teto máximo para proteger o salário) transforma a relação do usuário com o benefício.
Quando o indivíduo percebe o impacto financeiro direto de um exame repetido no seu contracheque, ele passa a valorizar a atenção primária e evita idas impulsivas às emergências.
O papel da prevenção e da comunicação em saúde corporativa
Investir em prevenção em saúde corporativa ataca a raiz do problema. Mapear o perfil epidemiológico do seu quadro de funcionários permite que o RH desenvolva programas focados.
Se os dados apontam alto índice de problemas posturais, campanhas de ginástica laboral e ergonomia preventiva reduzem a necessidade de fisioterapias prolongadas via plano.
Incentivar check-ups anuais para a descoberta precoce de patologias garante tratamentos mais baratos e menos invasivos. Uma patologia crônica diagnosticada no início custa uma fração do valor de uma cirurgia de emergência no futuro.
Apoiar todas essas iniciativas em uma comunicação interna robusta faz a diferença. Distribua cartilhas ensinando quando procurar o pronto-socorro e quando utilizar a telemedicina.
Muitas operadoras oferecem aconselhamento médico por telefone ou vídeo 24 horas sem cobrança de coparticipação. Educar o seu funcionário a usar esse canal como primeiro filtro salva a vida financeira do seu contrato.
Centralize e simplifique a sua gestão de benefícios
Analisar relatórios de sinistralidade, negociar com operadoras gigantes e estruturar programas de saúde exige tempo, conhecimento atuarial e braço operacional que, muitas vezes, a sua equipe interna não possui.
Deixar essa responsabilidade apenas no modo automático gera prejuízos milionários no longo prazo.
A Sólides, em parceria com a Alper, entrega uma solução consultiva de alto nível para proteger os recursos da sua empresa.
Nossa equipe especializada realiza a curadoria técnica do seu contrato, analisa o uso da rede, audita as cobranças das operadoras e conduz a negociação de reajustes para evitar percentuais abusivos.
Dessa forma, você oferece uma rede médica de excelência sem sufocar o financeiro do negócio.
⭐ Quer blindar o orçamento da sua empresa e garantir as melhores alternativas do mercado de saúde suplementar? Peça uma proposta personalizada com os especialistas em planos de saúde corporativos.

Perguntas frequentes (FAQ)
É a relação percentual entre as despesas assistenciais geradas pelos usuários (consultas, exames, cirurgias) e o valor total pago pela empresa à operadora, conhecido como prêmio, durante um determinado período de vigência.
O cálculo é feito dividindo os custos dos atendimentos e procedimentos (sinistros) pelo valor das mensalidades pagas (prêmio). Multiplica-se o resultado por 100 para encontrar o índice percentual exato que a operadora utilizará para basear o reajuste.
O índice sobe devido ao uso irracional do pronto-socorro para sintomas leves, realização de procedimentos de alto custo sem segunda opinião médica, falta de programas de prevenção e o agravamento de doenças crônicas que não receberam acompanhamento primário.
É possível controlar os custos analisando ativamente os dados de utilização, adotando contratos com coparticipação, promovendo campanhas de medicina preventiva, incentivando o uso da telemedicina e orientando os colaboradores sobre a utilização consciente da rede credenciada.