A reforma tributária muda o sistema de impostos sobre consumo de todo o país, mas é na rotina do escritório contábil que ela chega primeiro.
A partir de 3 de agosto de 2026, notas fiscais eletrônicas sem os campos de IBS e CBS preenchidos passam a ser rejeitadas pelo sistema autorizador para empresas do regime regular, conforme a Nota Técnica 2025.002-RTC.
O cadastro fiscal precisa estar pronto antes dessa data, sob risco de nota rejeitada, cliente parado e retrabalho no meio do expediente.
Esse artigo detalha o que muda de fato na operação de um escritório contábil: os novos campos obrigatórios em documentos fiscais, como funciona a apuração assistida, o que é o Split Payment na prática e quais prazos valem para cada regime tributário, do Lucro Real ao Simples Nacional.
O que muda na rotina contábil com a reforma tributária para contadores?
A mudança mais imediata está no cadastro fiscal. Produtos e serviços passam a exigir códigos que hoje não fazem parte da rotina de grande parte dos escritórios, e sistemas de emissão de notas começam a rejeitar documentos que não trazem essas informações completas.
Essa exigência é um dos efeitos da unificação de tributos que substitui PIS, Cofins, IPI, ICMS e ISS por CBS e IBS.
Quem atualiza o cadastro com antecedência evita retrabalho quando a exigência virar regra geral.
Novos campos obrigatórios: cClassTrib, CST e NBS
O cClassTrib (Código de Classificação Tributária) identifica o tratamento fiscal específico de cada produto ou serviço dentro do novo sistema, substituindo parte da lógica hoje resolvida por CFOP e NCM combinados.
O CST (Código de Situação Tributária) passa por atualização para refletir as regras de CBS e IBS, com códigos próprios para cada tributo.
Serviços ganham a NBS (Nomenclatura Brasileira de Serviços), equivalente à NCM para o setor de serviços, que hoje não tem um código nacional padronizado.
Cadastrar esses códigos retroativamente em uma base grande de produtos consome tempo. Escritórios que atendem clientes com catálogos extensos fazem bem em mapear e testar esse cadastro antes do prazo de obrigatoriedade.
Da apuração manual para a apuração assistida
A apuração assistida muda o papel do contador na conferência dos tributos.
Em vez de calcular CBS e IBS manualmente a partir das alíquotas e da cadeia de créditos, o sistema processa o cálculo direto do XML da nota fiscal emitida, e o contador passa a conferir e corrigir inconsistências em vez de digitar valores.
Isso desloca o trabalho técnico da conta em si para a qualidade do dado que alimenta o sistema.
Um cClassTrib errado ou uma NBS ausente gera um cálculo incorreto que o contador só percebe na auditoria da apuração, não no lançamento.
A precisão do cadastro passa a valer mais do que a agilidade no cálculo.
Como funciona o Split Payment na prática do escritório
O Split Payment retém o valor de CBS e IBS diretamente no momento do pagamento da transação, direcionando essa parcela para os cofres públicos antes mesmo de chegar ao caixa da empresa vendedora.
O cliente recebe na conta apenas o valor líquido da venda, já descontado o tributo.
Esse mecanismo reduz o caixa disponível do cliente em relação ao que ele está acostumado a receber hoje, mesmo sem mudança na alíquota efetiva.
Antecipar essa conversa evita que o cliente confunda queda de caixa com queda de faturamento na primeira apuração do novo modelo.

Quais os prazos da reforma tributária para escritórios contábeis?
Os prazos de adaptação não são os mesmos para todos os regimes.
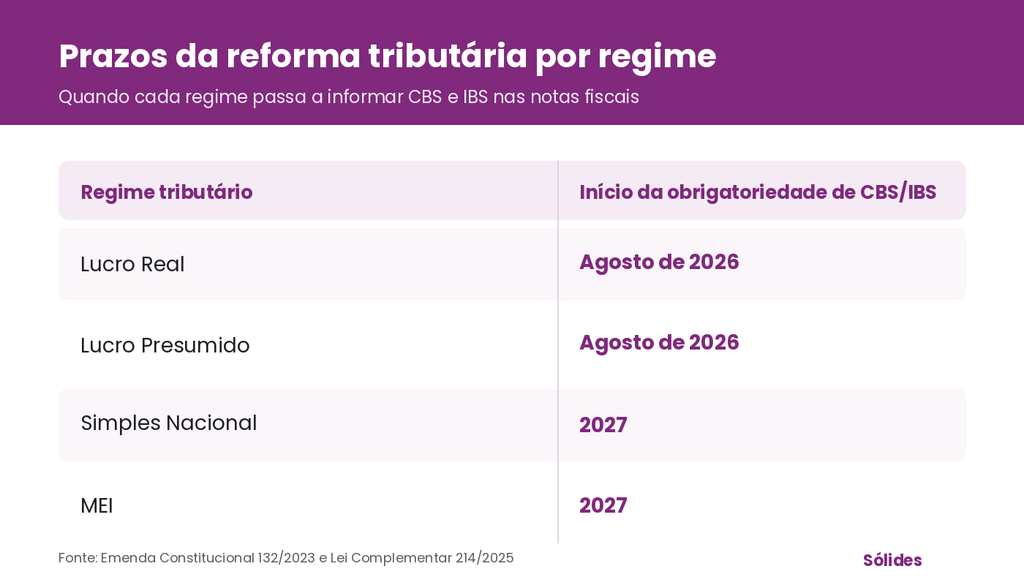
Empresas do Lucro Presumido e do Lucro Real precisam informar CBS e IBS nas notas fiscais a partir de 3 de agosto de 2026, ainda na fase de testes, com apuração informativa e sem efeito de recolhimento sobre as alíquotas simbólicas de 0,1% (IBS) e 0,9% (CBS).
Empresas do Simples Nacional e MEIs só entram nessa exigência em 2027, conforme o artigo 348 da Lei Complementar 214/2025, o que dá ao escritório uma janela diferente de preparação para cada carteira de clientes.
Veja a tabela a seguir:
Escritórios que atendem os dois perfis de cliente na mesma carteira precisam de dois cronogramas de trabalho rodando em paralelo.
Um para adaptar o cadastro fiscal das empresas do lucro real e presumido já em 2026, outro para orientar o Simples Nacional e o MEI com mais tempo de antecedência, mas sem deixar a preparação para a véspera de 2027.
Qual é o impacto da reforma tributária na rotina contábil e no compliance?
A convivência entre o sistema atual e o novo modelo cria uma janela de risco para o compliance fiscal das empresas clientes.
Durante a fase de testes, o escritório precisa manter a apuração de PIS, Cofins, ICMS e ISS funcionando normalmente enquanto já processa CBS e IBS em paralelo, o que multiplica os pontos de checagem antes de qualquer nota sair para o cliente final.
Erros de cadastro que passam despercebidos nessa fase não geram apenas rejeição de nota.
Eles se acumulam na apuração assistida e só aparecem na auditoria de fechamento, quando corrigir custa mais tempo do que corrigir na origem.
Revisar o cadastro fiscal antes de cada ciclo de apuração, não apenas uma vez no início da transição, é o que separa um escritório que erra pouco de um que descobre o erro tarde.
O compliance também passa a depender mais da rastreabilidade dos dados do que do conhecimento acumulado da equipe.
Com o cálculo saindo do sistema em vez da planilha do contador, a auditoria de uma inconsistência exige revisar o cadastro que gerou aquele número, não recalcular manualmente para conferir.
Documentar esse rastro desde já evita que uma autuação vire um exercício de reconstrução de meses de lançamentos.
Qual é o papel dos contadores na adaptação às novas normas tributárias?
Durante a transição, o contador deixa de ser apenas quem executa a apuração e passa a orientar decisões que antes ficavam só com a diretoria financeira da empresa cliente.
A convivência temporária entre o sistema atual e o novo modelo, com apurações distintas rodando ao mesmo tempo, exige esforço dobrado do escritório e conhecimento técnico que vai além de conhecer a legislação.
Esse suporte evita penalidades e ajuda o cliente a capturar créditos tributários que a complexidade da transição esconde.
Contadores que dominam os detalhes técnicos do IBS e da CBS orientam sobre adequação de alíquotas, revisão de cadastros e ajuste de sistemas integrados de controle fiscal, reduzindo o risco de erro justamente no período em que ele custa mais caro.
Ao assumir essa função consultiva, o escritório fortalece um vínculo que costuma reduzir a rotatividade de clientes: quem recebe orientação estratégica no momento de maior incerteza mantém o contrato além da reforma.
Times contábeis mais estáveis sustentam esse tipo de atendimento com mais consistência, o que reforça a importância de cuidar também da liderança na contabilidade dentro do próprio escritório.

Quais os desafios e oportunidades da reforma tributária para o contador?
A reforma tributária traz uma série de desafios contábeis e oportunidades para contadores que precisam se adaptar rapidamente às novas exigências do sistema fiscal.
Estes profissionais, ao dominarem as novas normas e tecnologias, têm a chance de expandir seu papel e sua atuação no mercado.
Abaixo estão os principais desafios e as oportunidades proporcionadas pela reforma:
Principais desafios
- Adaptação ao novo sistema de impostos: com a criação de tributos como o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), o sistema tributário passa a ter uma estrutura mais simplificada, mas que exige que os contadores se atualizem sobre os detalhes técnicos dessas novas taxas.
Essa adaptação vai além de conhecer a legislação: envolve estudar como esses novos tributos impactam os setores específicos dos clientes e aprender as formas mais eficientes de aplicá-los.
- Atualização dos processos e metodologias contábeis: a reforma tributária também demanda que os processos de cálculo, registros e relatórios fiscais sejam revisados para estar em conformidade com o novo modelo.
Com as mudanças, é necessário que os contadores reestruturem as rotinas contábeis e possivelmente revisem as políticas e controles internos.
Esse trabalho pode ser desafiador para profissionais autônomos e empresas de contabilidade menores, que nem sempre contam com equipes dedicadas à atualização de processos.
- Capacitação em tecnologias e digitalização: a digitalização fiscal é um dos focos da reforma tributária, e os contadores precisam acompanhar as inovações tecnológicas que visam automatizar e simplificar o cumprimento das obrigações fiscais.
Estar capacitado em softwares especializados, sistemas de ERP e ferramentas de integração tributária é necessário para se adaptar com eficiência ao novo cenário. Contadores que não investirem em capacitação podem enfrentar dificuldades em competir no mercado.
Principais oportunidades
- Expansão no campo de consultoria tributária: o novo sistema tributário oferece um ambiente fértil para a atuação consultiva dos contadores, principalmente para orientar empresas sobre estratégias de adaptação.
Essa consultoria especializada vai além do tradicional, permitindo ao contador auxiliar clientes na compreensão e no planejamento das melhores práticas fiscais.
A complexidade da transição aumenta a demanda por profissionais que consigam planejar a otimização tributária e guiar as empresas no novo cenário, se destacando como especialistas e consultores de confiança.
- Aprimoramento e diferenciação através da tecnologia: o uso de soluções digitais não é mais uma vantagem competitiva, mas uma necessidade.
Contadores que dominarem ferramentas de automação e integração de dados terão maior capacidade de otimizar processos e entregar resultados mais rápidos e precisos.
Essa eficiência possibilita aos contadores focarem em análises estratégicas e no aconselhamento consultivo. E essa é uma forma de se diferenciarem no mercado, conquistando novos clientes e consolidando uma atuação de ponta.
- Valorização do contador como parceiro estratégico: com as mudanças do sistema tributário, o papel do contador deixa de ser apenas operacional e passa a ter uma importância estratégica.
Escritórios que enfrentam alta rotatividade de equipe sentem esse desafio com mais intensidade, porque a curva de aprendizado técnica da reforma se perde a cada saída.
Entender o que motiva a rotatividade nos escritórios contábeis ajuda a reter justamente os profissionais que já dominam os novos processos.
Checklist: como o escritório contábil deve se preparar para a reforma tributária?
- Revisar o cadastro de produtos e serviços de cada cliente, incluindo os novos campos de cClassTrib, CST e NBS.
- Atualizar ou substituir softwares fiscais que não suportam apuração assistida de CBS e IBS.
- Mapear a carteira de clientes por regime tributário, separando quem entra na obrigatoriedade em 2026 de quem entra em 2027.
- Treinar a equipe nos novos códigos e no funcionamento do Split Payment, com foco em quem faz o atendimento direto ao cliente.
- Criar um manual interno com o passo a passo de conferência da apuração assistida, documentando os erros mais comuns encontrados nos testes.
- Simular a apuração de CBS e IBS para os clientes de lucro real e presumido antes de 3 de agosto de 2026, identificando inconsistências de cadastro com antecedência.
- Revisar a política de honorários do escritório, considerando o volume adicional de trabalho que a adaptação exige nos primeiros ciclos.
A simulação de cenários do item 6 rende mais quando vira serviço permanente, não só um exercício pontual antes do prazo.
Escritórios que oferecem planejamento tributário contínuo já têm a estrutura para transformar essa preparação em receita recorrente, em vez de tratá-la como custo da transição.
Como a tecnologia e automação ajudam na rotina contábil pós-reforma?
Apenas 43% das empresas usam software de RH e DP para todos ou a maioria dos processos, mesmo com 93% delas já tendo algum sistema implantado, segundo o Mapa do RH & DP 2026 da Sólides.
A principal barreira não é orçamento, apontado por 26% dos respondentes, e sim falta de aprovação da liderança, citada por 52%.
O mesmo padrão se repete na adaptação dos escritórios contábeis: a ferramenta de apuração assistida existe, mas sua adoção depende de quem decide investir e liberar o time para aprender a usá-la.
Softwares fiscais atualizados automatizam a apuração assistida, validam notas fiscais antes da emissão para reduzir rejeições e conferem o cClassTrib de cada item do cadastro contra a base oficial.
Escritórios que integram essas funções ao fluxo diário eliminam boa parte do retrabalho manual que a fase de transição naturalmente gera.
A escolha da ferramenta certa também sustenta processos mais amplos de digitalização do escritório.
Vale revisar como anda a maturidade da contabilidade digital da operação antes de adicionar mais uma camada de sistema à rotina da equipe.
Como se atualizar profissionalmente para a reforma tributária?
A atualização contínua é uma necessidade para os contadores diante das transformações impostas pela reforma tributária.
O cenário fiscal, evoluindo a cada dia mais, requer que os profissionais da contabilidade compreendam as novas normas.
E, claro, saibam aplicá-las de forma eficaz nas operações diárias das empresas.
Cursos, especializações e certificações específicas sobre as mudanças tributárias são fundamentais para garantir que os contadores estejam prontos para enfrentar os novos desafios que surgem.
Além disso, a participação em seminários e workshops sobre o tema contribui para o compartilhamento de experiências e melhores práticas entre os profissionais da área.
Investir em educação é também um diferencial competitivo, pois profissionais bem-informados têm mais capacidade de agregar valor aos serviços oferecidos.
A busca por formação contínua permite que os contadores se mantenham atualizados e se tornem referências em suas áreas de atuação.
Essa capacitação vai além do conhecimento técnico. Envolve, também, o desenvolvimento de habilidades como análise crítica, resolução de problemas e comunicação, essenciais para a consultoria estratégica e o relacionamento com os clientes.
Assim, a educação é um pilar essencial para que os contadores possam se adaptar e prosperar neste novo ambiente tributário!
O futuro da contabilidade no brasil com a reforma tributária
Uma pesquisa recente mostra que empresas dos setores de tecnologia e escritórios de contabilidade estão entre os setores que mais usam inteligência artificial no trabalho, com 37,5% dos profissionais já adotando a tecnologia.
Esse movimento acompanha o momento da reforma tributária: sistemas mais simplificados abrem espaço para uma atuação mais estratégica do contador, que deixa de ser só executor de obrigações fiscais e passa a orientar decisões de negócio.
Esse futuro depende de atualização constante. Contadores que dominam as novas normas primeiro se posicionam como consultores de confiança, ajudando empresas a se adaptar às exigências e aproveitar as oportunidades que a transição abre.

Onde tirar dúvidas oficiais sobre a reforma tributária?
Em setembro de 2026, Receita Federal, Conselho Federal de Contabilidade, Sebrae e Fenacon lançaram uma iniciativa conjunta de orientação sobre a reforma, com foco inicial em tirar dúvidas o objeções de micro e pequenas empresas.
O programa reúne, no site do Programa de Reforma Tributária do Consumo da Receita Federal, uma calculadora de tributos sobre consumo, um simulador de pagamento de DARF de CBS e um chat de atendimento dedicado ao tema.
O material inclui ainda um guia do Sebrae para download, a série “Reforma de Fato” com conteúdo sobre a transição e um podcast homônimo no canal da Receita Federal no YouTube.
Para o contador, esses canais funcionam como uma segunda fonte de checagem: quando a interpretação de uma regra específica gera dúvida entre a equipe, o simulador oficial e o chat de atendimento ajudam a confirmar o cálculo antes de repassar a orientação ao cliente.
Como chegar preparado em cada fase da reforma tributária?
A reforma tributária não deixa espaço para adaptação de última hora. Entre 2026 e 2027, os prazos diferentes por regime, os novos campos cadastrais e a apuração assistida mudam a rotina de qualquer escritório, independente do tamanho da carteira de clientes.
Escritórios que revisam cadastro, testam a apuração assistida e treinam a equipe antes dos prazos chegam à fase plena da reforma com menos retrabalho e mais espaço para consultoria estratégica, que é onde está o diferencial competitivo dos próximos anos.
Organizar a equipe do escritório para dar conta dessa transição também é gestão de pessoas.
Conheça as soluções de RH e DP da Sólides e estruture recrutamento, treinamento e retenção do time contábil durante esse período de mudança.

Perguntas frequentes sobre a reforma tributária para contadores
Empresas do Simples Nacional e MEIs passam a informar CBS e IBS nas notas fiscais em 2027, conforme o artigo 348 da Lei Complementar 214/2025, um ano depois do prazo de 3 de agosto de 2026 que vale para Lucro Real e Lucro Presumido.
O primeiro passo é conferir se o cadastro do produto ou serviço tem cClassTrib, CST e NBS preenchidos corretamente. A partir de 3 de agosto de 2026, o sistema autorizador rejeita notas do regime regular sem esses campos, e a maioria das rejeições nessa fase vem de cadastro incompleto, não de erro no cálculo do sistema.
Sim, principalmente durante a fase de testes, quando o escritório precisa manter o sistema atual funcionando junto com a apuração assistida do novo modelo. Esse volume normaliza depois que os cadastros e processos estiverem ajustados.
Vale tratar o trabalho de revisão de cadastro, treinamento e simulação de cenários como um serviço adicional, separado da mensalidade recorrente, já que exige carga de trabalho concentrada que o contrato padrão não previa. Apresentar esse escopo por escrito ao cliente antes de iniciar evita desgaste na cobrança.
A apuração assistida já roda desde 2026 na fase de testes, com alíquota simbólica de CBS e IBS. Ela passa a valer de forma plena a partir de 2027, quando a CBS entra em vigor integralmente e o PIS e a Cofins são extintos.