O cronograma da reforma tributária começou a sair do papel em janeiro de 2026 e só termina em 2033.
Nesse intervalo, cinco tributos dão lugar a três, as notas fiscais ganham novos campos e o jeito de pagar imposto muda de lógica.
Para quem cuida das finanças, da contabilidade ou do DP de uma empresa, conhecer as datas é o que separa uma transição tranquila de um ano de retrabalho.
Algumas etapas já passaram, outras vencem nos próximos meses, e cada uma exige ajustes diferentes em sistemas, contratos e rotinas.
Este guia organiza o calendário completo, ano a ano, com as datas exatas de 2026, a tabela da transição do ICMS e do ISS para o IBS e um checklist do que fazer em cada fase.
Planilha Gratuita de Folha de Pagamento
Preencha e receba no seu e-mail
- Evite passivos trabalhistas
- 100% Gratuita
Linha do tempo da reforma tributária: de 2023 a 2033
A reforma tributária sobre o consumo substitui PIS, Cofins, IPI, ICMS e ISS pela CBS (federal), pelo IBS (estadual e municipal) e pelo Imposto Seletivo.
A troca acontece em etapas para que empresas, estados e municípios tenham tempo de se adaptar.
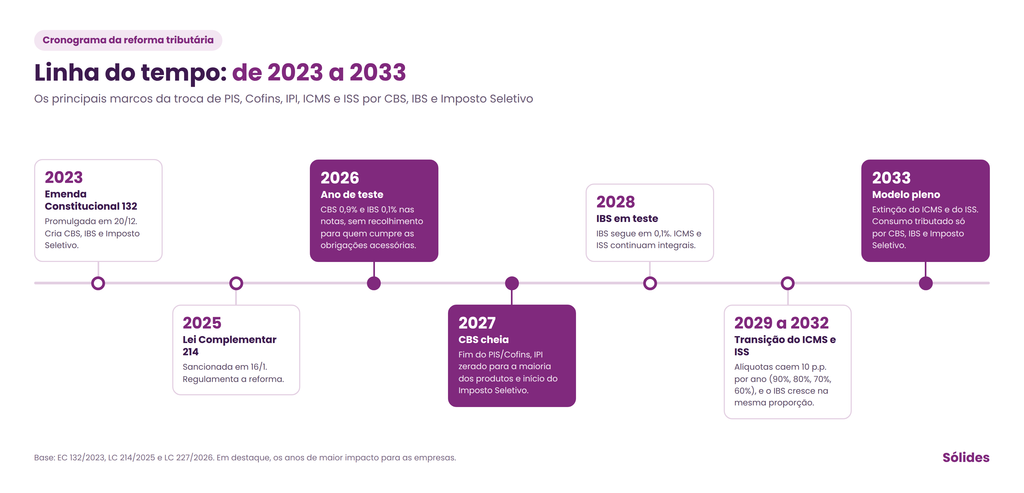
Veja a linha do tempo da Reforma Tributária:
| Ano | Marco principal |
|---|---|
| 2023 | Promulgação da Emenda Constitucional 132, em 20 de dezembro |
| 2025 | Sanção da Lei Complementar 214, em 16 de janeiro |
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1% destacados nas notas, sem recolhimento para quem cumpre as obrigações acessórias |
| 2027 | CBS com alíquota cheia, fim do PIS/Cofins, IPI zerado para a maior parte dos produtos e início do Imposto Seletivo |
| 2028 | IBS segue em teste com 0,1%, e o ICMS e o ISS continuam integrais |
| 2029 a 2032 | ICMS e ISS caem 10 pontos percentuais por ano, e o IBS cresce na mesma proporção |
| 2033 | Extinção do ICMS e do ISS, com o novo modelo em vigor pleno |
Qual a base legal da reforma tributária?
Duas normas sustentam todo o cronograma. A primeira muda a Constituição e define o desenho geral, já a segunda detalha como os novos tributos funcionam no dia a dia.
Emenda Constitucional 132/2023
A Emenda Constitucional 132/2023 foi promulgada em 20 de dezembro de 2023. Ela criou a CBS, o IBS e o Imposto Seletivo, estabeleceu o modelo de IVA dual e fixou as datas de extinção de cada tributo antigo.
As etapas de 2026 a 2033 estão escritas na própria Constituição. Por isso, mudar o calendário principal exige uma nova emenda constitucional, com votação em dois turnos nas duas casas do Congresso.
Lei Complementar 214/2025
A Lei Complementar 214/2025, sancionada em 16 de janeiro de 2025, regulamenta a reforma.
Ela traz as regras de cálculo, os créditos, os regimes diferenciados e específicos, o split payment e o tratamento do Simples Nacional.
Em 13 de janeiro de 2026, a Lei Complementar 227/2026 completou a regulamentação ao instituir o Comitê Gestor do IBS (CGIBS), órgão que administra o imposto em nome de estados e municípios.
Em abril de 2026 vieram os regulamentos da CBS (Decreto 12.955/2026) e do IBS (Resolução CGIBS 6/2026).
2026: por que este é o ano decisivo da transição?
Dentro do cronograma da reforma tributária, 2026 é o ano em que nenhuma empresa paga mais imposto por causa da reforma, mas todas precisam provar que estão prontas.
É o ano em que sistemas, notas fiscais e declarações passam a operar com os campos de CBS e IBS, e os erros aparecem antes de custarem dinheiro.
A carga de adaptação cai principalmente sobre os escritórios contábeis, que acompanham dezenas de clientes em regimes diferentes.
Os principais pontos de atenção da reforma tributária para contadores e PMEs, estão justamente nas obrigações acessórias deste ano.
Fase de testes de CBS (0,9%) e IBS (0,1%)
Desde 1º de janeiro de 2026, a CBS vale com alíquota de teste de 0,9% e o IBS com 0,1%, destacados nas notas fiscais conforme o calendário de cada documento.
Os valores podem ser compensados com o PIS e a Cofins devidos.
A lei dispensa o recolhimento desses valores para quem cumpre as obrigações acessórias. A fase serve para calibrar as alíquotas definitivas e testar a infraestrutura de apuração da Receita Federal e do CGIBS.
Principais datas de 2026 (documentos fiscais, NFS-e, DeRE)
O Ato Conjunto RFB/CGIBS nº 4/2026, publicado em 30 de julho, escalonou a obrigatoriedade dos campos de CBS e IBS nos documentos fiscais eletrônicos.
A mudança no calendário tornou a contabilidade digital ainda mais necessária, já que cada documento tem prazo próprio.
| Data | O que passa a valer |
|---|---|
| 3 de agosto de 2026 | Campos de CBS e IBS obrigatórios em NF-e, NFC-e, CT-e, CT-e OS, MDF-e, GTV-e, NF3e, DC-e, NFS-e Via e BP-e (exceto transporte semiurbano e aéreo) |
| 1º a 30 de setembro de 2026 | Janela para empresas do Simples Nacional optarem por recolher CBS e IBS fora do DAS no primeiro semestre de 2027 |
| 1º de outubro de 2026 | NFS-e da maioria dos serviços da lista do ISS, NFCom, DIR e eventos de tabela da DeRE |
| 15 de novembro de 2026 | Eventos periódicos mensais da DeRE |
| 1º de dezembro de 2026 | NFS-e de plataformas digitais, bens imateriais, taxas condominiais e locações, além de BP-e do transporte semiurbano e aéreo, NFGas, NFAg e NF-e ABI |
| 31 de dezembro de 2026 | Prazo para corrigir inconsistências apontadas no Programa Nacional de Conformidade Tributária |
| 1º de janeiro de 2027 | Todos os documentos das empresas do Simples Nacional, operações monofásicas, Duimp e demais eventos da DeRE |
A DeRE (Declaração de Regimes Específicos) é a nova obrigação acessória dos setores com regras próprias na reforma, como instituições financeiras, planos de saúde, cooperativas e operações com bens imóveis.
⭐ Leia também: Reforma tributária na folha de pagamento: o que muda para PMEs
O que muda em 2027?
Em 1º de janeiro de 2027, a reforma deixa a fase de teste para a CBS. A contribuição passa a ser cobrada com alíquota cheia e substitui de vez o PIS e a Cofins, que são extintos.
Outras três mudanças entram em vigor no mesmo dia:
- IPI zerado para quase todos os produtos. O imposto só continua para itens que também são fabricados na Zona Franca de Manaus, como forma de preservar a competitividade da região.
- Imposto Seletivo começa a incidir sobre produtos prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e bebidas açucaradas.
- IBS em teste com alíquota de 0,1% (0,05% estadual e 0,05% municipal), descontada da alíquota da CBS.
Para a maior parte das empresas, 2027 é o primeiro ano em que a reforma aparece no caixa. O crédito amplo da CBS passa a valer para quase todas as compras, e a precificação de produtos e serviços precisa refletir a nova carga.

O que muda de 2028 a 2032? A transição gradual do ICMS e do ISS
Em 2028, o cenário de 2027 se repete: CBS integral, IBS a 0,1% e ICMS e ISS com as alíquotas de sempre.
A troca dos tributos estaduais e municipais começa em 2029 e avança 10 pontos percentuais por ano.
| Ano | ICMS e ISS (percentual das alíquotas atuais) | IBS (participação no lugar do ICMS e ISS) |
|---|---|---|
| 2028 | 100% | Teste de 0,1% |
| 2029 | 90% | 10% |
| 2030 | 80% | 20% |
| 2031 | 70% | 30% |
| 2032 | 60% | 40% |
| 2033 | Extintos | 100% |
Durante esses quatro anos, a empresa convive com dois sistemas ao mesmo tempo. Precisa apurar ICMS e ISS pelas regras antigas e IBS pelas novas, com créditos, prazos e declarações diferentes para cada um.
O período também exige atenção aos benefícios fiscais de ICMS concedidos pelos estados, que perdem força até 2032 e são compensados por um fundo federal.
Empresas que dependem desses incentivos devem revisar margens e preços com antecedência, dentro do planejamento fiscal e contábil de cada ano.
2033: a implementação definitiva do novo modelo tributário da Reforma Tributária
Em 1º de janeiro de 2033, o cronograma da reforma tributária chega à etapa final, e ICMS e ISS deixam de existir.
O consumo passa a ser tributado apenas por CBS, IBS e Imposto Seletivo, com alíquota de referência estimada entre 26,5% e 28% para a soma de CBS e IBS.
A partir daí, valem as regras do modelo pleno:
- cobrança no destino, ou seja, o imposto fica com o estado e o município onde o bem ou serviço é consumido;
- crédito amplo sobre praticamente todas as aquisições da empresa;
- split payment como forma padrão de recolhimento, com o tributo separado no momento do pagamento;
- legislação única do IBS para todo o país, no lugar das 27 legislações de ICMS e mais de 5 mil de ISS.
A migração da arrecadação entre estados e municípios, que passa da origem para o destino, continua de forma gradual até 2078.
Para as empresas, porém, 2033 é o ano em que o novo sistema funciona por completo.
Como fica o Simples Nacional no cronograma da reforma tributária?
O Simples Nacional continua existindo, com recolhimento unificado pelo DAS.
A partir de 2027, as empresas do regime ganham uma escolha: manter CBS e IBS dentro da guia única ou recolher esses dois tributos pelo regime regular, fora do DAS.
A opção pelo regime regular, chamada de Simples híbrido, permite que a empresa aproveite créditos nas compras e transfira crédito integral aos clientes.
Ela costuma interessar a quem vende para outras empresas. Quem vende para o consumidor final tende a ficar no modelo unificado.
O primeiro prazo para essa escolha foi de 1º a 30 de setembro de 2026, com efeito sobre o primeiro semestre de 2027. Depois disso, a opção pode ser revista a cada semestre.
Para os documentos fiscais, as empresas do Simples só precisam preencher os campos de CBS e IBS a partir de 1º de janeiro de 2027.
Para a PME do Simples, essa escolha passa a fazer parte do calendário da empresa a cada semestre.
O dono do negócio e o gestor de RH e DP precisam levar ao contador números de custos, contratos e perfil de clientes, e o contador transforma esses dados em simulações.
Essa parceria mais próxima entre empresa e escritório é uma das marcas do futuro da contabilidade no Brasil.
O cronograma da Reforma Tributária pode mudar? O que já foi adiado até agora
O cronograma da reforma tributária definido na Constituição, com as datas de 2027 e de 2029 a 2033, não foi alterado.
O que muda com mais frequência são os prazos operacionais, definidos por atos da Receita Federal e do CGIBS.
O caso mais recente aconteceu em julho de 2026. A previsão inicial era que todos os documentos fiscais trouxessem os campos de CBS e IBS a partir de 3 de agosto.
Até 29 de julho, porém, 21% das notas de empresas fora do Simples ainda eram emitidas sem esses campos, e o Ato Conjunto nº 4/2026 escalonou a obrigatoriedade até janeiro de 2027.
Esse tipo de flexibilização ajusta a forma de cumprir as regras, sem mexer no calendário de extinção dos tributos.
A empresa que adia a adaptação contando com novos prazos corre o risco de chegar a 2027 sem sistemas prontos para a CBS cheia.
O que sua empresa precisa fazer em cada etapa do cronograma?
Acompanhar um cronograma desses é uma decisão de gestão, e decisões de gestão pedem dados.
Segundo o Mapa do RH & DP 2026 da Sólides, 87% das empresas usam dados de RH e DP para decisões estratégicas, e 81% dos times participam de reuniões com a diretoria.
Como a reforma mexe em custos, contratos e caixa, o tema precisa entrar nessa pauta ao lado do time fiscal.
A tabela abaixo organiza as ações de acordo com cada fase do cronograma da reforma tributária:
| Etapa | Prazo | O que fazer |
|---|---|---|
| Revisar sistemas e ERP | Até dezembro de 2026 | Confirmar com o fornecedor do sistema de gestão (ERP) que notas, apuração e relatórios já tratam CBS e IBS |
| Mapear documentos fiscais | Até 1º de dezembro de 2026 | Listar os documentos que a empresa emite e checar a data de obrigatoriedade de cada um |
| Atualizar cadastros fiscais | Até dezembro de 2026 | Revisar códigos de produtos e serviços, classificação tributária e dados de clientes e fornecedores |
| Simular impactos por etapa | Antes de 2027 e antes de 2029 | Calcular o efeito da CBS cheia e da transição do ICMS e ISS sobre preços, margens e contratos |
| Preparar as equipes | Contínuo | Treinar fiscal, financeiro, compras e DP sobre créditos, split payment e novos documentos |
Como chegar a 2033 com a transição sob controle
O cronograma da reforma tributária tem três datas que organizam todo o resto: 2026, o ano de teste e de adaptação dos documentos fiscais; 2027, com a CBS cheia e o fim do PIS/Cofins; e 2033, quando ICMS e ISS deixam de existir. Entre 2029 e 2032, a empresa convive com os dois sistemas.
Os prazos de obrigações acessórias podem ser ajustados, como aconteceu em 2026, mas o calendário constitucional segue firme.
Quem revisa sistemas, cadastros e contratos agora chega a 2027 com a transição sob controle. Enquanto o fiscal cuida dos novos tributos, o DP pode ganhar tempo automatizando a rotina da folha.
Conheça a Folha de Pagamento Digital da Sólides e feche a folha com encargos corretos, integração ao eSocial e dados prontos para a contabilidade.

Perguntas frequentes sobre o cronograma da reforma tributária
A reforma começou a valer em 1º de janeiro de 2026, com a fase de teste. O primeiro efeito financeiro chega em 2027, com a CBS cheia e o fim do PIS/Cofins. O modelo completo entra em vigor em 2033, com a extinção do ICMS e do ISS.
As etapas legais valem para todas. Os prazos operacionais variam: empresas do Simples Nacional só preenchem os campos de CBS e IBS nas notas a partir de 2027, e setores com regimes específicos, como bancos e planos de saúde, têm obrigações próprias, como a DeRE.
Em 2026, a dispensa do recolhimento depende do cumprimento das obrigações acessórias, então a empresa que emite notas sem os campos corretos perde a dispensa e fica sujeita a cobrança e penalidades. A partir de 2027, erros de apuração afetam o caixa e o aproveitamento de créditos, o que pesa sobre a gestão empresarial como um todo.
O PIS e a Cofins são extintos em 1º de janeiro de 2027, quando a CBS passa a ser cobrada com alíquota cheia. A partir dessa data, os créditos acumulados dos dois tributos seguem regras de transição definidas na Lei Complementar 214/2025.
O ICMS e o ISS continuam até 31 de dezembro de 2032. Entre 2029 e 2032, suas alíquotas caem 10 pontos percentuais por ano, e ambos são extintos em 2033, quando o IBS assume integralmente.