Gestores e donos de PMEs têm levado a mesma dúvida ao DP: com a reforma tributária na folha de pagamento, cada colaborador vai custar mais caro? A resposta é que pelos encargos, não.
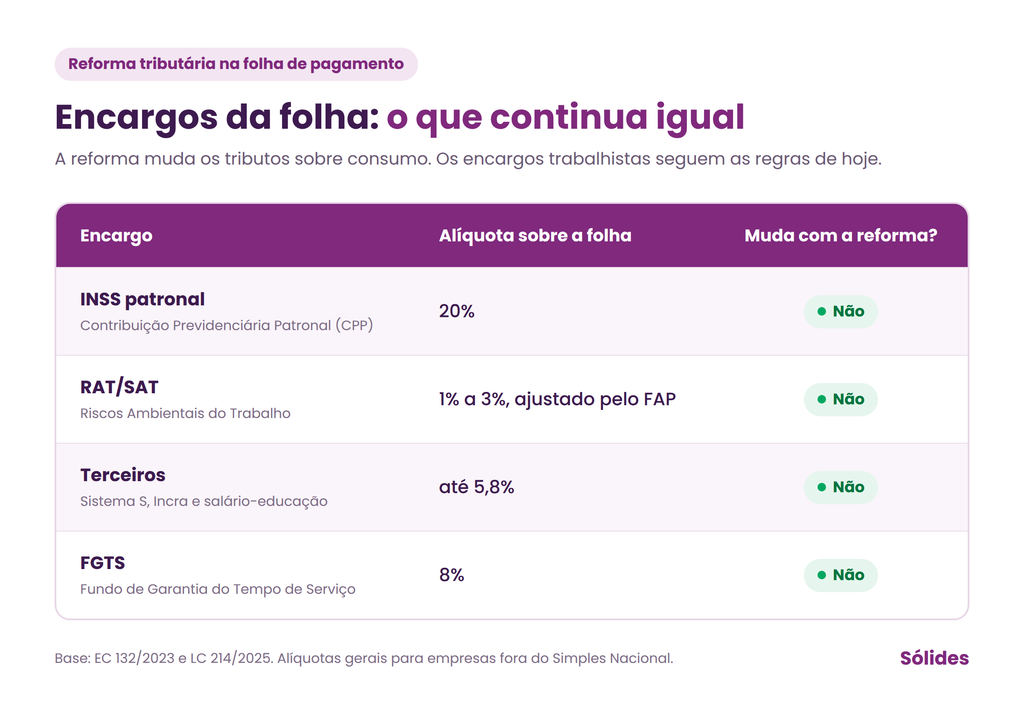
INSS patronal, FGTS e RAT/SAT continuam exatamente como estão, porque a reforma mexe nos tributos sobre consumo, e salário não é consumo.
A folha sente a reforma por caminhos indiretos: o preço dos serviços terceirizados, a forma como o dinheiro entra no caixa com o split payment e a escolha do regime tributário da empresa.
Para uma PME com margem apertada, esses três pontos pesam tanto quanto uma mudança de alíquota.
O calendário ajuda a entender a urgência. Em 2026, a CBS (0,9%) e o IBS (0,1%) rodam em fase de teste, sem desembolso extra. Em janeiro de 2027, a CBS entra com alíquota cheia e o PIS/Cofins deixa de existir. Entre 2029 e 2032, ICMS e ISS diminuem ano a ano até darem lugar ao IBS em 2033.
Nas próximas seções, você vai ver o que continua igual na folha, por onde o custo muda, uma simulação numérica de antes e depois, a relação com a desoneração e um checklist para a PME se preparar ainda este ano.
Planilha Gratuita de Folha de Pagamento
Preencha e receba no seu e-mail
- Evite passivos trabalhistas
- 100% Gratuita
A reforma tributária muda os encargos da folha de pagamento?
Não. A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025, que estruturam a reforma tributária, substituem PIS, Cofins, IPI, ICMS e ISS por CBS, IBS e Imposto Seletivo.
Nenhum desses tributos incide sobre salários, e nenhum encargo trabalhista foi extinto ou recalculado.
O que continua igual (INSS, FGTS, RAT/SAT)
Os encargos trabalhistas seguem as mesmas regras e alíquotas de hoje, confira a tabela:
Algumas empresas vão, sim, recolher mais INSS patronal nos próximos anos, mas por outro motivo: a reoneração gradual da folha dos setores desonerados, definida por uma lei própria e explicada mais adiante.
A reforma tributária não altera a alíquota nem a base de cálculo dessa contribuição.
Também seguem iguais o 13º salário, as férias com o terço constitucional, as provisões e o envio de eventos ao eSocial.
O que muda de forma indireta
A reforma altera o custo de tudo o que a empresa compra para manter a operação de pessoas funcionando. Três efeitos merecem atenção do DP:
- Serviços terceirizados passam a ter CBS e IBS no preço, com alíquota de referência estimada entre 26,5% e 28% no regime pleno.
- Créditos tributários passam a valer para quase todas as compras, inclusive serviços, para empresas no regime regular de IBS/CBS.
- O caixa passa a receber valores líquidos de tributo quando o split payment estiver em operação, o que muda o planejamento do pagamento de salários.

Por que a reforma tributária afeta o custo da folha, mesmo sem mudar encargos diretos?
Quando olhamos para o custo de pessoas de uma PME, o holerite é só uma parte da conta.
Limpeza, portaria, vigilância, manutenção, TI, contabilidade e até o próprio processamento da folha costumam ser contratados de terceiros. Esses contratos são serviços, e serviços estão no centro da reforma.
Por isso, a discussão sobre a reforma tributária na folha de pagamento precisa sair do DP e chegar à mesa de quem cuida do planejamento contábil da empresa.
O custo total de pessoas só fica claro quando folha e contratos de serviço são analisados juntos.
⭐ Leia também: Reforma tributária para contadores: o que muda na rotina, prazos e desafios
Custo de serviços terceirizados com CBS/IBS
Hoje, uma prestadora de serviços no Lucro Presumido recolhe cerca de 3,65% de PIS/Cofins e de 2% a 5% de ISS. A carga sobre o preço fica perto de 9%.
Com CBS e IBS, a alíquota nominal sobe bastante. A prestadora pode abater créditos das compras que faz, mas o maior custo de uma empresa de limpeza ou vigilância é a própria folha, e salário não gera crédito.
Com poucos créditos para abater, esse prestador passa a pagar mais tributo e deve embutir a diferença no preço do contrato.
O que decide se esse aumento pesa ou não para quem contrata é o crédito:
- Empresa no regime regular de IBS/CBS (Lucro Real, Lucro Presumido ou Simples na opção híbrida) recupera o tributo destacado na nota como crédito.
- Empresa no Simples Nacional que recolhe tudo pelo DAS não aproveita esse crédito e absorve o preço cheio.
Impacto no fluxo de caixa e no timing de recolhimento
O split payment, ou pagamento dividido, é o novo mecanismo de cobrança da CBS e do IBS. Hoje, a empresa recebe o valor cheio da venda e recolhe o tributo semanas depois.
Com o novo modelo, o banco ou a instituição de pagamento separa a parte do imposto na hora da transação.
Quando um cliente paga a nota da sua empresa, a fatia de CBS e IBS vai direto para o Fisco, e só o valor líquido cai na conta.
O piloto está previsto para o segundo semestre de 2026, de forma facultativa e apenas em operações entre empresas. Quando a regra ganhar escala, o dinheiro que hoje fica no caixa até a data de recolhimento do tributo deixa de existir.
Para a PME que usa esse fôlego para pagar salários até o quinto dia útil, a mudança exige rever o fluxo de caixa e o controle orçamentário do DP com antecedência.
O outro lado também conta: o crédito das compras só é aproveitado quando o tributo do fornecedor foi efetivamente pago.
Nota com erro de preenchimento pode travar o crédito e aumentar o custo real de um contrato terceirizado.
Simulação: antes e depois da reforma tributária na folha
Para visualizar o efeito da reforma tributária na folha de pagamento, considere uma PME do Lucro Presumido com 20 colaboradores CLT e contratos de limpeza e portaria.
Premissas da simulação:
- Folha bruta mensal: R$ 60.000.
- RAT de 2% com FAP 1,0 e Terceiros de 5,8%.
- Contrato de terceirizados hoje: R$ 20.000 por mês, com cerca de 8,65% de PIS/Cofins e ISS embutidos.
- Depois da reforma: alíquota combinada de CBS e IBS de 26,5% (regime pleno, a partir de 2033). A prestadora tem R$ 2.000 em insumos com crédito e repassa o aumento para manter a mesma margem. O contrato passa a custar R$ 17.740 mais R$ 4.700 de CBS/IBS, total de R$ 22.440.
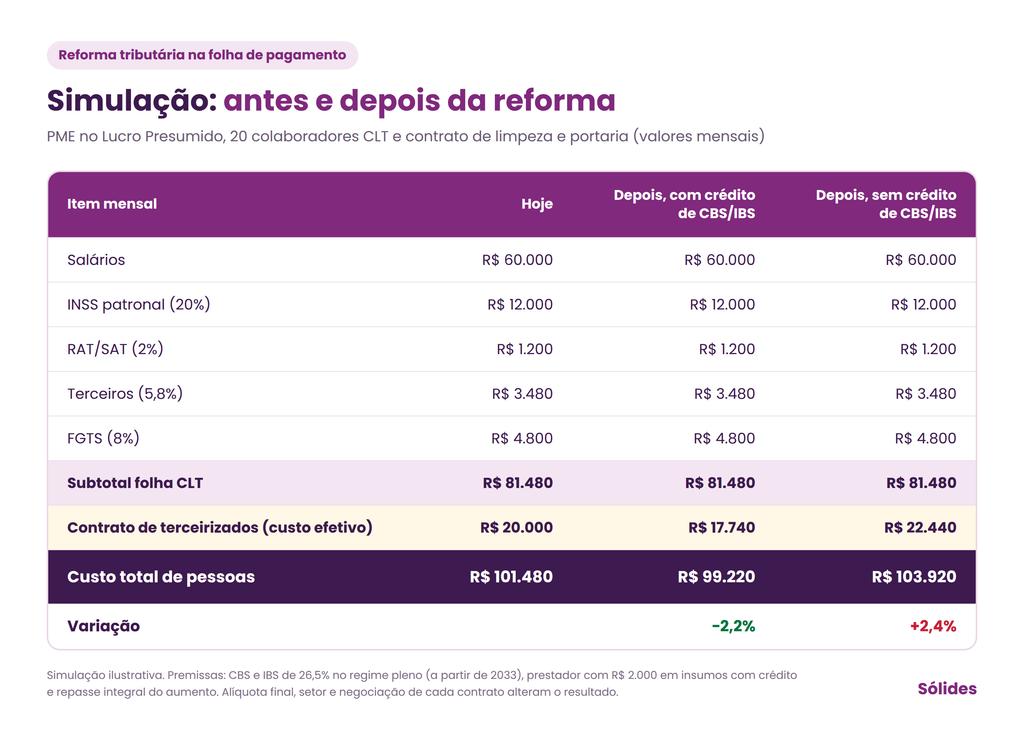
A linha da folha CLT não se move em nenhum cenário. Toda a diferença está no contrato terceirizado e na capacidade de aproveitar crédito.
Nessa conta, a empresa que se credita paga R$ 2.260 a menos por mês.
A que não se credita paga R$ 2.440 a mais, ou quase R$ 29.300 por ano.
Em uma operação com mais terceirizados, a distância cresce na mesma proporção.
Os números são ilustrativos. A alíquota final, o setor do prestador, reduções previstas em lei e a negociação de cada contrato alteram o resultado.
Para empresas do Simples em anexos que recolhem a CPP dentro do DAS, as linhas de INSS também mudam, mas o efeito sobre o contrato terceirizado segue a mesma lógica.
O que é a desoneração da folha de pagamento e qual a relação com a reforma tributária?
A desoneração da folha de pagamento permite que empresas de 17 setores troquem os 20% de INSS patronal pela Contribuição Previdenciária sobre a Receita Bruta (CPRB), com alíquotas de 1% a 4,5% sobre o faturamento.
Ela não faz parte da reforma tributária sobre consumo, mas o calendário das duas coincide e costuma gerar confusão.
A Lei 14.973/2024 definiu a reoneração gradual:
| Ano | Contribuição sobre a folha | CPRB |
|---|---|---|
| 2025 | 5% | 80% da alíquota original |
| 2026 | 10% | 60% da alíquota original |
| 2027 | 15% | 40% da alíquota original |
| 2028 | 20% | Extinta |
Na prática, uma empresa desonerada vai ver o INSS patronal crescer até 2028 por causa dessa lei, e não por causa da CBS ou do IBS.
Para quem está nessa situação, 2027 soma dois movimentos: mais contribuição sobre a folha e a CBS cheia sobre as compras e vendas.
Quais PMEs são mais impactadas pela reforma tributária na folha?
O orçamento para pessoas já está no limite em muitas empresas. Segundo o Mapa do RH & DP 2026, uma pesquisa exclusiva da Sólides, 36% das empresas tiveram aumento de orçamento em gestão de pessoas em 2026, enquanto 44% planejam manter o quadro de funcionários estável e 23% planejam reduzir.
Com pouca folga para absorver custo novo, mapear os efeitos indiretos da reforma antes de 2027 evita cortes de última hora.
Dois perfis de PME merecem atenção especial, entenda quais são:
Empresas intensivas em mão de obra terceirizada
Quanto maior o peso dos contratos de serviço no custo total de pessoas, maior a exposição à reforma tributária na folha de pagamento.
Indústrias com limpeza e segurança terceirizadas, redes de varejo com manutenção externa e empresas que contratam profissionais como PJ estão nesse grupo.
Nesses casos, o ponto crítico é o prestador. Se ele for do Simples Nacional e continuar recolhendo pelo DAS, a nota não transfere crédito integral de CBS/IBS.
O contrato pode ficar mais barato no preço e mais caro no custo efetivo.
Empresas no Simples Nacional x Lucro Presumido/Real
O Simples Nacional continua existindo, com a mesma lógica de guia única. A novidade é a opção de recolher CBS e IBS por fora do DAS, pelo regime regular, a partir de 2027. A escolha para o próximo ano é feita em setembro de 2026.
A tabela abaixo compara os quatro enquadramentos possíveis para a PME: se a empresa aproveita crédito de CBS/IBS nas compras, quanto crédito repassa aos clientes e como o aumento de preço dos terceirizados chega ao custo final. Confira:
| Regime | Crédito de CBS/IBS nas compras | Crédito que transfere ao cliente | Efeito sobre terceirizados |
|---|---|---|---|
| Simples Nacional (DAS) | Não | Limitado ao que recolhe no Simples | Absorve o aumento de preço |
| Simples híbrido (CBS/IBS por fora) | Sim | Integral | Tende a neutralizar o aumento |
| Lucro Presumido | Sim | Integral | Tende a neutralizar o aumento |
| Lucro Real | Sim | Integral | Tende a neutralizar o aumento |
O Simples híbrido costuma fazer sentido para quem vende para outras empresas, que valorizam o crédito. Quem vende para o consumidor final tende a continuar no DAS.
A decisão envolve faturamento, margem e perfil de clientes, então precisa ser feita com o contador, com números em mãos.
Como a PME pode se preparar para a reforma tributária na folha de pagamento?
A preparação começa por dados que o DP já tem. Use este checklist como roteiro para os próximos meses:
- Faça o diagnóstico do custo atual. Separe folha CLT, encargos, benefícios e contratos de serviço, e refaça o cálculo do custo do funcionário incluindo provisões de férias e 13º.
- Liste todos os contratos com terceirizados. Anote valor mensal, regime tributário do prestador e data de reajuste de cada um.
- Revise cláusulas de preço. Contratos longos precisam prever como CBS e IBS serão tratados no reajuste, para evitar repasse integral sem negociação.
- Reavalie o regime tributário com o contador. Compare Simples no DAS, Simples híbrido e Lucro Presumido ou Real considerando o efeito dos créditos sobre os contratos de serviço.
- Simule cenários para 2027 e 2033. Refaça a tabela deste artigo com os números reais da empresa, no primeiro ano da CBS cheia e no regime pleno.
- Ajuste o calendário de caixa. Projete o impacto do split payment sobre o dinheiro disponível na data de pagamento de salários.
- Atualize os sistemas de folha e de gestão. Folha, ponto e financeiro precisam conversar para que o custo real de pessoas apareça sem planilhas paralelas.
Baixe o checklist da reforma tributária para imprimir
Para levar esse roteiro para a reunião com o contador ou fixar na mesa do DP, preparamos uma versão do checklist pronta para impressão em A4.
Cada etapa tem espaço para anotar responsável, prazo e status, além de uma área livre para observações sobre contratos e cenários.
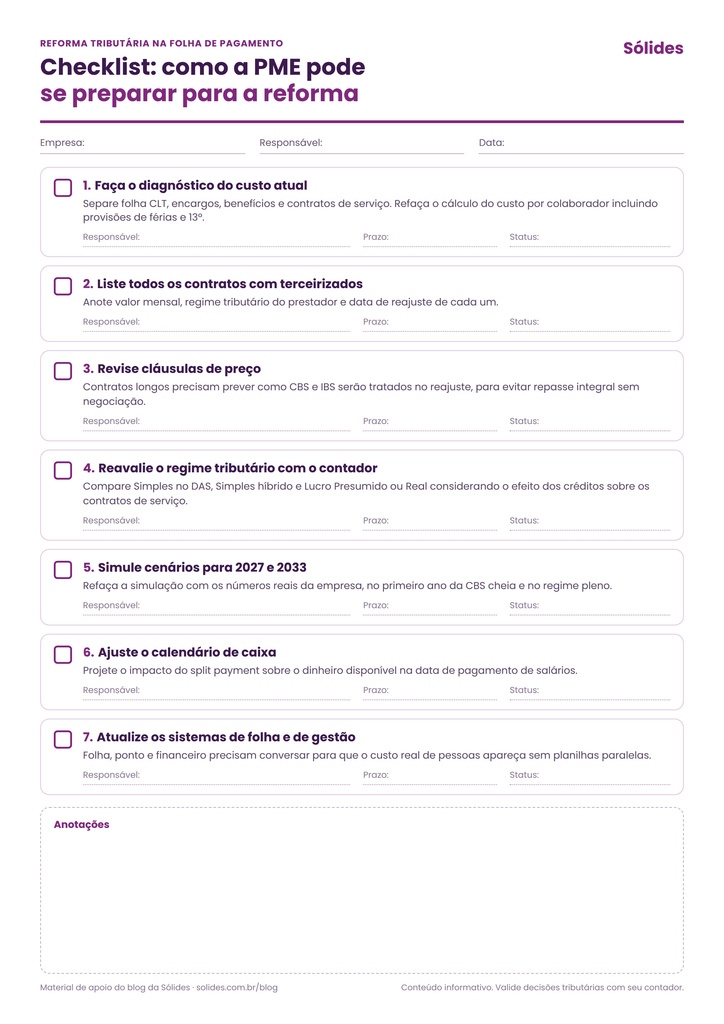
Baixe o checklist e imprima para acompanhar a preparação da sua empresa etapa por etapa.
Como a Folha de Pagamento Digital da Sólides ajuda a PME na reforma tributária
Para acompanhar os efeitos da reforma, o DP precisa saber quanto custa cada colaborador, todo mês, sem depender de planilhas paralelas.
A folha de pagamento digital da Sólides calcula salários, encargos e provisões em tempo real, na nuvem, e deixa o time com mais tempo para analisar cenários com o contador.
A plataforma apoia a PME em quatro frentes:
- Encargos calculados automaticamente: INSS patronal, RAT/SAT, Terceiros e FGTS seguem as regras de cada regime (Simples Nacional, Lucro Presumido ou Lucro Real) e das convenções coletivas.
- Dados integrados: ponto, benefícios e admissão digital alimentam a folha sozinhos, com horas extras, faltas, descontos e coparticipações já lançados.
- eSocial sem retrabalho: a integração nativa gera e transmite os eventos e as obrigações acessórias.
- Arquivos prontos para a contabilidade: o escritório contábil recebe as informações da folha em poucos cliques, o que agiliza a revisão do regime tributário e as simulações com CBS e IBS.
A automação deixa o fechamento da folha até 25 vezes mais rápido e reduz os erros em 98%. Os colaboradores também acessam holerites, informes de rendimento e programação de férias pelo aplicativo, o que diminui as dúvidas que chegam ao DP.
Com a rotina da folha resolvida, sobra fôlego para o trabalho que a reforma exige: revisar contratos com terceirizados, projetar o caixa e escolher o regime tributário com base em números reais.
Agende uma demonstração gratuita da Folha de Pagamento Digital da Sólides e veja como fechar a folha com encargos corretos e o custo real de cada colaborador em tempo real.

Perguntas frequentes sobre reforma tributária e folha de pagamento
Não. A reforma tributária na folha de pagamento não altera salário bruto, descontos de INSS do empregado nem FGTS. O que mudou o salário líquido em 2026 foi outra lei, a 15.270/2025, que ampliou a isenção do Imposto de Renda para quem ganha até R$ 5 mil por mês.
Não. O INSS patronal de 20% continua valendo para empresas fora do Simples. O que muda até 2028 é a regra das empresas desoneradas, que voltam gradualmente a recolher sobre a folha pela Lei 14.973/2024, sem relação com CBS e IBS.
Sentem de forma indireta. Os encargos seguem as regras do Simples, mas a empresa que continua no DAS não aproveita crédito de CBS/IBS nos serviços que contrata. Se os prestadores repassarem o aumento de carga, o custo de terceirizados sobe.
Os primeiros efeitos chegam em 2027, com a CBS cheia e o fim do PIS/Cofins. O impacto total vem em 2033, quando ICMS e ISS deixam de existir e o IBS atinge a alíquota integral.
Não. Salários, encargos e benefícios pagos a empregados CLT ficam fora da base de CBS e IBS. Os tributos incidem sobre bens e serviços comprados de outras empresas, como contratos terceirizados.