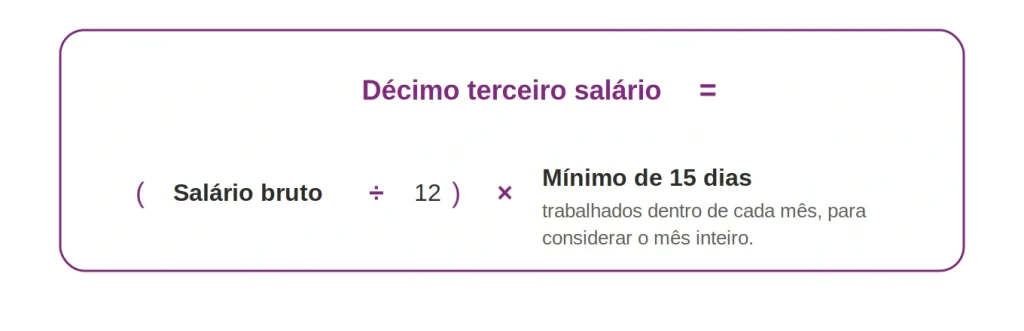
Para calcular o décimo terceiro salário, divida o salário bruto por 12 e multiplique o resultado pelo número de meses trabalhados no ano.
O valor é pago em duas parcelas: a primeira até 30 de novembro, sem descontos, e a segunda até 20 de dezembro, com INSS e Imposto de Renda já aplicados.
O Departamento Pessoal precisa ficar atento a dois pontos que mudaram para 2026.
A tabela de INSS foi reajustada e a Lei 15.270/2025 isenta de Imposto de Renda quem recebe até R$ 5.000 por mês. Isso altera o valor líquido de boa parte da folha.
Neste guia, você vai ver a fórmula passo a passo, o cálculo do 13º proporcional e das duas parcelas, as médias de horas extras e comissões, os casos de faltas, afastamentos, admissão e demissão, além de exemplos completos do bruto ao líquido.

Como calcular o décimo terceiro salário?
O 13º é calculado dividindo a remuneração por 12 e multiplicando pelo número de meses trabalhados no ano. Quem trabalhou o ano inteiro recebe uma remuneração completa.
Para entender quem tem direito e quais são os prazos de pagamento, consulte o guia completo do décimo terceiro salário.
13º bruto = (salário de dezembro + médias de variáveis) ÷ 12 × meses trabalhados
A base de cálculo reúne três elementos:
- Salário fixo: o valor vigente em dezembro, ou no mês da rescisão.
- Médias de variáveis: horas extras, comissões, adicional noturno, insalubridade e periculosidade pagos com habitualidade.
- Meses trabalhados: contados pela regra dos 15 dias, explicada a seguir.
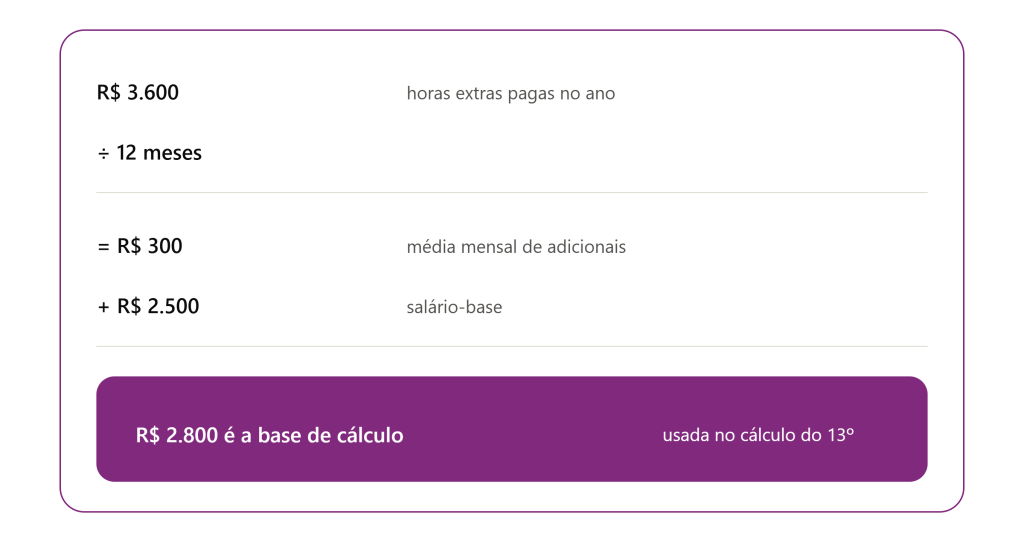
Por exemplo: salário de R$ 2.500, média de R$ 300 em horas extras e 12 meses trabalhados. A base é R$ 2.800, e o 13º bruto também fica em R$ 2.800.
Regra dos 15 dias: quais meses entram na conta
Cada mês trabalhado vale 1/12 do décimo terceiro, mas só conta se o colaborador trabalhou 15 dias ou mais naquele mês. Com 14 dias ou menos, o mês fica fora do cálculo.
A regra vem da Lei 4.090/1962 e vale para todos os casos deste artigo: admissão, demissão, faltas e afastamentos.
Para aplicar a regra, conte os dias efetivamente trabalhados em cada mês do ano:
| Situação no mês | Dias trabalhados | Conta para o 13º? |
|---|---|---|
| Admitido em 10/03 | 22 | Sim, março vale 1/12 |
| Admitido em 20/03 | 12 | Não, a contagem começa em abril |
| Desligado em 18/08 | 18 | Sim, agosto vale 1/12 |
| Desligado em 12/08 | 12 | Não, a contagem para em julho |
Nas próximas seções, sempre que um mês “contar” ou “não contar”, é esta regra que está sendo aplicada.
Planilha gratuita de cálculo do 13º salário
Para fazer a conta sem montar a fórmula do zero, use a planilha gratuita de cálculo do 13º salário da Sólides.
Basta preencher o salário, os meses trabalhados e as médias de variáveis de cada colaborador para ter o valor bruto, as duas parcelas e os descontos de INSS e IR.
A planilha já vem com as fórmulas prontas e a tabela do INSS 2026, o que ajuda o DP a conferir a folha de novembro e dezembro antes de liberar os pagamentos. Aproveite!
Como calcular o décimo terceiro salário proporcional?
O décimo terceiro proporcional é devido a quem não completou os 12 meses do ano na empresa, seja por admissão ao longo do ano, seja por rescisão de contrato.
O cálculo usa a mesma fórmula do 13º integral, aplicada apenas aos meses efetivamente trabalhados.
A base de cálculo é o salário bruto, sem os descontos de INSS e IR. Verbas de natureza salarial, como horas extras habituais, comissões e adicional noturno, entram na soma antes da divisão por 12. Vale-transporte e vale alimentação ficam de fora, por não terem natureza salarial.
O resultado dessa conta é o valor bruto total do 13º, que depois se divide em duas parcelas.
Salário bruto ÷ 12 × meses trabalhados = valor proporcional do 13º
Um mês só entra na conta se o colaborador trabalhou 15 dias ou mais nele. Meses com menos de 15 dias trabalhados ficam de fora.
Exemplo real:
Um colaborador com salário de R$ 3.000 que trabalhou 8 meses no ano:
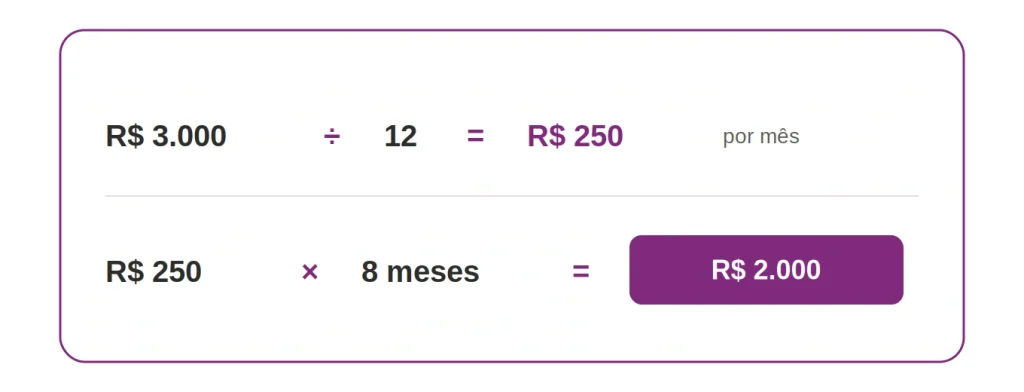
Esse valor bruto é o ponto de partida para as duas parcelas, a primeira sai sem desconto, já a segunda aplica INSS e IRRF sobre o total.
Um colaborador contratado em abril e demitido em outubro, por exemplo, trabalhou 7 meses. O proporcional considera só esse período, independentemente de quando a folha de pagamento fecha no fim do ano.
Portanto, esse valor bruto é o ponto de partida para as duas parcelas. A primeira sai sem desconto, já a segunda aplica INSS e IRRF sobre o total.
Como funciona o cálculo da primeira parcela do 13º?
A primeira parcela corresponde a 50% do valor bruto proporcional, sem nenhum desconto. No exemplo acima, o colaborador recebe R$ 1.000 até 30 de novembro.
Se o salário for reajustado entre o pagamento da primeira parcela e o fechamento do ano, o reajuste entra no cálculo da segunda parcela.
E como é o cálculo da segunda parcela?
A segunda parcela usa o valor bruto total do 13º como base, aplica os descontos de INSS e Imposto de Renda, e depois subtrai o que já foi pago na primeira parcela.
Como funciona o cálculo em parcela única?
Quando a empresa paga o 13º inteiro de uma vez, até 30 de novembro, os descontos de INSS e Imposto de Renda saem desse mesmo pagamento.
A conta é a mesma da segunda parcela, aplicada ao valor total.
Por exemplo: colaborador com salário de R$ 3.000, 12 meses trabalhados e sem variáveis.
| Etapa | Valor |
|---|---|
| 13º bruto (R$ 3.000 ÷ 12 × 12) | R$ 3.000,00 |
| INSS (tabela progressiva 2026) | R$ 248,60 |
| IR (isento: rendimento até R$ 5.000) | R$ 0,00 |
| 13º líquido pago em parcela única | R$ 2.751,40 |
O FGTS de 8% (R$ 240,00) é depositado pela empresa até o dia 7 do mês seguinte ao pagamento e não sai do valor do colaborador.
Quais descontos incidem no cálculo do décimo terceiro?
Incidem três tributos sobre o décimo terceiro: INSS, IRPF e FGTS.
INSS e IRPF só são descontados na segunda parcela, já o FGTS incide nas duas.
Na primeira parcela, não há desconto de INSS nem de IRPF, apenas o valor bruto do adiantamento.
O FGTS, porém, incide normalmente: se o pagamento ocorrer em novembro, o recolhimento deve acontecer até 7 de dezembro, junto com a folha de pagamento.
Quando a primeira parcela é antecipada por ocasião das férias, o FGTS é recolhido no mês seguinte ao pagamento.
Na segunda parcela, incidem os três tributos sobre o valor bruto total do benefício. O FGTS dessa parcela deve ser recolhido até 7 de janeiro, junto com a folha de dezembro.
INSS
O INSS é o órgão responsável pela aposentadoria e por outros benefícios previdenciários, como auxílio-doença, salário-maternidade e pensão por morte.
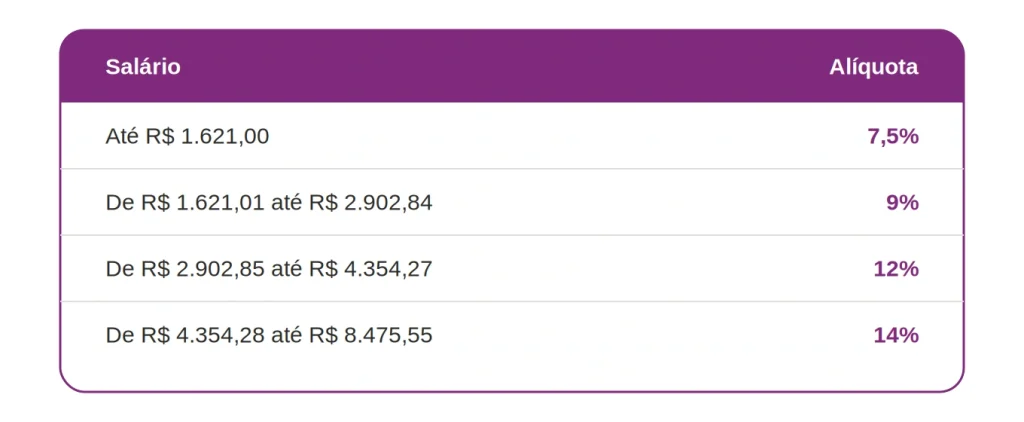
Tabela de INSS para o 13º salário
O desconto é calculado por faixa progressiva, da mesma forma que incide sobre o salário mensal.
IRPF
O Imposto de Renda Pessoa Física incide sobre o valor bruto do 13º pela tabela progressiva vigente no ano, com a base de cálculo já líquida do desconto de INSS.
A Lei 15.270/2025 mudou a tributação do IR a partir de 2026. Quem recebe até R$ 5.000 de remuneração mensal fica isento do desconto, e a redução segue de forma linear até R$ 7.350.
Tabela de Imposto de Renda para o 13º em 2026
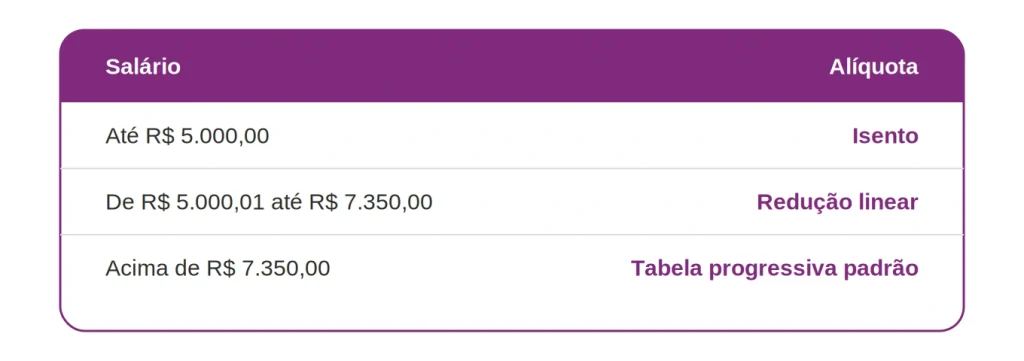
Essa mudança reduz o desconto de quem está na faixa de isenção. Um colaborador que recebia R$ 4.900 de 13º e pagava cerca de R$ 290 de IR antes da lei passa a não ter desconto algum sobre esse valor em 2026.
FGTS
O empregador deposita mensalmente 8% do salário bruto do colaborador na conta do FGTS (2% no caso de jovem aprendiz).
Sobre o 13º salário, o cálculo segue a mesma lógica: 8% do valor efetivamente pago em cada parcela, recolhido nos prazos já indicados acima.
Exemplo completo com descontos:
Retomando o exemplo do colaborador com R$ 2.000 de 13º bruto: como o valor está abaixo de R$ 5.000, ele fica isento de Imposto de Renda.
Resta apenas o desconto de INSS, calculado pela tabela progressiva sobre o valor bruto.
Como calcular o décimo terceiro com salários variáveis e adicionais?
Quando o colaborador recebe horas extras, comissões ou adicional noturno de forma habitual, o 13º não pode ser calculado só sobre o salário fixo.
A base de cálculo precisa incorporar a média desses valores pagos ao longo do ano.
A lógica é simples: se o 13º refletisse apenas o salário base, o colaborador perderia parte real da remuneração que recebeu durante o ano.
A CLT trata como salarial qualquer verba paga com habitualidade, e essas verbas entram na conta.
Como calcular a média dos adicionais
Some os valores pagos de cada adicional variável ao longo dos meses trabalhados no ano.
Depois, divida essa soma por 12, mesmo que o colaborador não tenha recebido o adicional em todos os meses.
Fórmula: (soma dos adicionais pagos no ano ÷ 12) + salário-base ÷ 12 × meses trabalhados
Um colaborador com salário-base de R$ 2.500 que recebeu horas extras habituais somando R$ 3.600 ao longo do ano tem uma média mensal de R$ 300 em adicionais.
Essa média entra na base de cálculo do 13º, somada ao salário-base.
O que entra e o que fica de fora
Entram na base de cálculo por terem natureza salarial:
- Horas extras habituais
- Comissões
- Adicional noturno
- Adicional de periculosidade e insalubridade
Ficam de fora por não terem natureza salarial:
- Vale-transporte
- Vale-alimentação
- Diárias de viagem que não excedam 50% do salário
Por que usar média, e não o valor do mês de dezembro?
Usar só o valor de dezembro distorceria o cálculo para quem trabalha com adicionais sazonais, como comissão por meta ou hora extra concentrada em períodos de pico.
A média ao longo do ano representa melhor o que o colaborador efetivamente recebeu de forma habitual.
Esse é um dos pontos em que o cálculo manual mais falha. Cruzar os dados de adicionais direto da folha de pagamento, sem depender de planilha separada, reduz esse risco de erro.
Como calcular o 13º com mudança de salário no meio do ano?
Reajuste, promoção ou dissídio no meio do ano não geram média entre o salário antigo e o novo.
O 13º usa a remuneração vigente em dezembro (ou no mês da rescisão), aplicada a todos os meses trabalhados.
Exemplo: o colaborador ganhou R$ 3.000 de janeiro a junho e foi promovido para R$ 3.600 em julho.
- Conta errada: (R$ 3.000 × 6 + R$ 3.600 × 6) ÷ 12 = R$ 3.300
- Conta certa: R$ 3.600 ÷ 12 × 12 = R$ 3.600
A média só entra nas parcelas variáveis, como horas extras, comissões e adicionais, que continuam seguindo a regra explicada acima.
Atenção à primeira parcela: se ela foi paga em novembro com o salário antigo e o reajuste saiu depois, a diferença é acertada na segunda parcela, em dezembro.
Décimo terceiro no ano de admissão ou demissão: como calcular
Quem não completa os 12 meses do ano na empresa recebe o 13º proporcional aos meses efetivamente trabalhados, seja na admissão, seja na demissão.
A fórmula é a mesma do cálculo padrão: salário bruto ÷ 12 × meses trabalhados.
O que muda é como contar esses meses e, no caso da demissão, se o colaborador tem ou não direito ao benefício.
Como calcular na admissão
O colaborador contratado ao longo do ano recebe o 13º proporcional aos meses trabalhados até dezembro.
O mês de admissão conta como mês completo se o colaborador trabalhou 15 dias ou mais nele.
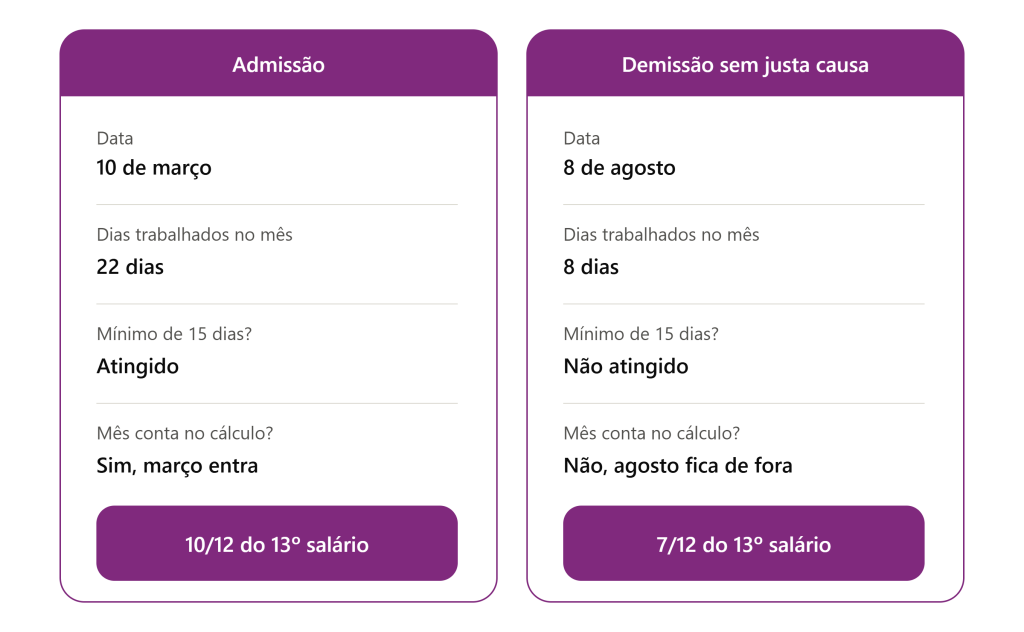
Um colaborador admitido em 10 de março, por exemplo, trabalhou 22 dias naquele mês. Como o total ultrapassa 15 dias, março entra na conta.
Ele acumula 10/12 do 13º até dezembro (março a dezembro).
Se a admissão tivesse ocorrido em 20 de março, restariam só 12 dias trabalhados naquele mês, abaixo do mínimo. Nesse caso, março ficaria de fora e o colaborador acumularia 9/12.
Como calcular na demissão
O cálculo na demissão depende do motivo do desligamento.
Para demissão sem justa causa, pedido de demissão ou término de contrato por prazo determinado, o colaborador recebe o 13º proporcional aos meses trabalhados no ano, com a mesma regra dos 15 dias aplicada ao mês da rescisão.
Um colaborador demitido sem justa causa em 8 de agosto trabalhou 8 dias naquele mês. Como não chega a 15 dias, agosto fica de fora.
Ele acumula 7/12, referentes a janeiro até julho.
Se a demissão ocorresse em 20 de agosto, com 20 dias trabalhados no mês, agosto entraria na conta, resultando em 8/12.
A exceção da justa causa
Demissão por justa causa é a única forma de desligamento que elimina o direito ao 13º proporcional do ano em curso.
O colaborador demitido por justa causa em outubro, por exemplo, não recebe nenhum valor de 13º referente àquele ano, mesmo tendo trabalhado 10 meses.
Esse valor já pago em anos anteriores, caso existam, não é afetado. A perda vale só para o período do ano em que a rescisão por justa causa aconteceu.
Quando o 13º proporcional é pago na demissão
Diferente do 13º de quem segue na empresa, o proporcional de quem sai é pago junto com as verbas rescisórias, dentro do prazo legal de rescisão, não em novembro ou dezembro.
Isso significa que o cálculo precisa estar pronto no momento do desligamento, cruzando meses trabalhados, adicionais habituais e a data exata da rescisão, sem esperar o fechamento anual da folha.
O que diz o especialista: dicas de cálculo do 13º com o advogado Leandro Cazeiro
No De Frente com o DP, o advogado especialista em Direito do Trabalho Leandro Cazeiro detalhou os pontos do cálculo que mais geram dúvida no Departamento Pessoal. Confira!
O 13º se acumula a cada mês trabalhado
Para Leandro, o 13º se constrói durante o ano inteiro. A cada mês trabalhado, o colaborador soma 1/12 do benefício, e o DP deve acompanhar essa contagem desde janeiro, sem deixar para descobrir os meses de direito só em novembro.
Qual salário usar no cálculo
Os avos se acumulam ao longo do ano, mas o valor de cada um sai da remuneração mais recente. Se houve reajuste em setembro, por exemplo, todos os meses passam a ser calculados com o novo salário.
Como entram horas extras e adicionais
Horas extras, adicional noturno, insalubridade e periculosidade entram na base. A orientação do advogado é apurar esses valores de janeiro a novembro, dividir o total por 11 e somar a média ao salário antes de calcular o 13º.
E as variáveis de dezembro?
Como a segunda parcela é paga antes do fechamento da folha de dezembro, as variáveis desse mês ficam de fora da conta inicial.
Leandro reforça que o colaborador não perde esse valor: a diferença é recalculada e paga em janeiro.
Em qual parcela entram os descontos
A primeira parcela é paga sem nenhum desconto. INSS e Imposto de Renda incidem apenas na segunda, calculados sobre o valor total do 13º, do mesmo jeito que acontece no salário mensal.
Assista o episódio completo:
Por que calcular errado o 13º é um risco para o DP
Erro no cálculo do décimo terceiro não gera só reclamação do colaborador. Gera passivo trabalhista.
O TST registrou R$ 48,7 bilhões em gastos com processos trabalhistas em 2024, aumento de 18% frente ao ano anterior.
Segundo o Mapa do RH & DP 2025 da Sólides, 63% das empresas enfrentaram algum processo trabalhista naquele ano.
O erro mais comum não é a fórmula em si, é o que entra nela. Esquecer de somar horas extras habituais, aplicar a tabela de INSS desatualizada ou contar errado os 15 dias de um mês incompleto são falhas silenciosas.
Elas só aparecem quando o colaborador confere o próprio holerite ou quando um auditor do trabalho pede a memória de cálculo.
O atraso no pagamento também gera multa administrativa aplicada pelo Ministério do Trabalho, além de correção do valor devido ao colaborador.
Some a isso o desgaste no clima organizacional quando o time percebe inconsistência num benefício tão esperado.
Esse tipo de erro tende a se repetir. Se a planilha usada em dezembro tem uma falha de fórmula, ela provavelmente vai errar de novo no ano seguinte, com mais colaboradores e mais dinheiro em jogo.
Como o RH e o DP evitam erros no cálculo de décimo terceiro em escala
Calcular o 13º de forma manual funciona para poucas pessoas. Em empresas com dezenas ou centenas de colaboradores, cada variável (horas extras, comissões, adicionais, meses incompletos) multiplica a chance de erro.
Segundo o Mapa do RH & DP 2025 citado acima, 46% das empresas já usam softwares para a maioria dos processos de RH e DP.
O cálculo do 13º costuma ser um dos primeiros processos automatizados, porque cruza dados de folha de pagamento, controle de ponto e admissão.
Para reduzir o risco de erro nesse cálculo, o DP pode seguir alguns passos:
- Provisionar o valor mensalmente, e não só em novembro, para evitar aperto no caixa e atraso no pagamento.
- Manter a tabela de INSS e IR sempre atualizada, conferindo os valores vigentes no início de cada ano.
- Cruzar os dados de horas extras, comissões e adicionais direto da folha de pagamento, sem digitação manual.
- Aplicar a regra dos 15 dias de forma automática para cada colaborador com mês incompleto.
- Revisar o cálculo da segunda parcela antes do fechamento, conferindo se o adiantamento da primeira foi descontado corretamente.
Um sistema atualizado cobre esses pontos automaticamente, sem depender de alguém lembrar de ajustar a planilha todo início de ano.
Quer automatizar o cálculo do 13º salário e reduzir o risco de erro na sua folha? Conheça o Software de RH e DP da Sólides e veja como a plataforma une folha de pagamento, ponto e admissão em um só lugar.
Confira outras dúvidas sobre cálculo do décimo terceiro
Nesta seção de perguntas e respostas, vamos te ajudar a entender melhor sobre o décimo terceiro salário.
A primeira parcela do décimo terceiro salário, por não sofrer a incidência de impostos, é geralmente a maior em termos de valor líquido recebido pelo trabalhador. Já na segunda parcela, são descontados impostos e contribuições.
Imposto de Renda Retido na Fonte (IRRF), Fundo de Garantia do Tempo de Serviço (FGTS) e contribuição para o Instituto Nacional do Seguro Social (INSS).
A primeira parcela, também conhecida como adiantamento do décimo terceiro, deve ser paga entre os meses de fevereiro e novembro. Já a segunda parcela deve ser paga até o dia 20 de dezembro.
Divida o salário bruto por 12 e multiplique pelo número de meses trabalhados no ano.
Em 2026, com o salário mínimo de R$ 1.621,00, o 13º salário integral é de R$ 1.621,00.
Sobre o 13º incidem descontos de INSS e, se aplicável, Imposto de Renda, conforme as alíquotas vigentes.
Não, o plano de saúde não pode ser descontado do 13º salário, pois, segundo o artigo 458, §2º, inciso IV da CLT, ele não incide sobre verbas trabalhistas como férias, 13º, FGTS e INSS.
Não, o vale-transporte não pode ser descontado do décimo terceiro salário, pois não é uma verba salarial e não incide sobre o 13º, conforme as normas trabalhistas.