A folha de pagamento é uma peça essencial na gestão de qualquer empresa. Afinal, ela reúne informações fundamentais sobre salários, benefícios e descontos, organizando os vencimentos de cada colaborador.
Um único erro pode se tornar alvo de passivo trabalhista. Por isso, é fundamental que o Departamento Pessoal (DP) esteja 100% atento a esse documento.
Atualmente, a legislação exige que todas as organizações sigam um processo preciso e detalhado ao elaborar a folha. No entanto, isso pode ser desafiador para empresas de diferentes portes.
Sejam pequenas, médias ou grandes empresas, a má gestão da folha de pagamento pode gerar passivos trabalhistas e isso acarretar em uma série de riscos para o Departamento Pessoal, Recursos Humanos (RH) e contabilidade.
Por isso, neste artigo, construímos um guia completo sobre a tudo o que você precisa saber sobre a folha de pagamento, prazos, requisitos e as implicações da desoneração, entre outros pontos essenciais. Para saber tudo sobre o assunto, é só continuar conosco.
Planilha Gratuita de Folha de Pagamento
Preencha e receba no seu e-mail
- Evite passivos trabalhistas
- 100% Gratuita
O que é uma folha de pagamento?
A folha de pagamento é um documento que registra todos os pagamentos (remuneração) e descontos feitos pela empresa às pessoas contratadas. Esse registro costuma ser disponibilizado de forma mensal e serve como base para o pagamento dos salários e também os cálculos de tributos, como Fundo de Garantia do Tempo de Serviço (FGTS), Imposto de Renda (IRRF) e o Instituto Nacional do Seguro Social (INSS).
Ela chega para o colaborador no formato de holerite ou contracheque, pois sua emissão é obrigatória. O objetivo é que o colaborador tenha visão de todo o detalhe da sua remuneração.
Esse documento é uma obrigação legal para todas as organizações com profissionais registrados, sendo uma forma de comprovar o pagamento de salários e benefícios a essas pessoas. Garante, também, o cumprimento das obrigações trabalhistas e fiscais.
Com a mais recente ampla implementação do eSocial, a folha de pagamento deixou de ser um papel guardado nos arquivos da empresa e se tornou um fluxo contínuo de dados que vão alimentando o Governo Federal com informações enviadas mensalmente.
Realizar todos esses cálculos manualmente aumenta o risco de falhas e passivos trabalhistas. A folha de pagamento digital da Sólides automatiza essas rotinas, garantindo que cada desconto esteja em conformidade com as alíquotas vigentes e com os leiautes do eSocial.
Para saber mais sobre a folha de pagamento, aperte o play e aproveite para se inscrever no canal da Sólides:
Como funciona a folha de pagamento?
A folha de pagamento é um documento oficial para o controle financeiro dos gastos com colaboradores em uma empresa. Um dos objetivos dela é ajudar a empresa a calcular o custo do funcionário dentro da corporação.
O outro objetivo é dar visão para o Governo Federal sobre os ganhos e custos da empresa com seus colaboradores e, por fim, também dar visão de todos os ganhos e impostos para os contratadors.
Dessa forma, seja em um documento físico ou digital, ela deve conter todo o registro de informações sobre os pagamentos feitos aos colaboradores: salário, deduções, descontos, comissões e entre outros.
Para mais detalhes, confira os tópicos a seguir.
Requisitos da Folha de Pagamento
Os requisitos que devem estar na folha de pagamento, de acordo com o art. 225, inciso I e § 9º e art. 273 do RPS – Decreto nº 3.048/99, incluem:
- Dados do empregador: nome, CNPJ e informações de identificação da empresa;
- Identificação do empregado: nome, CPF, cargo e função desempenhada;
- Descontos aplicados: INSS, contribuição sindical, FGTS e descontos de benefícios, como vale-transporte e vale-refeição;
- Dias trabalhados: número total de dias no período de pagamento;
- Valores específicos: registro de horas extras, adiantamentos e gratificações;
- Cálculo sobre o salário bruto e líquido: valor total antes dos outros descontos e valor final a receber.
Ainda sobre como fazer a folha de pagamento, é necessário:
- Classificar os segurados, ou seja, diferenciar entre segurados empregados, trabalhadores avulsos, contribuintes individuais e empregados com contrato temporário;
- Indicar as colaboradoras em licença-maternidade;
- Apresentar o número de cotas destinadas a cada empregado ou trabalhador avulso.
O envio dessas informações, por fim, ocorrem por meio do eSocial, uma plataforma do Governo Federal que unifica o envio de todas as informações trabalhistas, previdenciárias e fiscais dos trabalhadores brasileiros. Isso garante a integração e a digitalização do processo, facilitando o cumprimento das obrigações legais e fiscais.
Pode ser do seu interesse: LGPD na Folha de Pagamento: como proteger os dados sensíveis
Quais os prazos para fechar a folha de pagamento?
A elaboração da folha de pagamento deve ser mensal, considerando todo o período trabalhado no mês.
Conforme o art. 459 da Consolidação das Leis do Trabalho (CLT), o pagamento do salário deve ocorrer até o 5º dia útil do mês subsequente ao trabalhado, podendo acontecer antes, se for do interesse da empresa.
Portanto, para evitar erros, a recomendação é fechar a folha até o último dia do mês. Afinal, isso permite um tempo hábil para que o DP tenho tempo para realizar os cálculos, verificar a Folha de Ponto e o processamento dos pagamentos.
Ademais, vale mencionar uma regra importante do Decreto nº 3.048/1999. De acordo com ele, a empresa deve elaborar mensalmente a folha de pagamento da remuneração paga, devida ou creditada. E isso deve se aplicar a todos os segurados a seu serviço, mantendo uma via no estabelecimento.
Assim, para o DP, cumprir os prazos estabelecidos é essencial para evitar sanções e garantir a conformidade legal da empresa.
Contudo, é importante lembrar que convenções coletivas e acordos específicos podem antecipar o prazo de pagamento, conforme negociação entre empresas e sindicatos.
Ou seja, dependendo do setor ou da região, pode haver regras que beneficiem os trabalhadores com o pagamento antes do quinto dia útil. No entanto, é preciso que haja concordância entre as partes.
Em resumo: para cumprir as obrigações trabalhistas e fiscais, a empresa deve fechar a folha até o último dia do mês. Isso garante o pagamento direto dos salários até o quinto dia útil do mês seguinte, a menos que haja acordo para antecipação.
Conheça o Hub Folha de Pagamento da Sólides e tenha acesso a tudo o que você precisa para o seu Departamento Pessoal!
Remuneração e salário: qual a diferença?
Para aprender como fazer folha de pagamento, é importante saber qual a diferença entre salário e remuneração.
O salário é um valor fixo que corresponde à jornada de trabalho estabelecida entre empresa e colaborador. Nele, também há a integração das gratificações legais e das comissões pagas pelo empregador.
Na prática, estamos falando do valor acordado entre empresa e funcionário e é base para o valor mensal que cai na conta do colaborador.
Já a remuneração é a soma entre o pagamento direto (salário) e o pagamento indireto, que pode incluir horas extras, adicionais de insalubridade, participações nos lucros, entre outros valores.
Ou seja, é o salário do profissional + um valor que vai variar de acordo com o que aconteceu naquele mês.
Como fazer uma folha de pagamento
Não existe um modelo de folha de pagamento oficial. No entanto, todas as informações listadas até agora (como nome do colaborador, dados da empresa, salário bruto e líquido) devem estar presentes no documento obrigatório.
Veja a seguir o que você precisa fazer para garantir o preenchimento correto do documento, assim como a entrega deste.
Passo 1: Prepare a base
Antes de fechar o mês, garanta que toda a documentação está atualizada, com o os quadros de admissões, demissões, transferências e promoções.
Uma dica importante aqui é ficar atento às mudanças sindicais, pois pisos, benefícios obrigatórios e demais mudanças podem impactar em toda a organização base da sua folha de pagamentos.
É importante lembrar ainda que cada profissional, de acordo com sua área de atuação, estará vinculado a uma determinada convenção coletiva. Essas organizações são diferentes e possuem suas próprias bases de cálculo e descontos, bem como podem determinar as regras para a concessão de benefícios.
Passo 2: Faça o fechamento das variáveis
Ao longo deste artigo, você viu que a folha de pagamento conta com variáveis mensais, como horas extras, atrasos, adicionais noturnos, comissões etc.
Impostos como INSS e IRRF incidem sobre a remuneração do colaborador. Por isso, ao fazer o fechamento, é importante conferir se todos os descontos estão de acordo, para evitar problemas para a empresa e o profissional.
Por isso, o segundo passo é identificar tudo relacionado aos proventos e descontos. Existem algumas soluções para o Departamento Pessoal, como a solução da Sólides, que automatiza todo esse cálculo de maneira confiável, segura e rápida.
Passo 3: Calcule os proventos e aplique os descontos
Com os números em mãos, é hora de calcular os proventos e aplicar os descontos.
Depois de definir todos os valores que o colaborador receberá, assim como os descontos aplicados ao salário bruto, é hora de fazer as contas. Mas atenção para não cometer erros no cálculo de folha de pagamento que podem ocorrer para mais, quando o colaborador recebe um valor maior que o devido, ou para menos.
Por isso, é importante que fique claro no documento qual o valor do salário bruto (valor cheio) e do salário líquido. Ou seja, a quantia real que o colaborador recebe, já considerando os descontos legais.
Leia também: Como erros na Folha de Pagamento geram passivos trabalhistas silenciosos para a sua empresa
Passo 4: Gere a folha e programe o pagamento
Com todas as informações e cálculos realizados, gere a folha consolidado e emita os holerites individuais, trazendo o detalhamento de verbas e descontos detalhados.
Depois programe o pagamento do salário líquido e também o recolhimento de tributos dentro dos prazos.
De acordo com o primeiro parágrafo do artigo 459 da Consolidação das Leis Trabalhistas, o colaborador tem direito a receber a remuneração até o quinto dia útil do mês. Caso desrespeite essa regra, a empresa deve pagar o salário com correção monetária e juros, baseados na quantidade de dias atrasados.

Como fazer o cálculo da folha de pagamento?
Para calcular a folha de pagamento, determine o salário bruto do colaborador, incluindo adicionais. Depois, subtraia os descontos obrigatórios, como INSS, IRRF e contribuições. Calcule o salário líquido e, por fim, registre as informações no eSocial para garantir conformidade com a legislação trabalhista.
A seguir, veja o passo a passo que faz parte do cálculo da folha.
- Determine o salário bruto: o cálculo começa pelo salário base acordado em contrato de trabalho. Isso inclui todos os proventos, como horas extras, adicionais (noturno, insalubridade, periculosidade), comissões, bonificações e gratificações.
- Calcule os descontos obrigatórios: subtraia descontos como INSS, IRRF, contribuição sindical, faltas e atrasos do salário bruto. Isso deve ocorrer seguindo as alíquotas e regras atuais.
- Inclua benefícios e descontos específicos: vale-transporte, vale-refeição, vale-alimentação e convênios.
- Calcule o valor líquido: após deduzir todos os descontos, obtenha o valor líquido, que é o montante final que o colaborador receberá.
- Registre as informações no eSocial: envie todos os dados necessários para o eSocial. Garanta que as informações de proventos e descontos sejam reportadas corretamente.

“A importância da folha de ponto nessa questão é porque o controle da jornada é essencial para que o cálculo da folha de pagamento seja preciso. Por isso, uma folha de ponto bem gerida e administrada é fundamental.”
Não se esqueça do eSocial
A folha de pagamento e o eSocial estão totalmente integrados e dependentes um do outro no cumprimento das obrigações fiscais, trabalhistas e previdenciárias.
O eSocial é a plataforma oficial pela qual a empresa comunica dados da folha de pagamento ao governo. Isso inclui informações sobre salários, encargos sociais, benefícios, afastamentos, férias e rescisões.
Sem ele, não é possível realizar corretamente o fechamento da folha. Afinal, a plataforma é responsável pelo envio de dados essenciais que garantem a conformidade da empresa.
Assim, o vínculo entre folha de pagamento e eSocial reduz erros, simplifica o cumprimento das obrigações e evita multas. Empresas que utilizam a folha de pagamento integrada a esse sistema conseguem otimizar suas rotinas e manter a conformidade legal com mais eficiência.
Para calcular o custo real, é recomendável usar uma fórmula que inclua todos esses elementos. Geralmente, aplica-se um percentual entre 30% e 50% do valor da folha em encargos e benefícios, além do valor bruto dos salários.
Ao considerar esses fatores, a empresa pode obter um panorama financeiro claro do impacto da folha de pagamento. Isso auxilia na gestão de custos e na tomada de decisões estratégicas.
Exemplo prático:
O cálculo da folha de pagamento segue sempre a mesma ordem: somar os proventos, calcular o INSS sobre esse total, calcular o IRRF sobre o que sobra e, por fim, aplicar os demais descontos. O resultado é o salário líquido.
Para o exemplo, considere um colaborador com:
- salário de R$ 4.000,00;
- jornada de 44 horas semanais (divisor 220);
- 5 horas extras com adicional de 50% no mês;
- um mês com 25 dias úteis e 5 domingos e feriados;
- vale-transporte;
- nenhum dependente para fins de IR.
1. Valor da hora e das horas extras
A hora normal vale R$ 18,18 (R$ 4.000 ÷ 220). Com o adicional de 50%, a hora extra sai a R$ 27,27. As 5 horas extras somam R$ 136,36.
2. DSR sobre as horas extras
R$ 136,36 ÷ 25 × 5 = R$ 27,27.
3. INSS (tabela 2026)
O salário de contribuição é de R$ 4.163,63. Faixa a faixa:
- 7,5% sobre R$ 1.621,00 = R$ 121,58
- 9% sobre R$ 1.281,84 = R$ 115,37
- 12% sobre R$ 1.260,79 = R$ 151,29
Total do INSS: R$ 388,24.
4. IRRF (regras de 2026)
Com o desconto simplificado, a base de cálculo fica em R$ 3.556,43 (R$ 4.163,63 − R$ 607,20), mais vantajosa do que deduzir o INSS. Pela tabela, o imposto seria de R$ 139,30 (R$ 3.556,43 × 15% − R$ 394,16).
Como o rendimento tributável não passa de R$ 5.000, a redução da Lei 15.270/2025 zera o valor. IRRF: R$ 0,00.
5. Vale-transporte
O desconto é de até 6% do salário base: R$ 240,00. Se o custo das passagens for menor, desconta-se só o valor real.
O demonstrativo fica assim:
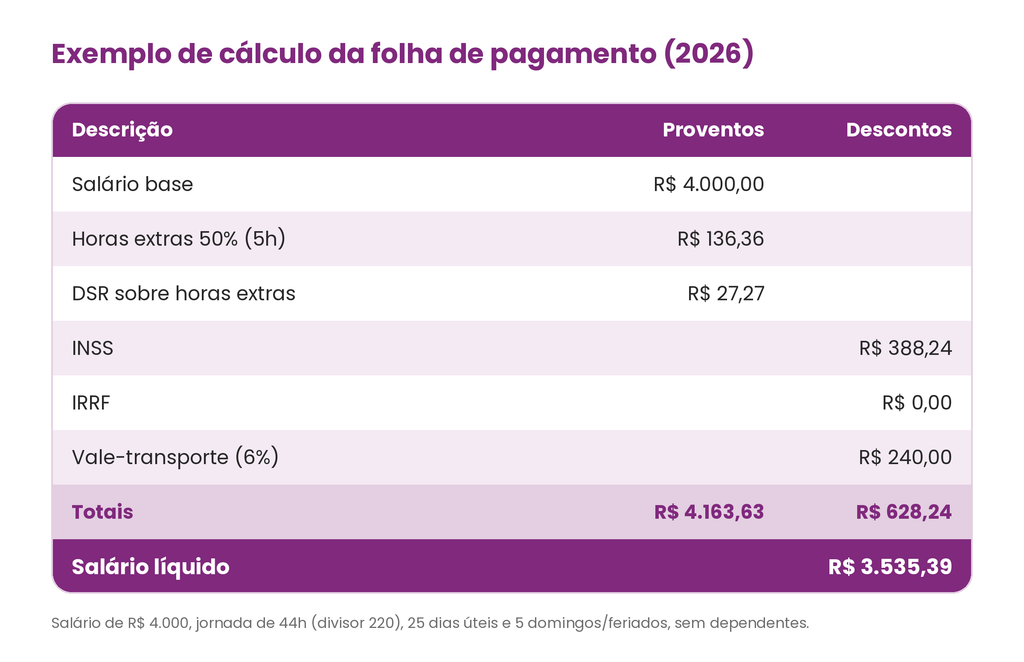
Em 2025, esse mesmo colaborador teria IR retido na fonte. Em 2026, a isenção até R$ 5 mil deixa R$ 139,30 a mais no líquido todo mês.
Quais os principais proventos da folha de pagamento?
A folha de pagamento inclui diversos proventos e vencimentos que representam os ganhos do colaborador, como salário, horas extras etc. A seguir, listamos os principais.
1- Salário
O salário é o valor fixo pago pelo empregador que o colaborador deve receber pelo trabalho realizado e pelo tempo à disposição.
Esse montante deve ser formalizado em contrato, respeitando a legislação vigente.
2- Horas extras
Horas extras são valores adicionais pagos pelas horas trabalhadas além da jornada estabelecida.
Agora, anote aí: o limite máximo é de duas horas diárias. Estas devem ser pagas com acréscimo mínimo de 50% sobre o valor da hora regular.
No eSocial, as horas extras são registradas com a natureza 1003.
3- Descanso Semanal Remunerado (DSR)
O Descanso Semanal Remunerado (DSR) é um direito de todo trabalhador, garantindo um dia de folga remunerada por semana, de preferência aos domingos. Esse descanso deve ser de 24 horas contínuas.
Caso o colaborador não cumpra integralmente sua jornada, ele pode perder o direito ao DSR.
Por fim, no eSocial, o DSR é classificado com a natureza 1012.
4- Adicional noturno
O adicional noturno é pago aos trabalhadores com jornada noturna. Ela ocorre das 22h às 5h para os urbanos, e das 20h às 4h para os rurais. Esse adicional representa no mínimo 20% sobre o valor da hora diurna.
A natureza desse adicional no eSocial é 1205.
5- Adicional de insalubridade
O adicional de insalubridade é destinado aos colaboradores que trabalham em condições prejudiciais à saúde.
Conforme o artigo 192 da CLT, esse valor é calculado sobre o salário mínimo ou piso da categoria. Além disso, varia entre 10% e 40%, dependendo do grau de exposição.
No eSocial, ele é parametrizado como natureza 1202.
6- Adicional de periculosidade
Colaboradores expostos a atividades de risco, como trabalho com inflamáveis ou explosivos, têm direito ao adicional de periculosidade. Ele é de 30% sobre o salário-base.
Esse valor é registrado no eSocial com a natureza 1203.
7- Salário-família
O salário-família é um benefício previdenciário pago pela empresa junto com o salário e depois compensado nas contribuições ao INSS. Ele é devido ao colaborador de baixa renda por filho ou equiparado de até 14 anos, ou inválido de qualquer idade.
Em 2026, pela Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026, a cota é de R$ 67,54 por filho para quem tem remuneração mensal de até R$ 1.980,38. Acima desse limite, o colaborador não tem direito ao benefício.
Para pagar, a empresa precisa da certidão de nascimento dos filhos, da caderneta de vacinação (para menores de 7 anos) e do comprovante de frequência escolar (a partir dos 7 anos).
⭐ Leia também: Como trocar de sistema de folha de pagamento sem dor de cabeça
8- Diárias para viagens
As diárias para viagens cobrem despesas de alimentação, transporte e hospedagem em viagens de trabalho.
Embora haja o registro destas na folha de pagamento, elas não integram o salário e não geram encargos trabalhistas, conforme o artigo 457 da CLT. Confira:
“§ 2o As importâncias, ainda que habituais, pagas a título de ajuda de custo, auxílio-alimentação, vedado seu pagamento em dinheiro, diárias para viagem, prêmios e abonos não integram a remuneração do empregado, não se incorporam ao contrato de trabalho e não constituem base de incidência de qualquer encargo trabalhista e previdenciário.”
No eSocial, diárias são registradas com os códigos 1620 e 1621, dependendo do tipo de despesa.
9- Adicional por tempo de serviço
O adicional por tempo de serviço é uma prática opcional, definida em convenção coletiva, que premia a permanência do colaborador na empresa.
Para envio ao eSocial, ele é parametrizado como natureza 1206.
10- Auxílio-Creche/Babá
Empresas com mais de 30 colaboradoras devem oferecer um espaço para que mães deixem seus filhos até os 6 meses.
Caso essa estrutura não exista, a empresa deve fornecer auxílio-creche ou babá. No eSocial, o auxílio é registrado com os códigos 1404 e 1406.
Esse formato ajuda a manter a folha de pagamento organizada e em conformidade com a legislação. Isso garante que todos os ganhos sejam contabilizados corretamente.
Quais os principais descontos da folha de pagamento?
Além dos ganhos, a folha de pagamento inclui também uma série de descontos, que são valores deduzidos do colaborador. Veja a seguir os principais aplicáveis.
1- Previdência INSS
O INSS é a contribuição do colaborador para a Previdência Social, descontada direto na folha. A alíquota é progressiva: o salário é dividido em faixas e cada parte paga o percentual da sua faixa.
Esta é a tabela vigente desde 1º de janeiro de 2026, definida pela Portaria Interministerial MPS/MF nº 13/2026:
| Salário de contribuição | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 até R$ 2.902,84 | 9% |
| De R$ 2.902,85 até R$ 4.354,27 | 12% |
| De R$ 4.354,28 até R$ 8.475,55 | 14% |
O teto do INSS em 2026 é de R$ 8.475,55. Quem ganha acima disso contribui com o valor máximo, de R$ 988,09 por mês.
⭐ Para ver exemplos de cálculo por faixa, consulte a tabela INSS 2026.
2- Imposto de renda
O Imposto de Renda Retido na Fonte (IRRF) é descontado pela empresa e repassado à Receita Federal. Desde janeiro de 2026, o cálculo tem duas etapas por causa da Lei 15.270/2025.
Primeiro, a empresa calcula o imposto pela tabela progressiva mensal, que não mudou em relação a 2025:
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | R$ 0,00 |
| De R$ 2.428,81 até R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 até R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 até R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
A base de cálculo é o rendimento tributável menos o INSS, a dedução de R$ 189,59 por dependente e a pensão alimentícia.
Se for mais vantajoso, a empresa pode usar o desconto simplificado mensal de R$ 607,20 no lugar dessas deduções.
Depois, aplica a redução criada pela Lei 15.270/2025:
| Rendimento tributável mensal | Redução do imposto |
|---|---|
| Até R$ 5.000,00 | Até R$ 312,89, o que zera o imposto |
| De R$ 5.000,01 até R$ 7.350,00 | R$ 978,62 − (0,133145 × rendimento tributável) |
| Acima de R$ 7.350,00 | Sem redução |
Repare que a redução usa o rendimento tributável bruto, e não a base de cálculo. A mesma lógica vale para o IRRF sobre o 13º salário.
3- Contribuição sindical
Desde a Reforma Trabalhista de 2017, a contribuição sindical tornou-se opcional. Em 2019, uma Medida Provisória (MP 873) sugeriu que o pagamento ocorresse por boleto diretamente ao sindicato, sem desconto em folha.
Contudo, a MP perdeu sua validade, e o desconto pode voltar à folha de pagamento para quem optar pelo pagamento ao sindicato.
4- Adiantamentos
O adiantamento salarial pode ser solicitado pelo colaborador. Ele é deduzido na folha do mês seguinte, com impacto também nas deduções sobre o valor integral da remuneração.
Esse adiantamento é obrigatório somente quando previsto em acordo coletivo ou convenção.
5- Faltas e atrasos
Para atrasos e faltas injustificadas, a empresa pode descontar o dia ausente, incluindo o valor correspondente ao Descanso Semanal Remunerado (DSR).
Se houver feriado na mesma semana da falta, o colaborador pode ter o respectivo dia descontado.
No eSocial, esses descontos são registrados com códigos específicos, como 9207 para faltas e 9208 para atrasos, entre outros.
6- Vale-transporte
O vale-transporte é um direito assegurado ao colaborador que utiliza transporte público para o trabalho. A empresa arca com os custos de deslocamento, mas pode descontar até 6% do salário-base do colaborador.
Caso a empresa ofereça transporte gratuito, não é necessário conceder o benefício. O valor total do vale-transporte é registrado na folha e enviado ao eSocial com o código 1810. O desconto, por sua vez, é lançado com o código 9216.
7- Vale-alimentação, vale-refeição e cesta básica
Embora a legislação não obrigue, muitas empresas oferecem benefícios como vale-alimentação, vale-refeição e cesta básica.
O desconto para esses benefícios não pode exceder 20% do salário. Além disso, empresas que aderem ao Programa de Alimentação do Trabalhador (PAT) podem deduzir até 4% do IR devido.
No eSocial, esses valores têm diferentes naturezas, como 1806 para alimentação vinculada ao PAT e 1807 para alimentação não vinculada. Descontos específicos também são aplicados, como 9240 para alimentação em dinheiro e 9241 para ticket vinculado ao PAT.
| Tipo de Desconto | Base Legal / Regra | Descrição Prática |
| INSS | Instrução Normativa 971/2009 | Contribuição obrigatória para a Previdência Social com alíquotas progressivas entre 7,5% e 14%. |
| Imposto de Renda (IRRF) | Regulamento do IR | Tributação retida na fonte pela empresa e repassada à Receita Federal, conforme tabela progressiva vigente. |
| Contribuição Sindical | Reforma Trabalhista (2017) | Desconto opcional que depende da autorização prévia e expressa do colaborador para ser realizado em folha. |
| Adiantamentos | Acordo ou Convenção Coletiva | Antecipação de parte do salário, deduzida integralmente na folha de pagamento do mês subsequente. |
| Faltas e Atrasos | Artigo 131 da CLT | Desconto de horas ou dias não trabalhados sem justificativa, incluindo o impacto no Descanso Semanal Remunerado (DSR). |
| Vale-Transporte | Lei nº 7.418 | Retenção de até 6% do salário-base do colaborador que utiliza o benefício para deslocamento. |
| Alimentação e Refeição | Lei nº 14.442 (PAT) | Desconto limitado a 20% do custo do benefício, com regras específicas para empresas vinculadas ao PAT. |
💡 Saiba também:
8 dicas para reduzir os custos da folha de pagamento de uma pequena empresa
Veja como a automação do RH pode impactar a sua empresa
Conheça os 20 indicadores de RH essenciais e como calcular!
Conheça as principais rotinas de Departamento Pessoal
Quando pagar a primeira parcela do décimo terceiro? Confira tudo!

Qual é o melhor software de folha de pagamento?
Para você que atua no Departamento Pessoal, a escolha do melhor sistema deve partir de necessidades concretas: integração entre jornada, cálculos e envio ao governo, segurança no tratamento de dados e trilhas de auditoria que facilitem a conformidade com a CLT, Portaria 671 do MTP e os leiautes do eSocial.
Essas capacidades não são detalhes técnicos, são fatores que reduzem riscos e garantem que o fechamento da folha seja defensável em uma eventual fiscalização.
Mais do que funcionalidades avulsas, o diferencial está na habilidade da solução de transformar processos operacionais em controles automatizados.
Na prática, isso significa menos retrabalho, menos erros em cálculos (INSS, IRRF, FGTS), e maior previsibilidade nas provisões de férias e 13º.
Além disso, atualizações legais contínuas e controles de acesso alinhados à LGPD asseguram que a sua rotina de DP permaneça segura e compliant.
A seguir, veja um checklist com os requisitos essenciais e uma tabela comparativa para entender cada item na prática.
Checklist de requisitos indispensáveis
- Integração ponto ↔ folha ↔ eSocial
- Fluxo de dados em tempo real entre controle de ponto e fechamento da folha, evitando importações manuais e divergências de jornada.
- Referência legal: Portaria 671 do MTP e leiautes do eSocial.
- Automação dos cálculos legais
- Cálculo automático de INSS, IRRF, FGTS, adicionais e verbas variáveis com validações antes do fechamento.
- Reduz risco de erros que geram passivos trabalhistas.
- Parametrização por convenção coletiva e regras regionais
- Aplicação de regras por categoria, sindicato e unidade sem necessidade de ajustes manuais recorrentes.
- Aplicação de regras por categoria, sindicato e unidade sem necessidade de ajustes manuais recorrentes.
- Gestão de provisões e eventos periódicos
- Controle integrado de férias, 13º e folhas complementares para assegurar provisões financeiras e conformidade contábil.
- Controle integrado de férias, 13º e folhas complementares para assegurar provisões financeiras e conformidade contábil.
- Segurança e conformidade com a LGPD
- Controles de acesso, criptografia e tratamento diferenciado de dados sensíveis para minimizar riscos de vazamento e penalidades.
- Controles de acesso, criptografia e tratamento diferenciado de dados sensíveis para minimizar riscos de vazamento e penalidades.
- Trilhas de auditoria e logs detalhados
- Registros que comprovem autorizações, alterações e envios ao governo, essenciais para defesa em fiscalizações e reclamatórias.
- Registros que comprovem autorizações, alterações e envios ao governo, essenciais para defesa em fiscalizações e reclamatórias.
- Atualização legal contínua e suporte ágil
- Correções e parametrizações alinhadas a mudanças de Portarias, Decretos e eSocial, com suporte técnico acessível.
- Correções e parametrizações alinhadas a mudanças de Portarias, Decretos e eSocial, com suporte técnico acessível.
- Relatórios e dashboards estratégicos
- Visibilidade operacional e métricas que transformam tempo operacional em decisões do RH e DP.
- Visibilidade operacional e métricas que transformam tempo operacional em decisões do RH e DP.
- Usabilidade e escalabilidade
- Interface intuitiva e capacidade de suportar crescimento da base de colaboradores sem perda de performance.
- Interface intuitiva e capacidade de suportar crescimento da base de colaboradores sem perda de performance.
- Implantação e governança operacional
- Processos claros de onboarding, treinamento e governança para manter qualidade dos dados ao longo do tempo.
Comparativo Folha de Pagamento Digital da Sólides vs outros sistemas
| Requisito | Folha de Pagamento Digital da Sólides | Outros sistemas |
|---|---|---|
| Integração ponto ↔ eSocial | Integração nativa em tempo real entre controle de ponto e eventos do eSocial, eliminando importações manuais | Integração disponível, mas frequentemente exige importação, mapeamentos ou ajustes manuais |
| Automação de cálculos (INSS, IRRF, FGTS) | Cálculos automatizados com validações pré-fechamento e parametrização por regra | Automação parcial, validações podem depender de checagens manuais |
| Parametrização por convenção coletiva | Aplicação granular por sindicato, unidade e função | Parametrização menos flexível, exigindo ajustes customizados |
| Gestão de provisões (férias, 13º) | Provisões automatizadas e relatórios financeiros integrados | Provisões muitas vezes tratadas em planilhas ou módulos separados |
| Segurança e LGPD | Controles de acesso, criptografia e políticas de tratamento de dados | Nível de segurança e controles variam entre fornecedores |
| Trilhas de auditoria e logs | Logs detalhados que registram alterações, autorizações e envios ao governo | Logs básicos ou registros dispersos, dificultando comprovação em auditorias |
| Atualizações legais | Atualizações contínuas alinhadas a Portarias, Decretos e eSocial | Atualizações dependem do roadmap do fornecedor e podem ter latência |
| Relatórios e dashboards | Dashboards prontos para DP e RH com indicadores estratégicos | Relatórios padrões; dashboards analíticos podem ser limitados |
| Usabilidade e escalabilidade | Interface focada em operação de DP, escalável para médias e grandes bases | Usabilidade e performance variam; algumas soluções ficam mais custosas ao escalar |
| Suporte e implantação | Onboarding estruturado e suporte com foco em parametrização operacional | Suporte e velocidade de implantação variam conforme pacote e fornecedor |
⭐ Um erro na folha pode gerar passivo trabalhista e multa no eSocial. Aprenda a evitar esses problemas no curso de folha de pagamento da Escola de Pessoas.
O que é desoneração da folha de pagamento?
Desonerar significa aliviar ou reduzir um encargo. Na prática, a desoneração da folha de pagamento, regulada pelas Leis 12.546/2011 e 13.161/2015, visa diminuir a carga tributária para as empresas.
Antes de 2011, as organizações tinham apenas uma opção para contribuir com o INSS. Nesse modelo de folha de pagamento, a empresa pagava 20% sobre a remuneração total de seus colaboradores.
Em 2015, introduziu-se uma segunda opção: a contribuição sobre a receita bruta, também chamada de desoneração. Nesse caso, o cálculo do valor é feito com base em um percentual que varia entre 1% e 4,5% da receita bruta, dependendo do setor.
Quando a empresa opta pela desoneração, ela passa a recolher o imposto sob o nome de Contribuição Previdenciária sobre a Receita Bruta (CPRB). Esse recolhimento acontece por meio do Documento de Arrecadação de Receitas Federais (DARF), a guia de pagamento de tributos federais.
É importante notar que a Instrução Normativa RFB nº 1876 dispensa a obrigatoriedade de declarar a CPRB na EFD-Contribuições, conforme os prazos de obrigatoriedade da EFD-Reinf estabelecidos pela IN RFB nº 1.701/2017.
Por fim, até a implementação total dessa mudança, as empresas dos setores abaixo podem aplicar a desoneração utilizando as alíquotas específicas da CPRB:
- Tecnologia da Informação (TI);
- Confecção e vestuário;
- Produção de proteína animal;
- Transporte rodoviário de cargas;
- Transporte metroviário e ferroviário de passageiros;
- Construção civil;
- Fabricação de veículos e carroçarias;
- Couro;
- Tecnologia da Comunicação (TIC);
- Calçados;
- Projeto de circuitos integrados;
- Call Center;
- Empresas de construção e obras de infraestrutura;
- Comunicação;
- Transporte rodoviário coletivo;
- Máquinas e equipamentos;
- Setor têxtil.
A evolução da desoneração da folha de pagamento
A desoneração esteve vigente até 31 de dezembro de 2023. No final desse ano, o Congresso Nacional aprovou sua prorrogação até 31 de dezembro de 2027. No entanto, o presidente vetou a lei, mas o Congresso reverteu o veto, fazendo a prorrogação voltar a valer.
Uma Medida Provisória (MP) foi então editada para estabelecer o término gradual da desoneração e mudanças no cálculo da tributação. Entretanto, o executivo e o legislativo decidiram que era necessário discutir mais o tema e, por isso, revogou-se a MP.
A desoneração permaneceu ativa até abril de 2023, quando uma decisão do ministro do STF determinou a suspensão imediata dos seus efeitos. No dia 1º de maio, a Receita Federal publicou em seu portal que a desoneração não estava mais em vigor. Isso bloqueou o envio do evento S-1280.
Em 17 de maio, o Ministro reconsiderou e suspendeu a decisão por 60 dias. Isso permitiu a continuidade da desoneração enquanto o legislativo e o executivo buscavam uma solução.
Esse prazo foi estendido por mais 60 dias, com a desoneração permanecendo em vigor até 11 de setembro de 2024.
Projeto de Lei nº 1.847/2024
No dia 12 de setembro, a Câmara dos Deputados aprovou o Projeto de Lei nº 1.847/2024. Ele estabelece uma transição de três anos para encerrar gradualmente a desoneração em 17 setores da economia.
O presidente, então, sancionou a proposta e, assim, publicou-se a Lei nº 14.973/2024 no Diário Oficial em edição extra, no dia 16/10/2024.
Ademais, para se adaptar às mudanças previstas, a transição ocorrerá da seguinte forma:
- 2024: 100% da contribuição pela CPRB e 0% de CPP sobre a folha;
- 2025: 80% pela CPRB e 25% de CPP sobre a folha;
- 2026: 60% pela CPRB e 50% de CPP sobre a folha;
- 2027: 40% pela CPRB e 75% de CPP sobre a folha;
- 2028: 0% pela CPRB e 100% de CPP sobre a folha.
O que é folha complementar e quando ela é necessária?
A folha complementar é uma folha de pagamento adicional, gerada para pagar diferenças que não entraram na folha normal da competência.
Ela não substitui a folha original: complementa os valores já pagos.
Os casos mais comuns são:
- Reajuste retroativo por convenção coletiva. Quando a CCT é assinada depois da data-base, a empresa precisa pagar as diferenças salariais dos meses anteriores.
- Erro de cálculo. Horas extras não lançadas, adicional calculado errado ou rubrica esquecida que precisam ser corrigidos.
- Rubricas pagas fora da competência. Verbas que só foram apuradas depois do fechamento, como comissões ou premiações.
No eSocial, as diferenças de convenção coletiva são informadas no grupo de remuneração de períodos anteriores do evento S-1200, para que INSS e FGTS sejam recalculados mês a mês.
Quando o pagamento é feito dentro do prazo previsto na norma coletiva, os encargos podem ser recolhidos sem multa.
O tema ganha peso no fim de 2026. Muitas categorias vão renegociar cláusulas de jornada e de remuneração para se adaptar ao fim da escala 6×1, e acordos fechados com atraso devem gerar diferenças retroativas.
Qual a diferença entre holerite, folha e demonstrativo de pagamento?
A diferença fundamental entre esses termos está na abrangência da informação e no destinatário final do documento.
Enquanto um foca no registro global da empresa, os outros são voltados para a transparência na relação individual com o colaborador.
A folha de pagamento é um documento coletivo e obrigatório, conforme o Artigo 225 do Decreto nº 3.048. Ela consolida os dados financeiros de todos os colaboradores em um relatório macro que serve de base para o fechamento contábil e a transmissão de dados ao eSocial.
Ou seja, a folha de pagamento é a ferramenta de controle da empresa que reúne salários, encargos patronais (FGTS e INSS) e tributos.
O holerite é o recibo individual entregue ao trabalhador para detalhar seus vencimentos e descontos. Sua obrigatoriedade é prevista no Artigo 464 da CLT, que exige a formalização do pagamento mediante comprovante.
O nome é uma herança histórica, mas juridicamente ele atesta que a organização cumpriu sua obrigação financeira com o profissional naquele mês.
O demonstrativo de pagamento é apenas um termo moderno e técnico para o holerite. Com a digitalização permitida pelo Decreto nº 10.854, as nomenclaturas se fundiram na rotina do Departamento Pessoal.
Por isso, independentemente do nome usado, o objetivo é garantir que o colaborador compreenda exatamente o que compõe sua remuneração líquida.
| Documento | Definição e Finalidade | Base Legal Principal | Abrangência |
| Folha de Pagamento | Documento macro que consolida os rendimentos e encargos de todos os colaboradores. | Art. 225 do Decreto nº 3.048 | Coletiva (Gestão da Empresa) |
| Holerite | Recibo individual que detalha proventos e descontos de cada trabalhador. | Art. 464 da CLT | Individual (Colaborador) |
| Demonstrativo de Pagamento | Termo moderno e técnico para o holerite, usado para transparência de dados. | Decreto nº 10.854 | Individual (Colaborador) |
Na Prática: Como a SIMASLOG reduziu em 3 dias o fechamento da folha
A trajetória da SIMASLOG, referência no mercado de logística global, exemplifica como a modernização tecnológica pode transformar radicalmente a eficiência de um Departamento Pessoal.
Antes de adotar as soluções da Sólides, a empresa enfrentava gargalos operacionais críticos: a gestão da folha era um processo moroso e vulnerável, centralizado em uma única pessoa que despendia sete dias inteiros apenas na conferência manual de registros de ponto.
Esse cenário burocrático não apenas atrasava pagamentos, mas expunha a organização a riscos elevados de passivos trabalhistas devido a possíveis inconsistências no recolhimento de encargos.
A virada estratégica ocorreu com a implementação do Sólides DP, que integrou o controle de jornada em uma plataforma unificada e intuitiva.
A solução trouxe flexibilidade imediata, permitindo que os colaboradores registrassem o ponto via aplicativo ou web, atendendo tanto quem utiliza smartphones quanto quem opera pelos computadores da empresa.
Com o uso de dashboards para identificação de inconsistências em tempo real e relatórios automatizados integrados à contabilidade, o DP ganhou a previsibilidade que faltava.
Além disso, a adoção da assinatura eletrônica conferiu segurança jurídica e agilidade na validação de documentos oficiais.
Com o apoio da tecnologia da Sólides, a SIMASLOG alcançou métricas impressionantes:
- Redução de 42% no tempo de fechamento: O processo caiu de 7 para apenas 4 dias úteis.
- Qualidade e Segurança: A maior assertividade nos registros mitigou riscos de erros que geram dívidas fiscais e tributárias (passivos trabalhistas).
- ROI Superior: A empresa obteve uma ferramenta muito mais completa e estável pelo mesmo custo da solução limitada utilizada anteriormente.
- Marca Empregadora: A oferta de um clube de vantagens exclusivo via plataforma ajudou a fortalecer o engajamento e a retenção de talentos.

Conforme destaca Catarina Lopes, analista de RH da SIMASLOG:
“Tenho uma ferramenta mais completa pelo mesmo custo que eu tinha com o outro aplicativo. Isso, para mim, é uma evolução; consegui ter mais qualidade”.
Leia mais em: Case SIMASLOG: como a empresa reduziu 3 dias de fechamento de ponto?
Como otimizar o fechamento da folha de pagamento?
Para otimizar o fechamento da folha de pagamento, o Departamento Pessoal pode seguir a seguinte rotina:
- Acompanhar diariamente as movimentações (ajuste de horas extras, registro de faltas e verificações no banco de horas);
- Fazer lançamentos conforme ocorrências (sempre que necessário, insira adiantamentos, registros de afastamentos (S-2230) e dados de admissões no eSocial);
- Conferir dados antes do fechamento, ou seja, verificar convênios, benefícios e outros lançamentos;
- Cumprir prazos de envio ao eSocial para evitar problemas, envie mensalmente eventos como S-1200, S-1210 e o fechamento S-1299. Ademais, confirme os retornos para assegurar o recebimento e processamento das informações;
- Utilizar relatórios de apoio, gerando relatórios de férias, provisões de 13º salário e outras integrações contábeis, facilitando a programação e antecipando etapas futuras.
Implementando essas práticas, o DP mantém o processo de fechamento da folha de pagamento mais ágil e eficiente. E o melhor: assegura conformidade com as exigências legais e, dessa forma, evita surpresas de última hora.
O que muda na folha de pagamento em 2026 e 2027?
Quatro mudanças afetam diretamente a folha de pagamento entre 2026 e 2027.
Duas já estão em vigor (IRRF e reoneração), uma começa em 16 de dezembro de 2026 (fim da escala 6×1) e outra age de forma indireta (reforma tributária).
Nova faixa de isenção do Imposto de Renda
Desde janeiro de 2026, quem tem rendimento tributável mensal de até R$ 5.000 não tem mais IRRF descontado na folha.
Entre R$ 5.000,01 e R$ 7.350, o imposto cai de forma gradual. A mudança veio da Lei 15.270/2025, que manteve a tabela progressiva e criou uma redução aplicada depois do cálculo tradicional.
Para o DP, isso significa uma conta a mais em cada holerite e atenção redobrada no 13º, que também recebe a redução. Sistemas que não foram atualizados continuam retendo imposto indevido.
Fim da escala 6×1: jornada, divisor e DSR
A Emenda Constitucional 141/2026, publicada em 16 de outubro de 2026, reduz a jornada máxima sem redução de salário. A transição tem duas etapas:
| Período | Jornada máxima | Repouso semanal | Divisor mais usado |
|---|---|---|---|
| Até 15/12/2026 | 44 horas | 1 dia | 220 |
| De 16/12/2026 a 15/12/2027 | 42 horas | 2 dias | 210 |
| A partir de 16/12/2027 | 40 horas | 2 dias | 200 |
Como o salário mensal se mantém e as horas diminuem, a hora fica mais cara. Para um salário de R$ 4.000, a hora normal passa de R$ 18,18 (divisor 220) para R$ 19,05 (divisor 210) e depois para R$ 20,00 (divisor 200).
Horas extras, adicional noturno, faltas e atrasos acompanham esse aumento.
O divisor 200 já tem respaldo na Súmula 431 do TST. Para a fase de 42 horas, o divisor 210 é o entendimento predominante entre especialistas, mas ainda não há precedente específico. A folha de dezembro de 2026 será a primeira com a regra nova e terá cálculos proporcionais, com dias sob a jornada antiga e dias sob a nova.
⭐ Vale a leitura: Fim da escala 6×1: respostas para as principais dúvidas, com a especialista em DP Natália Santos
Reoneração gradual da folha
As empresas dos 17 setores que usavam a desoneração estão no segundo ano da volta à contribuição de 20% sobre a folha. Em 2026, pagam 10% sobre a folha mais 60% da alíquota original da CPRB sobre a receita bruta.
Em 2027, serão 15% sobre a folha e 40% da CPRB. A partir de 2028, a contribuição volta a ser integral sobre a folha. O calendário completo está no H2 sobre desoneração, mais abaixo.
Reforma tributária e a folha de pagamento
A reforma tributária do consumo (EC 132/2023 e LC 214/2025) não altera os encargos sobre a folha: INSS, FGTS, RAT e terceiros continuam iguais. O efeito é indireto.
Como a folha não gera crédito de CBS e IBS, empresas com muita mão de obra, sobretudo de serviços, tendem a ter uma carga maior no novo modelo.
Por isso, o custo da folha passa a pesar mais nas decisões de preço e de estrutura.
Quais os erros mais comuns na folha de pagamento?
Os erros na folha de pagamento costumam vir de dados desatualizados ou que chegam fora do prazo. Os mais frequentes são:
- Tabelas desatualizadas. Usar faixas antigas de INSS, a tabela de IRRF sem a redução da Lei 15.270/2025 ou o salário-família de 2025 gera desconto errado em todos os holerites.
- Variáveis enviadas fora do prazo. Horas extras, faltas e atestados que chegam depois do fechamento obrigam o DP a fazer folha complementar ou ajustes no mês seguinte.
- DSR sobre variáveis esquecido. Pagar as horas extras sem o reflexo no descanso semanal é uma das causas mais comuns de ação trabalhista.
- Divisor errado. A partir de 16 de dezembro de 2026, manter o divisor 220 para quem passou a cumprir 42 horas reduz o valor da hora extra.
- eSocial divergente da folha. Rubricas com natureza ou incidência mal cadastradas fazem o INSS e o FGTS apurados pelo governo não baterem com a folha interna.
Quase todos esses problemas têm a mesma raiz: processos manuais e planilhas que dependem de alguém lembrar de atualizar cada valor. Veja outros cuidados no conteúdo sobre erros na folha de pagamento.
Como transformar a folha de pagamento em indicadores para a gestão?
Por Vanessa Soares, advogada, auditora e consultora jurídica trabalhista
Por que a folha é um raio-X da empresa
No CONARH 2026, levei ao palco da Arena Sólides uma provocação: a folha de pagamento quase sempre é vista como despesa, quando na verdade é a maior fonte de inteligência do negócio. Poucas empresas percebem isso.
A folha conversa com praticamente todas as áreas. As horas extras falam com a operação, os afastamentos falam com a saúde ocupacional e o turnover fala com a liderança.
Nas auditorias que faço, os números estão sempre lá, mês após mês. O que falta é alguém perguntar por quê.
Costumo comparar dois tipos de DP: o tradicional confere o cálculo e entrega a obrigação e o estratégico analisa indicadores, previne passivo trabalhista e apoia a decisão da diretoria.
Isso não significa abandonar a parte técnica. Ela é pré-requisito, e tudo o que mostrei nos tópicos anteriores deste guia continua valendo.
Ninguém vira estratégico errando cálculo.

“A folha de pagamento não é só um relatório financeiro, ela é um raio-X da empresa. O dia que a gente entender isso, as informações vão ser mais bem utilizadas, os dados vão ser melhor avaliados, porque ela é um raio-X de tudo que aconteceu. Se eu estou tomando, enquanto gestor, decisões erradas ou equivocadas, baseadas em dados não reais, essas informações vão refletir na folha de pagamento.”
3 indicadores da folha para começar
Na palestra, apresentei dez indicadores que a folha já entrega prontos, sem nenhum sistema novo. Para quem está começando, recomendo três.
Cada um responde a uma decisão de gestão, e não a uma conferência de cálculo.
| Indicador | O que mostra | Decisão de gestão que apoia |
|---|---|---|
| Horas extras sobre a folha bruta | Onde o excedente de jornada se concentra, por área, turno ou equipe | Contratar, redistribuir demandas ou rever a escala antes que o custo vire rotina |
| Custo total por colaborador | Se o preço do contrato ou do serviço ainda cobre o custo real da mão de obra, com encargos e provisões | Reajustar preços, renegociar contratos ou rever a estrutura da equipe |
| Turnover por área e por gestor | Se o problema de saída está na seleção, na liderança ou no desenho da escala | Revisar o perfil de contratação, desenvolver o gestor ou redesenhar a jornada |
O primeiro ganhou ainda mais peso com o fim da escala 6×1. Com a hora mais cara a partir de 16 de dezembro de 2026, o mesmo volume de horas extras vai custar mais, e quem não acompanha esse número vai descobrir o impacto só no fechamento.
O segundo usa a conta que mostrei no tópico sobre quanto custa a folha para a empresa.
Quando faço essa análise com clientes, é comum encontrar contratos que pareciam lucrativos e que, somados os encargos, já não se pagam.
O terceiro precisa ser lido por gestor. Turnover alto em uma única equipe raramente é problema de mercado.
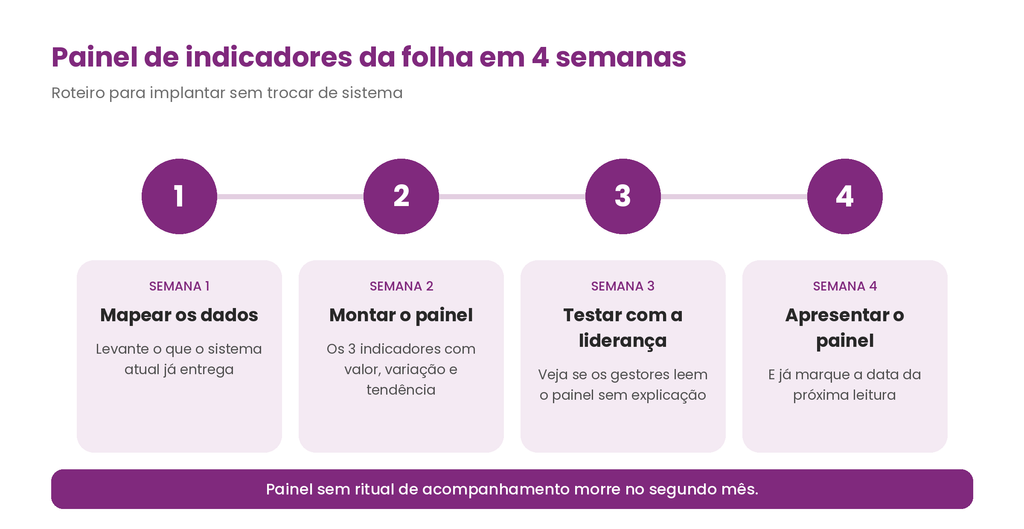
Como montar um painel de indicadores da folha em 4 semanas
Dá para começar sem trocar de sistema. O roteiro que proponho tem quatro etapas:
- Semana 1: mapear os dados. Levante o que o sistema atual já entrega: horas extras por centro de custo, encargos, admissões e desligamentos por área e por gestor.
- Semana 2: montar o painel. Monte o painel com os três indicadores, mostrando valor, variação em relação ao mês anterior e tendência lado a lado.
- Semana 3: testar com a liderança. Leve o painel para dois ou três gestores e veja se eles conseguem interpretar os números sem explicação. O que gerar dúvida precisa ser ajustado.
- Semana 4: apresentar e marcar a próxima leitura. Apresente o painel para a diretoria e já saia da reunião com a data da próxima leitura na agenda.
Deixo dois alertas. O primeiro: o painel não substitui o relatório contábil. Ele substitui a reunião de 40 minutos explicando o relatório, porque a diretoria passa a ler o cenário em poucos minutos.
O segundo: painel sem ritual de acompanhamento morre no segundo mês. A leitura mensal fixa na agenda é o que transforma o painel em decisão.
Por que a automação da folha de pagamento é o futuro do Departamento Pessoal?
A transição do Departamento Pessoal operacional para um modelo estratégico passa, obrigatoriamente, pela tecnologia.
O fechamento da folha de pagamento é uma das rotinas mais sensíveis de qualquer empresa, e a dependência de processos manuais tem se mostrado um risco insustentável para o negócio.
Essa mudança de mentalidade nas organizações brasileiras reflete uma prioridade clara. Portanto, a busca por modernização vai além da agilidade, pois garante a segurança jurídica e a saúde financeira do negócio.
Quais os riscos do processo manual na folha?
Manter o controle da folha em planilhas ou sistemas obsoletos abre margem para erros que custam caro. Segundo dados do Mapa do RH & DP 2025, o Brasil atingiu um recorde de R$ 48,7 bilhões em processos trabalhistas em 2024.
Ou seja, a falha humana no cálculo de uma hora extra ou na aplicação de uma alíquota de INSS pode ser o estopim para uma autuação fiscal.
Somado a isso, o tempo gasto em conferências manuais impede que o profissional de DP foque em análise de indicadores e bem-estar dos colaboradores.
Como a eficiência tecnológica transforma o setor?
A tecnologia deixou de ser um diferencial para se tornar o padrão de mercado. Atualmente, 46% das empresas já utilizam softwares para a maioria dos seus processos internos.
Esse movimento de digitalização garante que a empresa esteja em conformidade com o Decreto nº 10.854 e com os constantes envios ao eSocial.
Além disso, a integração de dados elimina o retrabalho. Quando o controle de ponto, conforme a Portaria 671, está conectado diretamente à folha, as informações fluem sem necessidade de digitação manual.
Vale a pena automatizar a folha de pagamento?
Sim, automatizar a folha de pagamento é uma das principais ações estratégicas que o Departamento Pessoal pode fazer para otimizar seu trabalho. Inclusive, os dados comprovam essa realidade:
- Uma pesquisa da Fenacon (Federação Nacional das Empresas de Contabilidade) indicou que, em média, as empresas brasileiras com até 50 funcionários levam 4 horas para fazer a folha de pagamento;
- Empresas com 51 a 250 funcionários gastam, em média, 8 horas com a folha de pagamento;
- Para empresas com mais de 250 funcionários, a média é de 16 horas por folha de pagamento.
Por isso, a transição do Departamento Pessoal para um modelo estratégico passa obrigatoriamente pela automação da folha.
Automatizar não é só reduzir tempo de execução, é reduzir exposição a passivos trabalhistas e garantir segurança jurídica no cumprimento de prazos previstos pelo art. 459 da CLT e pelo Decreto nº 3.048/1999.
Quando o controle de ponto está integrado à folha, desaparecem divergências que geram retrabalho e autuações.
Os números reforçam essa necessidade: menos tempo gasto em tarefas manuais significa mais capacidade para análise de indicadores, gestão de benefícios e promoção do bem-estar dos colaboradores.
Se a prioridade é modernização alinhada à conformidade, considerando o Decreto nº 10.854 e as exigências de proteção de dados da LGPD, a adoção de uma folha de pagamento digital torna-se um passo lógico.
A integração, a automação dos cálculos e o armazenamento seguro permitem rastreabilidade dos eventos e maior confiança nas bases enviadas ao eSocial.
Automatize o fechamento da folha e garanta conformidade
A folha de pagamento digital da Sólides centraliza lançamentos, cálculos e comunicações com o eSocial, reduzindo retrabalho e inconsistências entre jornada e base salarial quando o controle de ponto está integrado, conforme a Portaria 671 do MTP.
A solução da Sólides automatiza INSS, IRRF e FGTS, gera holerites, mantém provisões de férias e 13º e registra logs de auditoria para garantir rastreabilidade dos eventos.
Principais características:
- Integração nativa com controle de ponto e eventos do eSocial, evitando digitação manual.
- Cálculos automáticos (INSS, IRRF, FGTS) e parametrizações por convenção coletiva.
- Geração e entrega de holerites em massa e gestão de provisões (férias e 13º).
- Armazenamento seguro e controles de acesso pensados para conformidade com a LGPD (Lei 13.709).
- Logs e trilhas de auditoria que facilitam comprovação em fiscalizações e reclamatórias.
- Relatórios e dashboards para transformar tempo operacional em análises estratégicas do Departamento Pessoal.
O resultado disso é menor exposição a passivos trabalhistas e mais capacidade para atividades estratégicas, preservando o cumprimento dos prazos, alinhando modernização à segurança jurídica.
Dúvidas frequentes sobre Folha de Pagamento
A folha de pagamento é o documento que registra todos os valores devidos ao empregado, incluindo salários, descontos, encargos e benefícios.
A folha é elaborada pelo setor de RH ou contabilidade, calculando salário bruto, descontos legais (INSS, IR, FGTS) e salário líquido.
Geralmente, a folha fecha no último dia do mês anterior, garantindo o pagamento até o 5º dia útil do mês seguinte.
O pagamento pode ser feito por depósito em conta, cheque ou, excepcionalmente, em espécie, respeitando prazos legais.
A folha de pagamento é o registro geral de todos os empregados da empresa, enquanto o holerite é o comprovante individual entregue ao trabalhador.
A CLT não determina um modelo padronizado para a folha de pagamento, mas exige a sua elaboração para todos os colaboradores.
Não existe um modelo base obrigatório. O que é definido é que algumas informações, como salário bruto, proventos (horas extras, comissões etc.) e descontos (INSS, IRRF etc.) estejam presentes.
Normalmente, o colaborador está interessado mesmo é no holerite, que detém as informações da folha de pagamento. Nesse caso, existem softwares, como o da Sólides que entregam essas informações automatizadas para os funcionários.