A reforma tributária está mudando a forma como empresas de todos os portes e setores calculam, pagam e planejam seus impostos no Brasil.
Aprovada pela Emenda Constitucional 132/2023 e já com a primeira regulamentação em vigor, a Lei Complementar 214/2025, ela substitui cinco tributos por um modelo de IVA dual e muda a lógica de cobrança de impostos no país até 2033.
A transição já começou, em 2026, entrou em vigor a fase de testes da CBS e do IBS, com alíquotas simbólicas que preparam o terreno para a implementação definitiva.
Empresários, gestores de RH e DP, contadores e profissionais de outras áreas de gestão precisam entender o que muda, quando muda e o que fazer agora, independentemente de terem uma equipe contábil dedicada ou não.
Neste guia, você encontra a explicação completa da reforma: o que ela unifica, o cronograma ano a ano até 2033, os termos técnicos que aparecem na legislação, as mudanças nos regimes tributários, o impacto real e um passo a passo prático de preparação.
O que é a reforma tributária?
A reforma tributária é a reestruturação do sistema de tributação sobre o consumo no Brasil, aprovada pela Emenda Constitucional 132, em dezembro de 2023.
Ela substitui cinco tributos federais, estaduais e municipais por um modelo de Imposto sobre Valor Agregado (IVA) dual, dividido em CBS e IBS.
O objetivo central é simplificar um sistema tributário reconhecido como um dos mais complexos do mundo.
Hoje, uma empresa brasileira lida com regras diferentes de ICMS em cada estado, ISS em cada município e uma sobreposição de obrigações acessórias que consome tempo e recursos.
A reforma substitui essa fragmentação por regras nacionais únicas, aplicadas da mesma forma em todo o país.
A mudança redesenha a carga tributária de empresas de todos os portes, os preços de produtos e serviços, e a forma como o governo arrecada e distribui recursos entre estados e municípios.
O que muda com a nova reforma tributária?
Cinco tributos sobre o consumo saem de cena e dão lugar a um modelo único de IVA dual.
Essa é a mudança estrutural da reforma, e ela afeta diretamente o cálculo de preços, contratos e margem de qualquer empresa que venda produtos ou serviços no Brasil.
Os tributos unificados são:
- Imposto sobre a Circulação de Mercadorias e Serviços (ICMS)
- Imposto Sobre Serviços (ISS)
- Imposto sobre Produtos Industrializados (IPI)
- Programa de Integração Social (PIS)
- Contribuição para o Financiamento da Seguridade Social (Cofins)
Para as empresas, a unificação significa menos guias de recolhimento, menos interpretações divergentes entre fiscos estaduais e municipais, e um sistema de crédito tributário mais previsível.
Tanto para o MEI, quanto para a grande indústria, o impacto real de quem paga impostos no dia a dia está nas seções seguintes: como funciona o novo imposto, quais as alíquotas e quando cada mudança entra em vigor.
Criação do IVA (CBS e IBS)
Os cinco tributos citados são substituídos pelo Imposto sobre Valor Agregado (IVA), dividido em duas partes: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), que reúne estados e municípios.
Essa unificação é uma das mudanças que mais redesenham o futuro da contabilidade no Brasil, já que altera a lógica de apuração de crédito usada há décadas.
Os dois seguem a lógica de não cumulatividade plena: o imposto pago em uma etapa da cadeia produtiva vira crédito na etapa seguinte, o que elimina a cobrança em cascata que hoje encarece produtos e serviços.
Uma empresa deixa de pagar imposto sobre imposto, algo comum no modelo atual quando ICMS e PIS/Cofins se sobrepõem em diferentes elos da cadeia.
Essa mudança simplifica o cálculo de quanto uma empresa efetivamente deve recolher: em vez de cruzar regras de cinco tributos diferentes, ela passa a lidar com uma única base de cálculo e um crédito que acompanha a mercadoria ou o serviço do início ao fim da cadeia.
Novas alíquotas e isenções
A alíquota padrão do novo IVA (CBS + IBS somados) tem estimativa oficial em torno de 26,5%, segundo cálculos do governo federal e do Comitê Gestor do IBS.
Esse patamar colocaria o Brasil entre os países com a maior alíquota de IVA do mundo, à frente de referências internacionais como Hungria (27%) e países nórdicos.
A alíquota final só será confirmada conforme a regulamentação avança e os setores com regimes diferenciados são definidos, mas o número já orienta o planejamento de precificação das empresas. Produtos da cesta básica nacional têm alíquota zero.
Outros setores, como saúde, educação, transporte coletivo e produtos agropecuários, têm redução de até 60% sobre a alíquota padrão.
Para os itens sem redução, a régua de referência é essa faixa de 26,5% a 28%, valor que empresas de qualquer porte devem considerar ao simular o impacto da reforma na própria margem.
Implementação do cashback
O cashback tributário devolve parte do imposto pago por famílias de baixa renda inscritas no CadÚnico, aplicado especialmente sobre itens como gás de cozinha e contas de água e luz.
A medida busca compensar o caráter regressivo dos impostos sobre consumo, que hoje pesam proporcionalmente mais sobre quem ganha menos.
Para as empresas, o cashback não altera o valor cobrado do consumidor final no momento da compra: a devolução acontece depois, por meio de um sistema de rastreamento vinculado ao CPF do beneficiário.
O modelo já é testado em estados como Rio Grande do Sul, e a expectativa é que sirva de referência para a operação nacional.
Junto com o cashback, a reforma cria a chamada salvaguarda fiscal, um mecanismo de ajuste que evita aumento não intencional da carga tributária durante a transição entre os sistemas antigo e novo.
Fim da guerra fiscal
A guerra fiscal é a disputa entre estados por meio de benefícios e isenções para atrair empresas e investimentos, prática que gera distorções econômicas e insegurança jurídica.
A reforma encerra esse modelo ao adotar o princípio de tributação no destino: o imposto passa a ser cobrado no local onde o produto ou serviço é efetivamente consumido, não onde a empresa está sediada.
Essa mudança elimina o incentivo para empresas escolherem onde se instalar com base apenas em vantagens fiscais estaduais, e redistribui a arrecadação para os estados e municípios onde o consumo de fato acontece.
Imposto Seletivo (Imposto do Pecado)
O Imposto Seletivo, apelidado de “Imposto do Pecado”, incide sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e agrotóxicos.
O objetivo declarado é desestimular o consumo desses itens por meio de uma alíquota adicional, somada ao IVA.
Empresas que atuam nesses setores precisam considerar o Imposto Seletivo como um custo extra na formação de preço, distinto da alíquota padrão do CBS/IBS.
A definição exata de quais produtos entram na lista e em que percentual ainda está em regulamentação.
Criação do Fundo Nacional de Desenvolvimento Regional (FNDR)
O Fundo Nacional de Desenvolvimento Regional (FNDR) é o mecanismo criado para compensar estados e municípios que podem perder arrecadação com o fim da guerra fiscal e a mudança para tributação no destino.
Ele direciona recursos para projetos de infraestrutura, inovação e sustentabilidade nas regiões mais afetadas pela transição.
Para empresas com operação ou planos de expansão nessas regiões, o FNDR pode representar oportunidades de incentivo distintas das que existiam no modelo de guerra fiscal, agora vinculadas a projetos de desenvolvimento regional em vez de renúncia fiscal direta.

Quais são os principais termos da reforma tributária?
A reforma trouxe um vocabulário técnico novo, que aparece com frequência em notícias e documentos oficiais sem uma explicação clara para quem não é da área fiscal.
Entender esses termos facilita acompanhar a regulamentação e conversar com contadores, fornecedores de sistemas e órgãos públicos.
O que é o Comitê Gestor do IBS
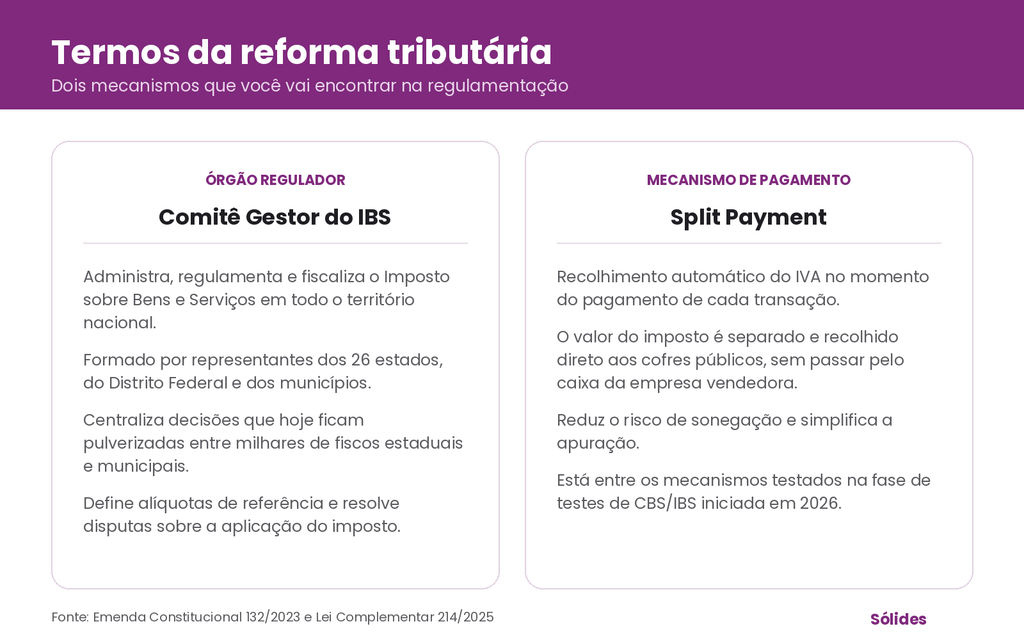
O Comitê Gestor do IBS é o órgão responsável por administrar, regulamentar e fiscalizar o Imposto sobre Bens e Serviços em todo o território nacional.
Formado por representantes dos 26 estados, do Distrito Federal e dos municípios, ele centraliza decisões que hoje ficam pulverizadas entre milhares de fiscos estaduais e municipais diferentes.
O Comitê Gestor define alíquotas de referência, distribui a arrecadação entre os entes federativos e resolve disputas sobre a aplicação do imposto, funcionando como uma instância unificada que substitui a negociação caso a caso com cada estado ou prefeitura.
Como funciona o Split Payment
O Split Payment é o mecanismo de recolhimento automático do IVA no momento do pagamento de uma transação.
Quando um cliente paga por um produto ou serviço, o valor do imposto é separado automaticamente e recolhido direto para os cofres públicos, sem passar pelo caixa da empresa vendedora.
Esse modelo reduz o risco de sonegação e simplifica a apuração para as empresas, já que o imposto não precisa mais ser calculado, provisionado e recolhido manualmente em etapas separadas.
O Split Payment está entre os mecanismos testados na fase de testes de CBS/IBS iniciada em 2026, com adoção obrigatória prevista conforme o cronograma de implementação avança.
Qual o cronograma da reforma tributária?
O cronograma da reforma tributária é gradual e se estende de 2023 a 2033, dividido em fases de aprovação, testes, transição e vigência plena.
Veja a linha do tempo completa:
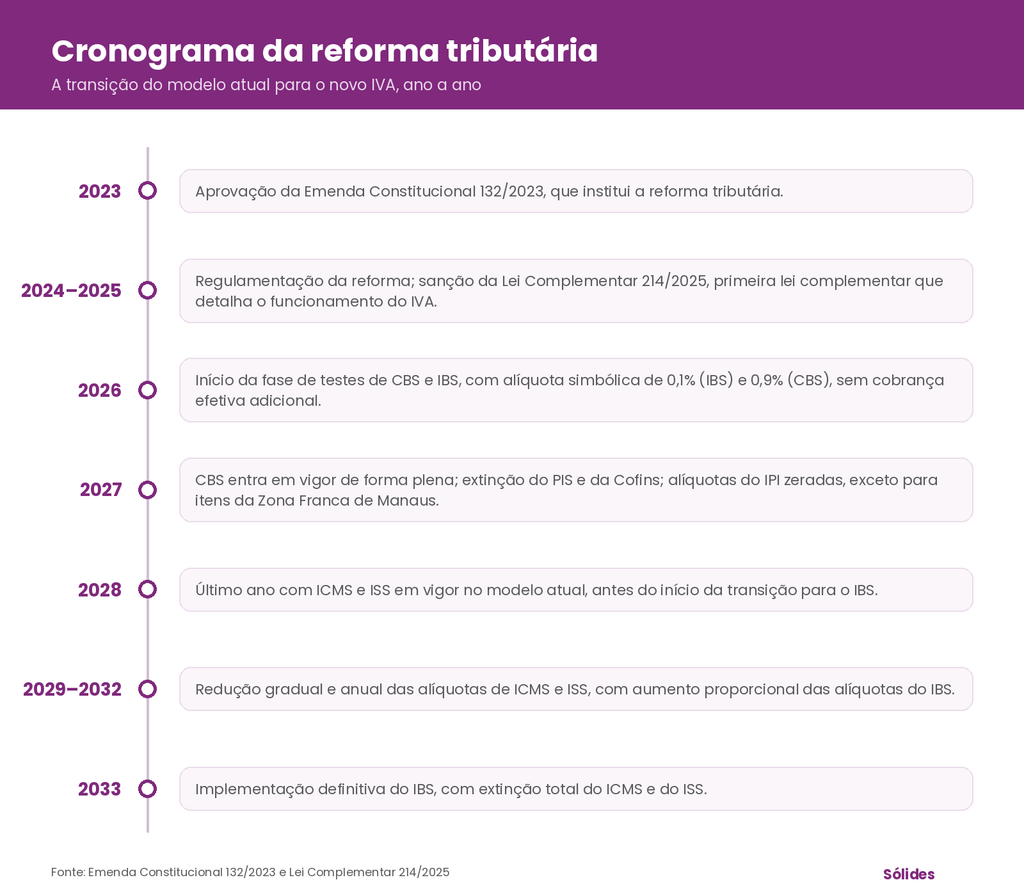
Para as empresas, o período mais sensível é 2026 a 2028: é quando a fase de testes se torna operação real e a CBS substitui PIS e Cofins de forma definitiva, exigindo ajustes em sistemas fiscais, contratos e precificação.
O que muda em 2026 com a Reforma Tributária? O ano de teste
2026 é o primeiro ano em que a reforma sai do papel e começa a rodar na prática, ainda que sem impacto financeiro direto.
A CBS é cobrada a uma alíquota de 0,9%, e o IBS a 0,1%, mas o valor pago nessas duas taxas é integralmente compensado com abatimento no PIS, na Cofins e no ICMS devidos pela empresa no mesmo período.
Ou seja, a carga tributária total não aumenta em 2026.
O objetivo da fase de testes é operacional, não arrecadatório. Empresas, contadores e o próprio governo usam esse ano para validar sistemas de emissão de nota fiscal, testar a apuração de crédito no novo modelo e identificar falhas antes da CBS entrar em vigor de forma plena em 2027.
Participar dessa fase de teste é obrigatório para a maioria das empresas do regime regular, o que torna 2026 o momento certo para revisar ERP, sistemas fiscais e processos internos de apuração, antes que qualquer erro tenha efeito financeiro real.
Quais são as mudanças nos regimes tributários especiais?
Cada regime de apuração de impostos sobre a renda (Simples Nacional, Lucro Presumido e Lucro Real) se relaciona de forma diferente com o novo IVA, já que a reforma tributária incide sobre o consumo e não substitui essas categorias.
- Lucro Real: Empresas sentem o efeito mais direto do novo sistema de crédito, já que hoje apuram PIS e Cofins pelo regime não cumulativo. A transição para CBS e IBS mantém essa lógica de crédito, mas exige remapear toda a cadeia de fornecedores para garantir que os créditos continuem sendo aproveitados corretamente.
- Lucro Presumido: enfrenta o ajuste mais significativo: hoje apura PIS e Cofins no regime cumulativo, sem direito a crédito amplo. Com a CBS não cumulativa valendo para todas as empresas, mesmo as do Lucro Presumido passam a gerar e aproveitar crédito tributário na cadeia, o que muda a forma de calcular o custo real de insumos e serviços contratados.
- Simples Nacional: mantém o recolhimento unificado, mas ganha uma característica nova: a possibilidade de optar pelo regime regular do IVA nas operações em que isso represente vantagem tributária, principalmente para quem vende para empresas de Lucro Real que precisam de crédito fiscal sobre a compra.
Impactos da Reforma tributária para contadores, PMEs e empreendedores
O efeito da reforma tributária muda conforme o papel de quem lida com ela no dia a dia.
Contadores enfrentam uma reformulação de processos e sistemas, PMEs precisam simular o impacto na margem e no fluxo de caixa, e empreendedores individuais e pequenos negócios lidam com mudanças mais pontuais na relação com fornecedores e clientes.
Para contadores
Contadores assumem o papel de tradutores da reforma para os clientes: além de dominar a nova lógica de crédito do IVA, precisam orientar cada cliente sobre o impacto específico do seu setor e regime de apuração.
A reforma tributária para contadores passa por novos códigos fiscais, novas obrigações acessórias e a validação de sistemas na fase de testes de 2026, antes da CBS entrar em vigor de forma plena.
Para PMEs
Pequenas e médias empresas sentem o impacto na precificação e no fluxo de caixa, especialmente as que atuam no setor de serviços, onde a alíquota efetiva sobe.
O ponto de atenção é simular cenários de carga tributária com antecedência e revisar contratos de longo prazo antes que cada fase do cronograma entre em vigor.
Para empreendedores e MEIs
O MEI mantém o enquadramento simplificado atual, sem mudança direta na forma de recolhimento.
O ponto que exige atenção não está no MEI em si, mas na relação comercial que ele mantém: empresas que compram de um MEI não geram crédito de IVA sobre essa compra, porque o MEI fica fora da cadeia de não cumulatividade do novo sistema.
Isso pode influenciar decisões de compra de clientes que hoje são empresas de Lucro Real ou Lucro Presumido, já que elas passam a ter um motivo tributário concreto para preferir fornecedores que gerem crédito.
Um MEI que presta serviço para outras empresas, e não para o consumidor final, faz bem em entender como se posiciona nessa cadeia de crédito, porque isso pode se tornar um fator de negociação de preço nos próximos contratos.
Quais as vantagens e desvantagens da reforma tributária?
Entre as principais vantagens da reforma tributária, estão:
- Simplificação do sistema tributário: a unificação de cinco tributos em um modelo de IVA reduz a complexidade e os custos de conformidade para empresas de todos os portes
- Eficiência e transparência: a não cumulatividade plena do IBS e da CBS elimina a tributação em cascata, tornando o sistema mais transparente e reduzindo distorções
- Fim da guerra fiscal: a uniformização das alíquotas e a tributação no destino acabam com a competição predatória entre estados por meio de incentivos fiscais
- Inclusão social: mecanismos como o cashback tributário e a manutenção de isenções para a cesta básica reduzem o peso proporcional dos impostos sobre famílias de baixa renda.
Empresas que já passaram pela adaptação exigida pela reforma trabalhista reconhecem o padrão: mudanças estruturais trazem ganhos reais, mas exigem um período de ajuste.
Por outro lado, algumas desvantagens merecem atenção:
- Desafios de implementação: a transição para o novo sistema pode gerar períodos de incerteza técnica e operacional até 2033
- Impacto setorial desigual: setores como serviços podem enfrentar aumento efetivo da carga tributária com a alíquota padrão elevada
- Controvérsia do Imposto Seletivo: a definição de quais produtos entram na lista do “Imposto do Pecado” ainda gera debate entre setores afetados e defensores da medida
- Desigualdades regionais: apesar do FNDR, alguns estados e municípios podem levar anos para se adaptar à perda de receita do modelo antigo.

Como ficam os dividendos com a reforma tributária?
A tributação de dividendos não faz parte da reforma tributária do consumo (EC 132/2023).
Ela está prevista em uma reforma tributária separada, sobre a renda, ainda em tramitação, e é comum a confusão entre as duas, já que ambas avançam em paralelo.
Na proposta de reforma da renda, dividendos recebidos por sócios e acionistas passariam a ser tributados, encerrando a isenção vigente hoje.
Em contrapartida, a proposta reduz a alíquota do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL), de 34% para uma faixa próxima de 25%, com uma alíquota adicional de até 15% sobre os dividendos distribuídos.
Enquanto essa proposta não avança, o imposto de renda 2025 segue com as regras atuais de isenção sobre dividendos.
Para empresas e sócios, o ponto prático é acompanhar as duas reformas separadamente: a tributária do consumo, já em vigor e com cronograma definido até 2033, e a da renda, que segue em discussão no Congresso sem data de aprovação confirmada.
Como as empresas podem se preparar para a reforma tributária?
A preparação para a reforma tributária não é uma pauta exclusiva do setor fiscal e contábil.
Ela envolve decisões de precificação, contratos, sistemas de gestão e, cada vez mais, a forma como a empresa organiza dados para tomar decisões estratégicas.
O primeiro passo é mapear onde a empresa está exposta: quais produtos ou serviços vendidos hoje têm alíquota diferenciada no novo modelo, quais contratos de longo prazo precisam de cláusulas de reequilíbrio tributário, e quais sistemas fiscais internos exigem atualização para lidar com CBS, IBS e Split Payment.
Um bom planejamento fiscal nesse momento evita retrabalho quando cada fase do cronograma entrar em vigor.
87% das empresas já usam dados de RH e DP para decisões estratégicas, e 81% dos times de RH e DP participam de reuniões com a diretoria, segundo o Mapa do RH & DP 2026, uma pesquisa promovida pela Sólides.
Esse dado reforça que a adaptação a uma mudança estrutural como a reforma tributária não deve ficar isolada no financeiro ou na contabilidade: RH e gestão de pessoas já ocupam espaço na tomada de decisão estratégica, e a reforma é justamente o tipo de mudança que afeta orçamento, contratação e planejamento de toda a empresa.
Revisão de contratos e simulação de cenários
Contratos de longo prazo de aluguel, fornecimento e prestação de serviços costumam ter cláusulas de reajuste baseadas nos tributos atuais.
Com a extinção gradual de PIS, Cofins, ICMS, ISS e IPI, essas cláusulas precisam de revisão para não gerar disputas sobre reequilíbrio de preços durante a transição.
Empresas que já adotam contabilidade digital têm vantagem nesse processo, porque centralizam contratos e obrigações fiscais em um único sistema, mais fácil de auditar antes de cada revisão.
Simular cenários de carga tributária antes da implementação plena ajuda a antecipar o impacto real no fluxo de caixa.
Empresas que rodam simulações com as alíquotas de referência já disponíveis conseguem ajustar precificação, negociar contratos e planejar investimentos com menos surpresa quando cada fase do cronograma entrar em vigor.
Esse tipo de planejamento é parte da gestão empresarial que separa empresas preparadas das que só reagem quando a mudança já está em vigor.
O que fazer agora para se preparar até 2033
A reforma tributária redesenha, até 2033, a forma como empresas brasileiras calculam e recolhem impostos sobre consumo.
A fase de testes de CBS e IBS já está em curso desde 2026, e o período entre 2027 e 2028 concentra as mudanças mais sensíveis para o fluxo de caixa e a precificação de qualquer negócio.
Entender o cronograma, os termos técnicos e o impacto específico para o porte e o setor da sua empresa é o primeiro passo para uma transição sem sobressaltos.
O segundo é colocar esse entendimento em prática: revisar contratos, simular cenários de carga tributária e garantir que a gestão de pessoas e o RH tenham espaço na mesa de decisão, já que a reforma afeta orçamento, contratação e planejamento em toda a organização.
Para dar o próximo passo na organização de processos internos durante essa transição, conheça as soluções de RH e DP da Sólides e centralize a gestão de pessoas da sua empresa em uma única plataforma.

Perguntas frequentes sobre a reforma tributária
A reforma começou a valer oficialmente em 2026, com a fase de testes de CBS e IBS em alíquotas simbólicas. A implementação plena, com extinção total de ICMS e ISS, só se completa em 2033, ao final do período de transição gradual.
A reforma não tem como objetivo declarado aumentar a arrecadação total, e sim redistribuir e simplificar a cobrança. O efeito varia por setor: quem hoje paga tributação em cascata paga menos, enquanto setores com alíquotas historicamente baixas, como serviços, sentem aumento na carga efetiva.
O Imposto Seletivo, também chamado de Imposto do Pecado, é um tributo adicional sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e agrotóxicos. Ele soma à alíquota padrão do IVA para esses itens específicos.
O cashback devolve parte do imposto pago por famílias de baixa renda cadastradas no CadÚnico, aplicado especialmente sobre contas de água, luz e gás de cozinha. A devolução acontece depois da compra, vinculada ao CPF do beneficiário, sem alterar o preço cobrado no momento da venda.
O MEI mantém o regime de recolhimento simplificado sem mudanças. Empresas do Simples Nacional continuam no modelo unificado, mas ganham a opção de migrar para o regime regular do IVA quando isso gerar mais crédito tributário na cadeia, especialmente para quem vende para outras empresas.