O regime tributário define quanto a empresa paga de imposto, como calcula cada tributo e quantas guias precisa emitir por mês.
Escolher bem pode reduzir a carga tributária de forma legal. Escolher mal costuma sair caro por um ano inteiro, já que a troca só acontece em janeiro.
Em 2026, essa decisão ganhou um peso extra. A reforma tributária começa a mudar os impostos sobre o consumo em 2027 e altera a forma como as empresas aproveitam créditos de imposto nas compras.
Um regime que fazia sentido para o seu negócio até agora pode deixar de ser a melhor opção.
A seguir, você entende como funcionam o Simples Nacional, o Lucro Presumido e o Lucro Real, o que muda com a reforma, como escolher o regime ideal e quais erros evitar na decisão.
Planilha Gratuita de Folha de Pagamento
Preencha e receba no seu e-mail
- Evite passivos trabalhistas
- 100% Gratuita
O que é regime tributário e qual a sua função?
Regimes tributários constituem um conjunto de normas que determinam os impostos devidos por uma empresa ao governo.
Assim, estabelecem a forma de cobrança, os prazos de pagamento e as alíquotas aplicáveis.
Essa obrigatoriedade de pagamento de tributos é calculada com base no faturamento e outros aspectos, como o porte e a natureza jurídica da empresa, assim como a atividade exercida.
A adequação ao regime tributário correto é essencial para otimizar os recursos financeiros. Isso evita pagamentos excessivos de impostos e possibilita investimentos em outras áreas do negócio.
Portanto, é imprescindível que as empresas realizem um planejamento tributário criterioso para identificar o regime mais vantajoso para sua operação.
Quais são os regimes tributários no Brasil?
No Brasil, os regimes tributários principais são o Simples Nacional, o Lucro Presumido e o Lucro Real.
Cada um desses regimes possui características específicas, critérios de enquadramento e formas de tributação distintas. Assim, eles são escolhidos pelas empresas de acordo com seu porte, faturamento anual e outras características específicas do negócio.
Além disso, a escolha do regime tributário adequado pode resultar em economia de impostos e otimização dos recursos financeiros. Por sua vez, contribuindo para o crescimento e sucesso do negócio. Veja quais são.
O que é Simples Nacional?
O Simples Nacional, criado para simplificar a arrecadação de tributos para micro e pequenas empresas, unifica o pagamento de impostos em uma única guia. Esse guia é conhecida como Documento de Arrecadação do Simples Nacional (DAS), incluindo até 8 impostos.
Para aderir a esse regime, empresas de pequeno porte devem ter um faturamento anual de até R$ 4,8 milhões. Já as microempresas devem faturar até R$ 360 mil por ano e microempreendedores individuais, até R$ 81 mil.
No entanto, há restrições para algumas atividades e situações, e a escolha demanda análise criteriosa para garantir sua adequação.
O que é Lucro Presumido?
O Lucro Presumido, por sua vez, simplifica a tributação ao estimar o lucro da empresa com base em percentuais pré-definidos.
Dessa forma, exigindo o pagamento de cinco ou mais guias de recolhimento de tributos, como:
- Contribuição Social sobre o Lucro Líquido (CSLL);
- Imposto de Renda Pessoa Jurídica (IRPJ);
- Programa de Integração Social (PIS);
- Contribuição para o Financiamento da Seguridade Social (Cofins);
- Imposto Sobre Serviços (ISS).
As empresas que optam por esse regime devem ter um faturamento anual de até R$ 78 milhões.
O que é Lucro Real?
Já o Lucro Real, o mais complexo dos três regimes, calcula os impostos com base no lucro líquido da empresa, considerando todos os ajustes previstos pela legislação fiscal.
É obrigatório para empresas com faturamento anual acima de R$ 78 milhões e para determinados setores específicos, como instituições financeiras e cooperativas de crédito.
Cada regime tributário possui suas particularidades e implicações, e a escolha adequada pode resultar em economia de impostos e maior eficiência financeira para as empresas. Portanto, é fundamental compreender os detalhes de cada regime e suas exigências para uma decisão informada e estratégica.
💡 Leia também: Mercado contábil: tendências e como se preparar para as mudanças
Como a reforma tributária impacta a escolha do regime tributário?
A reforma tributária troca PIS, Cofins, IPI, ICMS e ISS por dois tributos novos: a CBS, federal, e o IBS, estadual e municipal.
A troca começa em 2027, com a CBS cobrada por inteiro, e termina em 2033, quando ICMS e ISS deixam de existir.
Os três regimes continuam existindo. O que muda é a forma de calcular os tributos sobre o consumo, e isso mexe na comparação entre eles.
O crédito de imposto passa a pesar mais na decisão
Com a CBS e o IBS, toda empresa do regime regular desconta do imposto a pagar o valor que já veio embutido nas compras. Esse desconto se chama crédito.
Quem compra de você também quer esse crédito, porque ele reduz o custo real da compra.
Hoje, só o Lucro Real tem crédito amplo de PIS e Cofins. No Lucro Presumido, esses tributos são cumulativos: a empresa paga 3,65% sobre o faturamento e não desconta nada das compras.
A partir de 2027, o Lucro Presumido e o Lucro Real passam a ter as mesmas regras de crédito na CBS e no IBS. A vantagem que o Lucro Real tinha em PIS e Cofins deixa de existir, e a diferença entre os dois regimes fica concentrada no imposto de renda (IRPJ e CSLL).

O Simples Nacional ganha uma opção nova
No Simples Nacional, a CBS e o IBS entram no DAS no lugar dos tributos antigos.
Nesse modelo, a empresa não aproveita crédito nas compras, e o cliente que é empresa recebe como crédito só o valor pago dentro da guia.
A partir de 2027, a empresa do Simples pode optar pelo regime híbrido: continua no Simples para os demais tributos e paga a CBS e o IBS por fora do DAS, com direito a crédito nas compras e a transferir crédito integral para os clientes.
A primeira janela para essa escolha vai até 30 de setembro de 2026.
Quem mais sente a mudança?
A reforma pesa mais na decisão de três perfis de empresa:
- Quem vende para outras empresas (B2B). Os clientes passam a comparar o preço e o crédito que vem na nota. Ficar no Simples tradicional pode deixar a empresa menos competitiva.
- Quem compra muitos insumos e mercadorias. No Lucro Presumido, no Lucro Real ou no Simples híbrido, o imposto das compras vira crédito e deixa de ser custo.
- Quem tem margem de lucro baixa ou prejuízo. Com as regras de crédito igualadas entre Presumido e Real, o Lucro Real, que tributa só o lucro que existiu de fato, tende a ganhar espaço.
Como escolher o regime tributário ideal para a sua empresa?
A folha de pagamento é um dos números que mais pesam nessa escolha, e o RH e o DP costumam ter esse dado mais atualizado que qualquer outra área.
Segundo o Mapa do RH & DP 2026, pesquisa realizada pela Sólides, 87% das empresas já usam dados de RH e DP para decisões estratégicas, e 81% dos times participam de reuniões com a diretoria.
Levar esses números para a conversa sobre o regime tributário evita decidir com base em estimativa.
O passo a passo abaixo organiza a decisão:
- Projete o faturamento dos próximos 12 meses. O valor define quais regimes estão disponíveis: até R$ 4,8 milhões por ano para o Simples Nacional e até R$ 78 milhões para o Lucro Presumido. Acima disso, o Lucro Real é obrigatório.
- Calcule a margem de lucro real do negócio. Compare o lucro de fato com a margem que o Lucro Presumido considera (8% no comércio e 32% na maior parte dos serviços, para o IRPJ). Se o lucro real for bem menor que essa margem, o Lucro Real tende a ser mais vantajoso.
- Levante o custo da folha de pagamento. Fora do Simples, a empresa paga 20% de INSS patronal sobre a folha. No Simples, essa contribuição já está dentro do DAS na maior parte das atividades.
- Verifique o setor e a atividade. A atividade registrada no CNPJ (o CNAE) define em qual tabela do Simples a empresa se enquadra, se alguma atividade impede a opção pelo regime e se existe benefício fiscal disponível.
- Mapeie clientes e compras. Separe quanto das vendas vai para pessoas físicas e quanto vai para empresas, e quanto a empresa compra de fornecedores que geram crédito. Esse ponto passou a pesar mais com a reforma tributária.
- Simule os cenários com o contador. Peça a comparação completa entre os regimes possíveis, com imposto de renda, INSS patronal e tributos sobre o consumo, considerando 2027 e os anos seguintes.
Simples Nacional, Lucro Presumido ou Lucro Real: qual escolher em cada cenário?
A tabela abaixo resume as principais diferenças entre os três regimes, já considerando as mudanças da reforma tributária:
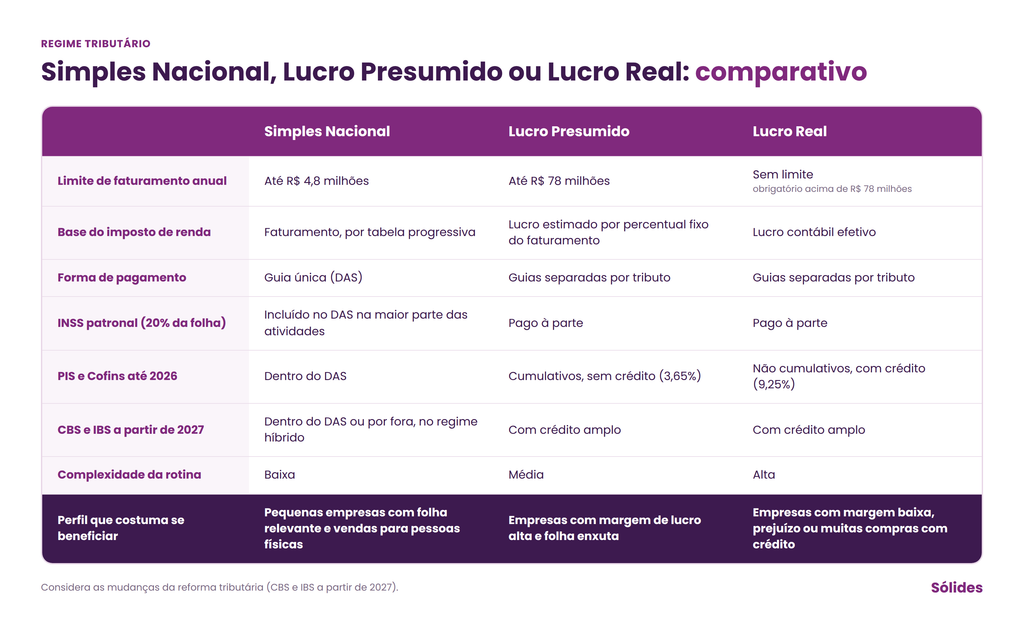
A comparação que mais muda é a do Simples com o Lucro Presumido.
Com o regime híbrido, a disputa entre Simples Nacional ou Lucro Presumido pós-reforma tributária passa a depender principalmente do imposto de renda e do INSS patronal, já que os dois podem oferecer o mesmo crédito de CBS e IBS.
Erros comuns na hora de escolher o regime tributário
Alguns erros se repetem na escolha do regime tributário e costumam custar caro ao longo do ano:
- Olhar só a alíquota nominal. A alíquota da tabela raramente é o que a empresa paga de fato. No Simples, a alíquota efetiva depende da faixa de faturamento; no Lucro Presumido e no Real, entram vários tributos com bases diferentes.
- Ignorar o custo de manter o regime. O Lucro Real exige contabilidade completa, mais declarações e controles. Esse custo com contador e sistemas precisa entrar na comparação.
- Esquecer o INSS patronal. Sair do Simples significa pagar 20% sobre a folha à parte. Em empresas com muitos funcionários, esse valor pode anular a economia em outros impostos.
- Decidir sem simular. Escolher pelo regime do concorrente ou pelo mais comum no setor ignora a margem, a folha e o perfil de clientes de cada negócio.
- Deixar a reforma tributária fora da conta. A partir de 2027, o crédito de CBS e IBS muda a competitividade de quem vende para outras empresas. A decisão de 2026 já precisa considerar esse efeito.
- Revisar o regime só em janeiro. A troca de regime acontece uma vez por ano, mas o acompanhamento precisa ser contínuo. Crescimento acima do previsto, contratações e novos clientes mudam a conta ao longo dos meses.
Como e quando é possível mudar de regime tributário?
A mudança de regime tributário acontece, em regra, no início de cada ano e vale para o ano inteiro. As regras variam conforme o regime de destino:
- Para entrar no Simples Nacional: a opção é feita no Portal do Simples Nacional até o último dia útil de janeiro e vale desde 1º de janeiro. Empresas recém-abertas têm até 30 dias depois do último deferimento de inscrição (municipal ou estadual), desde que não passem de 60 dias da abertura do CNPJ.
- Para o Lucro Presumido ou o Lucro Real: a escolha acontece com o pagamento do primeiro imposto de renda do ano e não pode ser alterada até dezembro.
- Dentro do Simples, para o regime híbrido: a opção de pagar CBS e IBS fora do DAS tem janelas semestrais. A primeira vai até 30 de setembro de 2026 e vale para o primeiro semestre de 2027.
Algumas mudanças são obrigatórias. A empresa que fatura mais de R$ 4,8 milhões no ano sai do Simples Nacional: se o excesso for de até 20%, a saída vale a partir de janeiro do ano seguinte; acima disso, a partir do mês seguinte.
O Lucro Real também é obrigatório para quem fatura mais de R$ 78 milhões por ano e para algumas atividades, como bancos e empresas de factoring.
⭐ Confira o cronograma da reforma tributária e veja todas as datas até 2033 para planejar a troca de regime no momento certo.
O regime certo é o que acompanha o momento da empresa
O regime tributário ideal depende de faturamento, margem, folha de pagamento e perfil de clientes.
Com a reforma, o crédito de CBS e IBS entra nessa lista e muda a comparação principalmente para quem vende para outras empresas.
A decisão fica mais segura com números organizados e com o apoio de um contador. Para os escritórios, a reforma também muda a rotina da contabilidade, com novos documentos fiscais e simulações mais frequentes com os clientes.
Contadores que querem ampliar esse trabalho consultivo podem conhecer o programa de parcerias da Sólides.
Para ter o custo da folha e dos encargos sempre atualizado na hora de simular os regimes, conheça a Folha de Pagamento Digital da Sólides, que calcula salários, encargos e provisões em tempo real e gera os arquivos para a contabilidade em poucos cliques.

Perguntas frequentes sobre regime tributário
Não. A troca entre Simples Nacional, Lucro Presumido e Lucro Real acontece uma vez por ano, em janeiro, e vale até dezembro. A exceção é a saída obrigatória do Simples quando o faturamento passa do limite, e a opção pelo regime híbrido, que tem janelas semestrais.
Não. Simples Nacional, Lucro Presumido e Lucro Real continuam existindo. A reforma muda os tributos sobre o consumo dentro de cada regime e cria, no Simples, a opção de pagar CBS e IBS fora do DAS.
A forma mais rápida é consultar o CNPJ no Portal do Simples Nacional, que mostra se a empresa é optante. Se não for, ela está no Lucro Presumido ou no Lucro Real, informação que o contador responsável confirma pelas declarações da empresa.
Não existe um regime melhor para todas. O Simples Nacional costuma ser vantajoso para pequenas empresas com folha de pagamento relevante e vendas para pessoas físicas. Empresas com margem alta ou que vendem para outras empresas precisam simular o Lucro Presumido e o regime híbrido antes de decidir.