Equilibrar o orçamento corporativo e, ao mesmo tempo, oferecer um pacote de benefícios atrativo é um dos maiores desafios da liderança atual.
A assistência médica se mantém como o benefício mais valorizado pelos trabalhadores brasileiros, sendo uma ferramenta indispensável para a retenção de talentos.
No entanto, o custo de manutenção desses contratos sofre altas constantes, forçando as empresas a buscarem alternativas sustentáveis.
Diante dessa pressão, o plano de saúde empresarial com coparticipação tem ganhado espaço entre as empresas. Ele mantém o acesso a uma rede médica de qualidade e reduz o custo fixo mensal, desde que a transição seja bem conduzida para não gerar ruído com a equipe.
Neste guia, você vai entender como funcionam a cobrança e o desconto em folha, comparar os tipos de coparticipação, avaliar vantagens e riscos e aprender a comunicar as regras ao colaborador.
O que é um plano de saúde com coparticipação?
O plano de saúde com coparticipação é uma modalidade de contrato em que a responsabilidade financeira pelo uso do benefício é dividida.
A empresa paga uma mensalidade fixa para a operadora de saúde (geralmente com um valor bem inferior ao cobrado em planos sem coparticipação).
Em contrapartida, o colaborador paga uma taxa adicional apenas quando efetivamente utiliza os serviços médicos, como consultas, exames, terapias e idas ao pronto-socorro.
Essa taxa de coparticipação não substitui a mensalidade fixa, ela atua como um moderador de uso. O objetivo principal da Agência Nacional de Saúde Suplementar (ANS) ao regulamentar esse modelo foi criar um mecanismo financeiro que coibisse os excessos.
Quando o beneficiário percebe que existe um pequeno custo atrelado a cada visita médica, ele tende a evitar idas desnecessárias à emergência hospitalar para tratar sintomas que poderiam ser resolvidos em uma consulta preventiva de rotina.
⭐ Leia também: Portabilidade de carências no Plano de Saúde Empresarial: o que a ANS exige do RH
Como funciona a cobrança para empresa e colaborador
A dinâmica de cobrança em um plano empresarial com coparticipação exige alinhamento entre a operadora e o setor de Recursos Humanos.
Mensalmente, a seguradora envia à empresa a fatura principal, que contém o valor da mensalidade fixa de todas as vidas ativas no contrato. Junto a essa fatura, é anexado um relatório detalhado de utilização, o chamado extrato de coparticipação.
Nesse extrato, a operadora lista cada procedimento realizado pelos colaboradores e seus dependentes no mês anterior (ou em meses passados, dependendo do ciclo de faturamento dos hospitais).
A empresa realiza o pagamento integral da fatura para a operadora, garantindo que o contrato permaneça ativo. Em seguida, o departamento pessoal processa esse relatório interno e realiza o desconto da parcela devida diretamente no contracheque de cada profissional que utilizou o convênio.

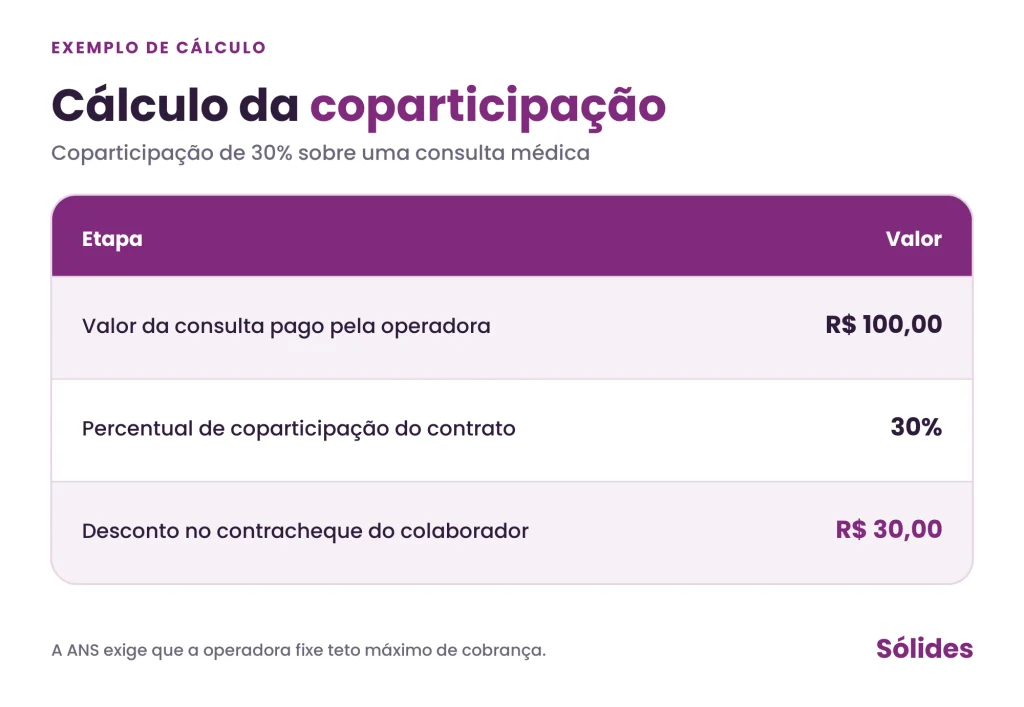
Exemplo de cálculo da coparticipação
A matemática da coparticipação precisa ser transparente para o funcionário. Suponha que o contrato da sua empresa estabeleça uma coparticipação de 30% sobre o valor de consultas médicas.
Se um colaborador agenda uma consulta com um cardiologista da rede credenciada, e a operadora repassa R$ 100,00 para esse médico pelo atendimento, o cálculo é direto.
A empresa assumirá a cobertura principal, e o colaborador será responsável por pagar R$ 30,00 (30% de R$ 100,00). Esse valor de trinta reais será apontado no relatório mensal e descontado na folha de pagamento do trabalhador.
Para proteger a renda do funcionário, a ANS estipula que a operadora de saúde deve fixar limites máximos (tetos) de cobrança por procedimento ou por mês.
Como e quando o valor é descontado do colaborador
O desconto de coparticipação ocorre exclusivamente via folha de pagamento, caracterizando-se como um desconto legal autorizado.
O valor nunca é pago pelo colaborador diretamente no balcão do hospital ou da clínica credenciada no momento do atendimento. Essa regra protege o beneficiário de cobranças indevidas no ato da urgência médica.
O desconto em folha ocorre, via de regra, no mês subsequente à utilização do serviço ou no mês em que a operadora processa a fatura do hospital (o que pode levar até 90 dias em alguns casos).
O lançamento no contracheque deve constar em uma rubrica específica e clara, como “Desconto Coparticipação Plano de Saúde”, para que o profissional saiba exatamente a origem da dedução em seus vencimentos.
Quais são os tipos de coparticipação?
As operadoras de saúde oferecem flexibilidade na hora de estruturar o contrato corporativo.
O RH pode escolher o modelo de cobrança que melhor se adapta ao perfil financeiro da equipe e à realidade de custos da própria organização. Existem dois formatos principais no mercado, a coparticipação por percentual e por valor fixo, entenda cada um deles:
Coparticipação por percentual
No modelo por percentual, o usuário paga uma fração do valor real que o plano de saúde repassou ao prestador de serviço (clínica ou laboratório).
As taxas costumam variar entre 10% e 30%, dependendo da negociação inicial. Esse formato garante que procedimentos simples gerem descontos irrisórios, enquanto exames de alta complexidade tenham uma coparticipação um pouco maior, respeitando sempre o teto máximo de cobrança estabelecido em contrato para que o funcionário não sofra um impacto drástico.
Coparticipação por valor fixo
O formato por valor fixo estipula um preço tabelado e inegociável para cada tipo de serviço, independentemente do custo real do atendimento para a operadora.
O RH negocia uma tabela clara, por exemplo: R$ 25,00 por consulta simples, R$ 50,00 por atendimento em pronto-socorro e R$ 10,00 por exame laboratorial básico.
Esse modelo é altamente recomendado para a base operacional da empresa, pois oferece previsibilidade absoluta.
O funcionário sabe exatamente quantos reais serão descontados de seu salário antes mesmo de agendar o médico.
⭐ Vale a leitura: Indicadores de saúde ocupacional: quais acompanhar e como analisar
Quais são as vantagens e os riscos?
O formato coparticipativo traz vantagens claras para o fluxo de caixa:
- Redução do custo fixo mensal: o prêmio (mensalidade) cobrado pelas operadoras é consideravelmente menor do que em planos integrais.
- Controle da sinistralidade: o fator moderador ajuda a reduzir a taxa de sinistralidade, ou seja, a relação entre o que a empresa paga e o que a equipe gasta.
- Poder de negociação: ao inibir abusos, o RH ganha mais força para evitar reajustes agressivos na renovação anual do contrato.
Entretanto, existem riscos que exigem acompanhamento de perto pelos indicadores de RH.
O principal perigo é o funcionário deixar de realizar consultas preventivas por medo de sofrer descontos no salário.
Se a equipe para de fazer exames básicos, doenças silenciosas podem evoluir para quadros graves, resultando em internações caríssimas e longos períodos de afastamento por atestado médico, o que acaba prejudicando a própria empresa.
Como comunicar as regras do benefício
Uma transição de contrato que envolve dinheiro exige clareza e empatia.
Surpreender o colaborador com descontos inesperados no contracheque destrói a confiança na gestão e afeta o clima organizacional.
A comunicação interna deve começar muito antes da vigência do novo contrato. Estruture uma campanha de comunicação interna focada em transparência. Realize reuniões de alinhamento e distribua cartilhas didáticas.
Explique o que é a coparticipação, apresente tabelas com simulações de cálculos e mostre o teto máximo de desconto.
O colaborador precisa entender que a coparticipação foi a estratégia adotada pela companhia para conseguir manter um benefício de alta qualidade e evitar o cancelamento total da assistência médica em função da alta inflação do setor.

Plano de saúde com coparticipação x sem coparticipação: qual a diferença?
A diferença estrutural entre as duas opções reside na previsibilidade do risco.
No plano sem coparticipação (cobertura integral), a empresa assume um custo fixo alto todos os meses. O funcionário usa o convênio de forma ilimitada, sem pagar nada a mais por isso.
O risco financeiro recai totalmente sobre o caixa da empresa na hora do reajuste, já que a falta de trava moderadora costuma gerar altos índices de sinistralidade.
No plano com coparticipação, a empresa assume um custo fixo menor de mensalidade. Em troca, o colaborador compartilha financeiramente a responsabilidade por cada procedimento realizado.
É um modelo desenhado para estimular a consciência na utilização da saúde suplementar.
Coparticipação ou franquia: qual a diferença?
É muito comum confundir os conceitos de coparticipação e franquia, embora suas aplicações sejam distintas.
Na coparticipação, o beneficiário paga uma taxa a cada procedimento utilizado, dividindo o custo com a operadora desde a primeira consulta.
Já na franquia, muito comum em seguros de automóveis, o usuário precisa arcar sozinho com os custos médicos até atingir um valor pré-determinado (o limite da franquia).
A operadora de saúde só começa a cobrir as despesas após esse valor inicial ser integralmente pago pelo cliente. A franquia é um modelo raramente utilizado em planos corporativos no Brasil devido à sua complexidade operacional e à baixa aceitação por parte dos trabalhadores.
Cuidados com o desconto de coparticipação em folha
O setor de departamento pessoal deve observar limites rigorosos no momento de fechar a folha de pagamento. A legislação trabalhista brasileira (CLT) determina regras de proteção ao salário do trabalhador.
É imprescindível que o desconto do convênio médico (somando mensalidade, caso haja, e as taxas de coparticipação) não comprometa uma fatia excessiva da renda líquida do profissional.
A jurisprudência e as convenções coletivas costumam orientar que o total de descontos na folha não ultrapasse 30% do salário do funcionário.
Por isso, a operadora de saúde deve configurar travas de cobrança sistêmicas. Se a coparticipação de um colaborador extrapolar o limite no mês de apuração, o excedente deve ser parcelado e diluído nos contracheques dos meses seguintes, protegendo o sustento da família do trabalhador.
Além disso, o desconto exige autorização prévia, expressa e por escrito do funcionário, geralmente formalizada no termo de adesão ao benefício.
Como o RH decide se vale a pena adotar a coparticipação?
A decisão de alterar a modalidade do plano de saúde não pode ser fundamentada apenas na pressão de reduzir despesas a qualquer custo. O RH precisa realizar um diagnóstico financeiro e comportamental da operação.
Solicite o relatório de sinistralidade à corretora e analise o perfil de uso da sua equipe.
Se os dados apontam um uso excessivo e sem critério de pronto-socorro para eventos de baixa complexidade, a coparticipação se apresenta como a melhor ferramenta corretiva.
Avalie também a média salarial da sua empresa. Se a remuneração base da equipe for muito baixa, implementar taxas de coparticipação altas causará a evasão em massa dos colaboradores do contrato, deixando-os desassistidos.
A adoção desse modelo exige equilíbrio entre a economia corporativa e a proteção social da sua força de trabalho.
Navegar por essas variáveis exige conhecimento técnico avançado do mercado de saúde suplementar.
O Plano de Saúde da Sólides atua de maneira consultiva, auxiliando lideranças a tomarem a decisão mais segura para a organização.
Em parceria com a Alper, nossa inteligência de dados mapeia o uso da sua equipe e negocia o melhor modelo de custeio diretamente com as seguradoras.
Se você deseja organizar o orçamento corporativo e garantir uma transição segura e sem ruídos para a sua equipe, conte com nossos especialistas.
Acesse e peça uma proposta personalizada para desenhar o benefício ideal para o momento da sua empresa.

Perguntas frequentes sobre coparticipação no Plano de Saúde
É a participação financeira do beneficiário nos custos de determinados procedimentos, consultas ou exames. O usuário paga uma pequena taxa fixa ou percentual previamente estabelecida em contrato apenas quando utiliza os serviços médicos da rede credenciada.
A forma de custeio depende da política da empresa e do contrato firmado com a operadora. Na grande maioria dos planos corporativos, a coparticipação é repassada e cobrada integralmente do colaborador que realizou o procedimento.
Sim, o valor da coparticipação é descontado diretamente na folha de pagamento do trabalhador. Esse desconto deve seguir as regras da CLT, respeitar os limites de proteção ao salário e contar com a autorização prévia e expressa do profissional.
Apresente exemplos reais de cálculo de cobrança, liste os procedimentos que possuem a taxa aplicada, mostre os limites máximos de desconto mensal, forneça canais diretos para dúvidas e instrua a equipe sobre o uso preventivo e consciente da assistência médica.