Escolher entre Simples Nacional ou Lucro Presumido na reforma tributária deixou de ser uma conta de alíquota.
A partir de 2027, o que pesa na decisão é quanto crédito de imposto a sua empresa consegue aproveitar nas compras e quanto ela consegue repassar para os clientes.
Essa mudança afeta de forma diferente uma loja de bairro, uma consultoria que atende grandes empresas e uma clínica que vende para pessoas físicas.
Um regime que hoje é o mais barato pode deixar a empresa menos competitiva daqui a poucos anos, e o contrário também acontece.
No meio disso está a principal novidade para as pequenas empresas: o regime híbrido do Simples Nacional, que permite pagar CBS e IBS fora do DAS.
A primeira janela para essa escolha vai até 30 de setembro de 2026 e vale para o primeiro semestre de 2027.
Nas próximas seções, você vai entender como cada regime funciona hoje, o que a reforma muda na comparação, como funciona o regime híbrido e em quais cenários cada opção faz mais sentido, com três exemplos numéricos.
Planilha Gratuita de Folha de Pagamento
Preencha e receba no seu e-mail
- Evite passivos trabalhistas
- 100% Gratuita
Simples Nacional e Lucro Presumido: como funciona cada regime hoje
A reforma tributária altera os tributos sobre o consumo, mas mantém a estrutura básica dos regimes tributários que existem no Brasil.
Por isso, vale começar pelo funcionamento atual de cada um.
Como funciona o Simples Nacional
O Simples Nacional reúne até oito tributos em uma guia única, o DAS: IRPJ, CSLL, PIS, Cofins, IPI, ICMS, ISS e a contribuição previdenciária patronal (CPP).
Podem optar microempresas e empresas de pequeno porte com faturamento de até R$ 4,8 milhões por ano.
A alíquota depende da atividade, definida em cinco anexos, e da faixa de faturamento dos últimos 12 meses.
No comércio (Anexo I), a alíquota nominal começa em 4%. Em boa parte dos serviços (Anexo III), começa em 6%.
Um detalhe pesa muito para quem tem funcionários: nos Anexos I, II, III e V, a CPP de 20% sobre a folha já está dentro do DAS. A empresa paga FGTS e RAT à parte, mas deixa de recolher o INSS patronal separado.
Como funciona o Lucro Presumido
No Lucro Presumido, o IRPJ e a CSLL são calculados sobre um lucro estimado pela Receita Federal, independentemente do lucro que a empresa teve de fato.
Esse lucro presumido é um percentual fixo do faturamento: 8% para IRPJ no comércio e 32% na maior parte dos serviços.
Sobre essa base incidem 15% de IRPJ (mais 10% de adicional sobre o que passar de R$ 20 mil por mês) e 9% de CSLL. Até 2026, a empresa também paga PIS e Cofins cumulativos (3,65% sobre o faturamento), ICMS ou ISS e a CPP de 20% sobre a folha.
O regime vale para empresas com faturamento de até R$ 78 milhões por ano.
Desde 2026, a Lei Complementar 224/2025 aumentou em 10% o percentual de presunção sobre a parcela da receita que passa de R$ 5 milhões por ano, o que encarece o regime para empresas maiores.
O que muda na disputa entre os regimes com a reforma tributária?
A reforma troca PIS, Cofins, IPI, ICMS e ISS por dois tributos: a CBS, federal, e o IBS, estadual e municipal. A alíquota de referência somada deve ficar entre 26,5% e 28% quando o modelo estiver completo, em 2033.
Os dois novos tributos funcionam com crédito amplo, onde toda empresa no regime regular paga CBS e IBS sobre o que vende e desconta o que já foi pago nas compras. O imposto só fica, de fato, com o consumidor final.
Essa lógica muda a competição entre fornecedores, portanto uma empresa que compra de outra empresa passa a olhar o preço e o crédito que vem junto com a nota. Quanto mais crédito, menor o custo real da compra.
Hoje, uma empresa do Lucro Real que compra de um fornecedor do Simples consegue descontar 9,25% de PIS e Cofins sobre a compra, mesmo que o fornecedor tenha pago bem menos que isso no DAS.
Com a reforma, o crédito passa a ser limitado ao que o fornecedor efetivamente recolheu.
Para quem vende para outras empresas, o Simples tradicional perde parte da atratividade que tem hoje.

O que é o regime híbrido do Simples Nacional e como ele muda a conta
O regime híbrido é uma opção criada pela Lei Complementar 214/2025 para a empresa do Simples continuar no regime, com a guia única, mas pagar CBS e IBS separadamente, pelas mesmas regras das empresas do regime regular.
A mudança começa a valer em 2027, quando a CBS passa a ser cobrada com alíquota cheia. As datas de cada etapa estão detalhadas no cronograma da reforma tributária.
Apuração “por dentro” do DAS (como funciona hoje)
Na opção tradicional, a CBS e o IBS ficam dentro do DAS, no lugar do PIS, da Cofins, do ICMS e do ISS.
A alíquota total do Simples continua parecida com a de hoje, e a parcela que corresponde aos tributos sobre consumo costuma ficar entre 4% e 6% do faturamento nas faixas intermediárias.
Esse modelo tem duas limitações: a empresa não aproveita crédito sobre o que compra, então o imposto embutido nas compras vira custo.
E o cliente pessoa jurídica só recebe como crédito o valor de CBS e IBS que foi pago no DAS.
Apuração “por fora” do DAS (a novidade a partir de 2027)
Na opção híbrida, a empresa paga no DAS apenas IRPJ, CSLL e CPP, com a guia recalculada sem a parcela de CBS e IBS.
Os dois tributos são apurados à parte, com a alíquota cheia sobre as vendas e o desconto dos créditos das compras.
A empresa passa a ter os mesmos direitos de uma empresa do regime regular nesses dois tributos: aproveita crédito sobre mercadorias, energia e serviços que compra e transfere crédito integral para o cliente que também está no regime regular.
A primeira opção pode ser feita de 1º a 30 de setembro de 2026, para valer no primeiro semestre de 2027.
A empresa pode desistir até 30 de novembro de 2026. Depois disso, a escolha fica mantida até a próxima janela semestral.
Quando vale a pena repassar crédito para clientes PJ
O regime híbrido tende a compensar quando três condições aparecem juntas:
- a maior parte das vendas vai para empresas do Lucro Presumido ou do Lucro Real, que aproveitam o crédito;
- a empresa compra muitas mercadorias ou serviços de fornecedores do regime regular;
- os clientes começam a pedir fornecedores que transfiram crédito integral, ou fazem essa exigência em concorrências.
Quando a empresa vende principalmente para pessoas físicas, o crédito não tem valor para o cliente.
Nesse caso, pagar CBS e IBS com alíquota cheia só aumenta o preço final ou reduz a margem.
Quando o Lucro Presumido pode ser mais competitivo pós-reforma
Com o regime híbrido, a empresa do Simples consegue as mesmas condições de crédito do Lucro Presumido na CBS e no IBS.
Por isso, a comparação entre os dois regimes passa a depender principalmente do imposto de renda e da contribuição sobre a folha.
O Lucro Presumido tende a ser mais competitivo em quatro cenários:
- Margem de lucro alta. Se a empresa de serviços lucra bem acima de 32% do faturamento, o IRPJ e a CSLL calculados sobre a base presumida pesam menos do que a alíquota do Simples.
- Faturamento perto do teto do Simples. Nas últimas faixas, a alíquota efetiva do Simples fica alta, e o Lucro Presumido costuma sair mais barato.
- Folha de pagamento pequena. Como o Lucro Presumido cobra 20% de CPP sobre a folha, empresas com poucos funcionários sentem menos esse custo.
- Serviços B2B com poucas compras. Consultorias, empresas de tecnologia e escritórios que vendem para outras empresas e já estariam no híbrido podem ganhar no imposto de renda ao migrar.
Empresas com faturamento acima de R$ 5 milhões precisam considerar o aumento da base presumida trazido pela Lei Complementar 224/2025, que reduz parte dessa vantagem.
Quando o Simples Nacional continua sendo a melhor escolha
O custo com pessoas já pressiona o caixa de muitas empresas. Segundo o Mapa do RH & DP 2026, pesquisa realizada pela Sólides, 36% das empresas tiveram aumento de orçamento em gestão de pessoas em 2026, enquanto 44% planejam manter o quadro de funcionários estável e 23% planejam reduzir.
Para quem tem folha relevante, a CPP incluída no DAS é um motivo forte para pensar duas vezes antes de migrar.
Na saída do Simples, a empresa passa a recolher 20% de INSS patronal sobre toda a folha, além do RAT e das contribuições a terceiros.
Em uma empresa com R$ 60 mil de folha mensal, isso significa pelo menos R$ 12 mil a mais por mês só de CPP.
⭐ Os efeitos da reforma sobre esses encargos estão detalhados no guia de reforma tributária na folha de pagamento.
O Simples, com CBS e IBS dentro do DAS, continua mais vantajoso para:
- Negócios com muitos funcionários, principalmente nos anexos em que a CPP está dentro do DAS. Empresas de serviços do Anexo V com folha igual ou maior que 28% do faturamento ainda podem ser tributadas pelo Anexo III, com alíquotas menores (o chamado Fator R).
- Empresas que vendem para consumidor final, como varejo, restaurantes, salões, academias e clínicas. Para esse público, a parcela menor de CBS e IBS dentro do DAS mantém o preço competitivo.
- Empresas nas primeiras faixas de faturamento, em que a alíquota efetiva do Simples fica bem abaixo da soma de tributos do Lucro Presumido.
Exemplos: comparando os dois regimes na prática
Os três exemplos a seguir mostram como a escolha entre Simples Nacional ou Lucro Presumido na reforma tributária afeta a CBS e o IBS em perfis diferentes de PME.
Eles usam o modelo completo da reforma, com alíquota de 26,5%, e consideram que a parcela de CBS e IBS dentro do DAS equivale a 5% do faturamento.
O imposto de renda e a folha ficam de fora para isolar o efeito do crédito. Na hora de decidir, esses dois itens entram na simulação com o contador.
Exemplo 1: comércio que vende para outras empresas
Uma distribuidora de embalagens vende R$ 100 mil por mês para indústrias e compra R$ 60 mil em mercadorias de fornecedores do regime regular, com R$ 15.900 de CBS e IBS embutidos.
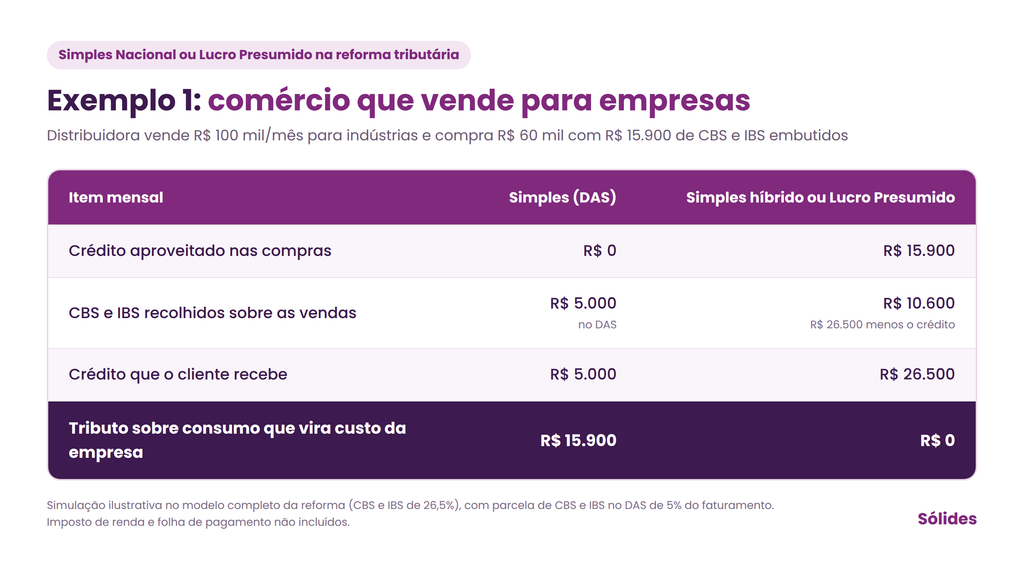
No Simples tradicional, R$ 15.900 de imposto das compras ficam presos no custo todo mês. Para não perder margem, a empresa precisa subir o preço, e o cliente recebe pouco crédito para compensar.
O regime híbrido ou o Lucro Presumido deixam a distribuidora bem mais competitiva.
Exemplo 2: consultoria que atende empresas
Uma consultoria fatura R$ 50 mil por mês com clientes do Lucro Real e gasta R$ 5 mil com softwares e serviços, com R$ 1.325 de CBS e IBS embutidos.
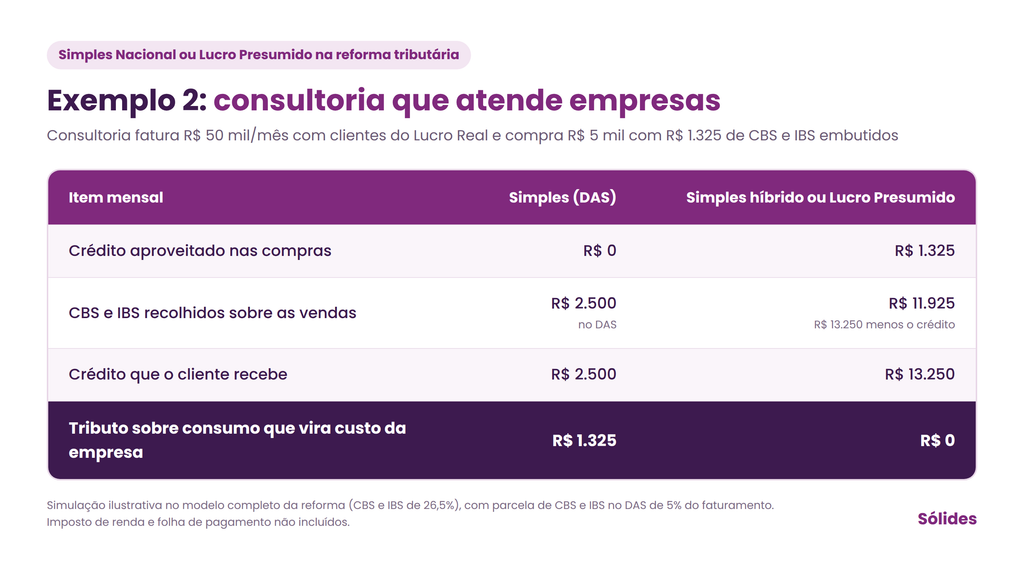
Aqui a diferença é pequena, cerca de 2,6% do faturamento. Como o cliente desconta como crédito tudo o que foi cobrado, o custo final para ele fica parecido nos dois modelos.
A decisão depende mais da exigência dos clientes, do custo de cumprir as obrigações do regime regular e, no caso do Lucro Presumido, da margem e da folha da consultoria.
Exemplo 3: serviço vendido para pessoas físicas
Uma clínica de estética fatura R$ 50 mil por mês com clientes pessoa física e compra R$ 8 mil em produtos, com R$ 2.120 de CBS e IBS embutidos.
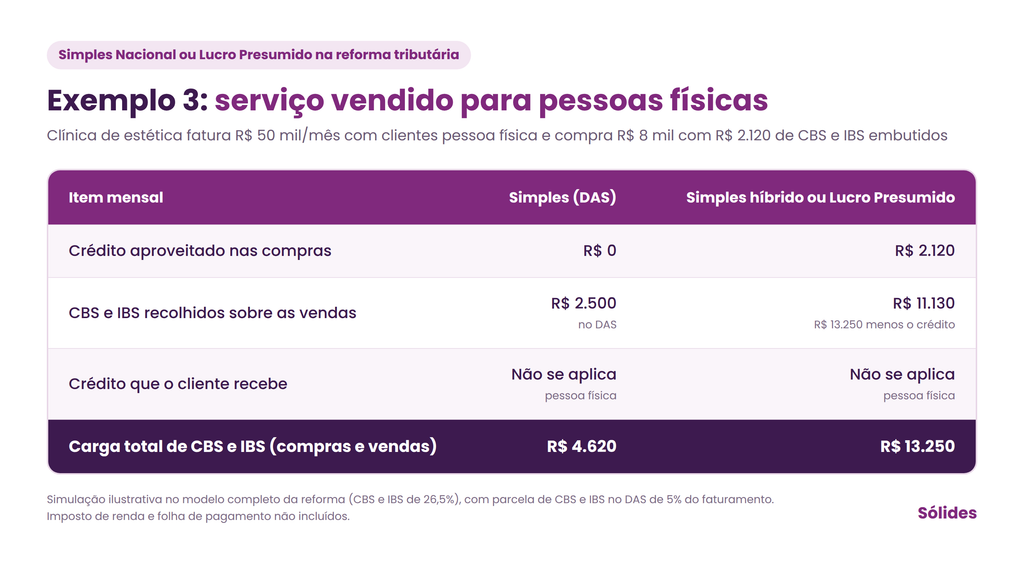
A cliente pessoa física não aproveita crédito. Fora do DAS, a carga de tributos sobre consumo da clínica subiria cerca de R$ 8.600 por mês, que precisariam sair da margem ou entrar no preço.
O Simples tradicional é claramente a melhor opção.
Como decidir qual regime escolher para 2027
A decisão sobre qual regime tributário escolher para 2027 precisa de números da própria empresa.
Este roteiro ajuda a se organizar:
- Mapeie o perfil dos clientes. Separe quanto do faturamento vem de pessoas físicas, de empresas do Simples e de empresas do Lucro Presumido ou Real.
- Levante as compras com crédito. Some mercadorias, insumos, energia e serviços comprados de fornecedores do regime regular.
- Calcule o peso da folha. Inclua salários, pró-labore e encargos, e verifique se a empresa se enquadra no Fator R.
- Simule os três cenários. Peça ao contador a comparação entre Simples no DAS, Simples híbrido e Lucro Presumido, com imposto de renda, CPP e tributos sobre consumo.
- Respeite os prazos de opção. O Simples híbrido tem janelas semestrais, a primeira até 30 de setembro de 2026. A troca entre Simples e Lucro Presumido acontece em janeiro e vale para o ano inteiro.
- Acompanhe a regulamentação. Regras operacionais da CBS e do IBS ainda recebem ajustes da Receita Federal e do Comitê Gestor do IBS.
⭐ Vale a leitura: Reforma tributária para contadores: o que muda na rotina, prazos e desafios
Qual regime deixa sua empresa mais competitiva a partir de 2027
A disputa entre Simples Nacional ou Lucro Presumido na reforma tributária passa a ter três respostas possíveis:
- O Simples no DAS segue forte para quem vende a pessoas físicas e tem folha relevante.
- O Simples híbrido atende quem vende para empresas e compra muito com crédito.
- O Lucro Presumido ganha espaço em negócios com margem alta, folha enxuta e faturamento perto do teto do Simples.
Nenhuma dessas respostas vale para todas as empresas, e a primeira janela do regime híbrido fecha em 30 de setembro de 2026.
Ter os números organizados de clientes, compras e folha é o que permite decidir com segurança.
Para ter o custo de folha e encargos sempre atualizado na hora de simular os cenários, conheça a Folha de Pagamento Digital da Sólides, que calcula salários, encargos e provisões em tempo real e gera os arquivos para a contabilidade em poucos cliques.

Perguntas frequentes sobre Simples Nacional, Lucro Presumido e reforma tributária
Não. A opção pelo Simples Nacional é feita em janeiro e vale para o ano todo. O Lucro Presumido é definido no primeiro pagamento do ano. Já a escolha entre Simples no DAS e Simples híbrido tem janelas semestrais, e a primeira vai até 30 de setembro de 2026.
Não. O Simples Nacional continua existindo, com a guia única e o limite de R$ 4,8 milhões por ano. A reforma troca os tributos sobre consumo que ficam dentro do DAS pela CBS e pelo IBS e cria a opção de pagar esses dois tributos por fora.
Não. O regime híbrido é opcional. A empresa que não fizer nada continua recolhendo CBS e IBS dentro do DAS, como acontece hoje com PIS, Cofins, ICMS e ISS.
Não. O microempreendedor individual continua com o recolhimento fixo mensal e não tem acesso à opção de pagar CBS e IBS fora do DAS.
Sim. A empresa passa a apurar CBS e IBS com débitos e créditos, controlar as notas de compra e acompanhar o split payment. Esse custo operacional deve entrar na simulação ao lado da economia com créditos.