Se você já tem ou pretende abrir uma empresa, pode ficar em dúvida sobre as características dos regimes existentes, para escolher entre eles. Um deles é o Simples Nacional, regime tributário simplificado.
É possível se enquadrar nele se a sua é uma microempresa (ME) ou empresa de pequeno porte (EPP) que cumpre os requisitos previstos em lei e que não exerce as atividades vedadas.
Em 2026, o Simples Nacional ganhou um motivo a mais de atenção.
Com a reforma tributária, quem está no regime precisa decidir como vai pagar a CBS e o IBS a partir de 2027, e o prazo para a primeira escolha vai até 30 de setembro de 2026.
A seguir, você entende como o Simples Nacional funciona, quais impostos ele reúne, as tabelas de alíquotas de 2026, as vantagens e desvantagens do regime e o que muda com a reforma tributária.
Planilha Gratuita de Folha de Pagamento
Preencha e receba no seu e-mail
- Evite passivos trabalhistas
- 100% Gratuita
O que é o Simples Nacional?
O Simples Nacional é um regime tributário que permite à empresa recolher seus impostos em apenas uma guia.
Previsto pela Lei Complementar nº 123, de 14 de dezembro de 2006, seu objetivo é oferecer menos burocracia à micro e pequenas empresas.
Conforme o faturamento da empresa, ela paga determinada alíquota, segundo tabelas que são atualizadas todo ano.
Mas o limite de faturamento bruto ao ano é de R$ 4,8 milhões, de forma que acima disso as empresas não podem se enquadrar no Simples Nacional.
O nome “Simples” reflete o propósito do regime. Antes dele, os empresários pagavam os impostos municipais, federais e estaduais separadamente, emitindo várias guias.
Isso os obrigava a emitir e pagar cada guia em uma data, dificultando o cumprimento das obrigações fiscais pelas empresas.
Mas o regime também pode ser chamado de “Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte”.
O Simples Nacional trouxe alíquotas mais favoráveis, específicas para negócios menores. Dessa forma, a tributação se tornou mais justa, porque não se comparava mais a das grandes empresas.
A administração deste regime tributário se dá pelos Municípios, Estados, Distrito Federal e pela União. Os 4 entes federados compõem um Comitê Gestor com 8 integrantes.
Quais sejam, duas Secretarias Municipais, duas Estaduais e quatro da Receita Federal.
São características do Simples Nacional:
Segundo informações oficiais do site da Receita Federal, a opção pelo Simples Nacional é facultativa e irretratável durante todo o ano.
Também é próprio deste regime a emissão de apenas uma guia de pagamento para quitação de todos os impostos, a chamada DAS.
Além disso, para que as microempresas e empresas de pequeno porte consigam calcular o valor devido, existe sistema eletrônico próprio, disponibilizado pela Receita.
É, ainda, característica deste regime, a possibilidade de adoção de sublimites pelos Estados, conforme sua participação no PIB.
Nesses casos, ao ultrapassar a receita bruta do sublimite, as empresas precisarão emitir as guias municipais e estaduais para pagamento do ICMS e do ISS.
Qual a diferença entre MEI e Simples Nacional?
O Simples Nacional é um regime tributário, logo, há leis/regras a se cumprir para se enquadrar nele e quitar os impostos. Sendo assim, não são todas as empresas que podem optar por ele.
Um desses tipos de empresa é o MEI (Microempresário Individual), uma categoria para a qual existem regras específicas, e obtém ainda mais benefícios.
Por exemplo, para quem é MEI, há isenção de alguns tributos e não é preciso fazer o cálculo do Simples Nacional.
Isso porque há uma taxa fixa a ser paga por meio da DAS, que tem o valor pré-estabelecido para todo o ano-calendário.
Para se enquadrar no MEI, é preciso:
- faturar até R$ 81 mil por ano;
- não ser sócio, administrador ou titular de outra empresa;
- ter no máximo um empregado;
- exercer uma das atividades econômicas permitidas, que estão listadas no Anexo I da Resolução nº 140/2018, do Comitê Gestor do Simples Nacional (CGSN).

O que muda no Simples Nacional com a reforma tributária?
A reforma tributária substitui cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) por dois novos: a CBS, federal, e o IBS, estadual e municipal.
Quatro desses cinco tributos estão hoje dentro do DAS, então o Simples Nacional também passa pela mudança.
Para a empresa que continuar no modelo atual, a troca acontece sem grandes alterações na rotina.
A CBS e o IBS entram na guia no lugar dos tributos antigos, e a alíquota total do Simples segue parecida com a de hoje.
A novidade é que o empresário ganha uma escolha que não existia: pagar a CBS e o IBS dentro do DAS, como sempre, ou separar esses dois tributos da guia.
Essa escolha muda o preço que a empresa consegue praticar e o interesse de outras empresas em comprar dela.
O que é o regime híbrido do Simples Nacional
O regime híbrido é a opção de continuar no Simples Nacional, com a guia única para os demais tributos, e pagar a CBS e o IBS por fora do DAS, pelas mesmas regras das empresas maiores.
Para entender por que isso importa, é preciso saber o que é crédito. Na reforma, toda empresa que paga CBS e IBS pode descontar do imposto devido o valor que já veio embutido nas compras.
Esse desconto é o crédito, quem compra de você também quer esse crédito, porque ele reduz o custo real da compra.
Os dois modelos funcionam assim:
| CBS e IBS dentro do DAS | Regime híbrido (CBS e IBS fora do DAS) | |
|---|---|---|
| Como paga | Tudo na guia única, como hoje | IRPJ, CSLL e CPP no DAS; CBS e IBS em apuração separada |
| Alíquota de CBS e IBS | Parcela menor, embutida na alíquota do Simples | Alíquota cheia, com desconto dos créditos das compras |
| Crédito nas compras | Não aproveita | Aproveita o imposto pago em mercadorias, insumos e serviços |
| Crédito para o cliente empresa | Só o valor pago dentro do DAS | Integral |
| Para quem costuma valer mais | Quem vende para pessoas físicas | Quem vende para outras empresas e compra muito com imposto embutido |
Uma loja de roupas, um salão ou uma clínica que atendem o consumidor final tendem a ficar melhor no modelo atual, porque a pessoa física não aproveita crédito e o preço ficaria mais alto fora do DAS.
Uma distribuidora que vende para indústrias pode ganhar com o híbrido, porque passa a recuperar o imposto das mercadorias e entrega mais crédito aos clientes.
O regime híbrido também muda a comparação entre Simples Nacional ou Lucro Presumido pós-reforma tributária: com CBS e IBS fora do DAS, a empresa do Simples passa a ter as mesmas condições de crédito do Lucro Presumido nesses dois tributos.
Qual o prazo para escolher o modelo de recolhimento
A primeira escolha pode ser feita de 1º a 30 de setembro de 2026 e vale para o primeiro semestre de 2027. Quem optar pelo regime híbrido e mudar de ideia pode desistir até 30 de novembro de 2026.
Depois disso, a escolha fica valendo até a próxima janela, que abre a cada semestre.
A empresa que não fizer nada continua pagando a CBS e o IBS dentro do DAS. Ninguém é transferido para o regime híbrido sem pedir.
Outras datas do cronograma da reforma tributária também afetam quem está no Simples. A partir de 1º de janeiro de 2027, as notas fiscais das empresas do regime passam a trazer os campos de CBS e IBS, e o sistema de emissão precisa estar preparado.
O Simples Nacional vai acabar com a reforma tributária?
Não. O Simples Nacional continua existindo depois da reforma, com a mesma guia única, os mesmos anexos e o mesmo limite de faturamento de R$ 4,8 milhões por ano.
O MEI também continua, com o pagamento fixo mensal.
O que muda é a forma de pagar os tributos sobre o consumo que ficam dentro do DAS. Na folha de pagamento, tudo segue igual: a reforma não mexe nos encargos trabalhistas, e a contribuição previdenciária patronal (CPP) continua incluída no DAS na maior parte dos anexos.
Para quem tem funcionários, esse é um dos maiores atrativos do regime.
Quem pode se enquadrar no simples nacional?
O enquadramento no Simples Nacional exige o cumprimento de algumas regras pela empresa.
A primeira delas é ser uma microempresa (ME) ou empresa de pequeno porte (EPP), com faturamento limitado a R$ 4,8 milhões brutos. Outra delas é se enquadrar na lista de atividades permitidas para escolher este regime tributário.
E além dessas, há outras regras fundamentais para optar por ele:
- não ter outras empresas entre os sócios, permitindo apenas a participação de pessoas físicas como sócias;
- não participar como sócia em outra empresa, sendo vedada a inclusão do CNPJ no capital social de outra pessoa jurídica;
- No caso de os sócios possuírem outras empresas, a soma do faturamento de todas elas não pode exceder o limite de 4,8 milhões de faturamento;
- não adotar a forma de sociedade por ações (S/A);
- ausência de sócios residentes no exterior.
- estar isenta de débitos junto à Receita Federal, Estadual, Municipal e/ou Previdência;
- não possuir débitos não negociados ou parcelados com o Governo.
Quem não pode optar pelo Simples Nacional
Por outro lado, não pode optar pelo Simples Nacional, segundo art. 17 da Lei Complementar nº 123, de 14 de dezembro de 2006, microempresa ou empresa de pequeno porte:
- que tenha sócio domiciliado no exterior;
- de cujo capital participe entidade da administração pública, direta ou indireta, federal, estadual ou municipal;
- que seja geradora, transmissora, distribuidora ou comercializadora de energia elétrica;
- que exerça atividade de importação ou fabricação de automóveis e motocicletas;
- que exerça atividade de importação de combustíveis;
- que exerça atividade de produção ou venda no atacado de:
- cigarros, cigarrilhas, charutos, filtros para cigarros, armas de fogo, munições e pólvoras, explosivos e detonantes;
- bebidas não alcoólicas a seguir descritas:
- refrigerantes, inclusive águas saborizadas gaseificadas;
- preparações compostas, não alcoólicas (extratos concentrados ou sabores concentrados), para elaboração de bebida refrigerante, com capacidade de diluição de até 10 (dez) partes da bebida para cada parte do concentrado;
- cervejas sem álcool;
- bebidas alcoólicas, exceto aquelas produzidas ou vendidas no atacado por:
- micro e pequenas cervejarias;
- micro e pequenas vinícolas;
- produtores de licores;
- micro e pequenas destilarias
- que realize cessão ou locação de mão-de-obra;
- que se dedique ao loteamento e à incorporação de imóveis.
- que realize atividade de locação de imóveis próprios, exceto quando se referir a prestação de serviços tributados pelo ISS.
- com ausência de inscrição ou com irregularidade em cadastro fiscal federal, municipal ou estadual, quando exigível;
- Dentre outras;
Antes de fazer a opção pelo Simples Nacional, o ideal é ler as leis e verificar seu CNAE (Classificação Nacional das Atividades Econômicas), para garantir que ele faz parte das atividades enquadradas.
Qual o teto de faturamento do Simples Nacional?
O teto do Simples Nacional é de R$ 4,8 milhões, como você já leu. Contudo, esse valor varia conforme o porte da empresa.
Deste modo, o limite é o seguinte:
- para o MEI, R$ 81 mil;
- para microempresa, R$ 360 mil;
- para empresa de pequeno porte, R$ 4,8 milhões.
Esses números se referem ao faturamento dos últimos 12 meses, considerando o valor bruto. Ressaltamos, entretanto, que há diferenças entre o cálculo do faturamento no primeiro ano de funcionado e o cálculo nos demais.
Isso porque o primeiro ano considera a média de faturamento mensal, conforme o recebimento nos meses anteriores. Deixamos aqui exemplos, para facilitar o seu entendimento!
Exemplo 1
A empresa atua por um mês no ano-calendário, de forma que seu faturamento ficou zerado nos demais meses. Para fins de enquadramento no Simples Nacional, ela multiplicará o que recebeu neste mês por 12 meses. O resultado será o seu faturamento anual.
Exemplo 2
Aqui, a empresa já atuou por dois meses no ano-calendário, de modo que já possui dois meses de faturamento. Nesse caso, é preciso somar o valor faturado dos dois meses e dividir por dois, para obter a média entre eles.
Em seguida, multiplica-se a média por 12 meses, para obter o faturamento anual.
Exemplo 3
A partir do terceiro mês a forma de realizar a contagem é a mesma: somando os valores faturados nos meses de atuação, dividindo o resultado pelo número de meses de atuação e, por fim, multiplicando por 12.
O cálculo será assim até que a empresa complete seu 13º mês de faturamento. A partir daí, já se tem os valores concretos de faturamento, de modo que bastará somá-los para obter o valor bruto.
Quais as obrigações de uma empresa no Simples Nacional?
Empresas que optam pelo Simples Nacional também têm diversas obrigações acessórias a serem cumpridas.
Uma delas é a entrega da Declaração de Informações Socioeconômicas e Fiscais (DEFIS), na qual devem informar detalhes como faturamento, lucro líquido, pró-labore e dados dos sócios.
Além disso, a emissão de Notas Fiscais para produtos ou serviços é obrigatória, e a empresa deve manter esses documentos arquivados por 5 anos, para eventual fiscalização da Receita.
No âmbito financeiro, as empresas do Simples Nacional também têm a responsabilidade de emitir o Documento de Arrecadação do Simples Nacional (DAS) e efetuar seu pagamento mensalmente.
Para as empresas que têm colaboradores, o recolhimento do Fundo de Garantia do Tempo de Serviço (FGTS) e a atualização mensal do Instituto Nacional do Seguro Social (INSS) sobre o pró-labore são obrigações adicionais.
Empresas com funcionários também devem prestar atenção à Relação Anual de Informações Sociais (RAIS), assegurando-se de fornecer os dados necessários anualmente.
Por fim, no cenário tributário, a declaração do Imposto de Renda Retido na Fonte (DIRF) é outra obrigação a ser cumprida, caso seja aplicável à empresa.
Quais as vantagens de se enquadrar no Simples Nacional?
Você já conhece melhor o Simples Nacional, como ele funciona e quais empresas podem se enquadrar nesse regime tributário. Agora, saiba quais são as vantagens de fazer parte dele!
Pagamento unificado
As empresas optantes pelo regime pagam uma única guia, conhecida como Documento de Arrecadação do Simples Nacional (DAS), mensalmente. Ela abrange todas as obrigações fiscais, tanto municipais quanto estaduais e federais.
Essa praticidade permite que a empresa cumpra suas responsabilidades tributárias de uma vez, tornando o processo de pagamento menos complexo.
Carga tributária reduzida
Uma das vantagens do Simples Nacional é a aplicação do pagamento de tributos, que é baseado em tabelas com alíquotas progressivas. Ou seja, as empresas pagam impostos de acordo com seu faturamento anual no ano-calendário.
Dessa forma, há uma carga tributária reduzida para negócios de menor porte, o que estimula o crescimento das empresas.
Burocracias reduzidas
Com a redução da carga tributária no Simples Nacional, também há uma diminuição nas obrigações acessórias.
Assim, a empresa tem menos guias para emitir e menos declarações a serem realizadas.
Crédito especial
Empresas optantes pelo Simples Nacional têm acesso a benefícios financeiros, como linhas de crédito especiais oferecidas por instituições financeiras.
Essas linhas proporcionam condições de pagamento mais favoráveis, auxiliando no desenvolvimento e na sustentabilidade dos negócios.
Regularização facilitada
Para empresas que enfrentam problemas de regularidade fiscal, o Simples Nacional oferece vantagens na regularização de débitos com a Receita Federal.
É possível encontrar facilidades como parcelamentos, prazos mais estendidos e até descontos, tornando mais acessível à regularização financeira.
Quais as desvantagens do Simples Nacional?
Assim como há os pontos positivos da atuação enquadrada no Simples Nacional, há os negativos.
Estes, você fica conhecendo a seguir!
Alíquota sobre o faturamento
Embora a alíquota progressiva do Simples Nacional seja uma vantagem para muitas empresas, o seu cálculo é baseado no faturamento, não no lucro.
Ou seja, em alguns casos, a empresa pode pagar tributos mesmo sem obter lucro, levando a prejuízos financeiros.
Faturamento limitado
Como você já leu neste artigo, o Simples Nacional estabelece um limite de faturamento anual de R$ 4,8 milhões. Dessa forma, exceder esse limite pode resultar no desenquadramento da empresa do regime simplificado.
Então, ainda que ele ofereça benefícios, o crescimento do negócio pode ser limitado pela necessidade de permanecer dentro desse teto.
Atividades limitadas
Optar pelo Simples Nacional implica a obrigação de a empresa se manter dentro das atividades autorizadas por lei a aderirem a esse regime.
Isso porque, como já descrevemos aqui, há uma limitação legal que impede certas atividades de participarem dele.
Exportações limitadas
No Simples Nacional, há um limite de até R$ 3,6 milhões para exportação de mercadorias e serviços. Realizar transações internacionais que o excedam pode acarretar desenquadramento do regime.
Crédito de impostos limitado
No modelo tradicional, a empresa do Simples não desconta o imposto que vem embutido nas compras, e os clientes que são empresas recebem pouco crédito sobre o que compram dela. Para quem vende para outras empresas, isso pode deixar o preço menos atrativo diante de concorrentes de outros regimes.
A reforma tributária abre uma saída para esse ponto. A partir de 2027, a empresa pode optar pelo regime híbrido, pagar a CBS e o IBS fora do DAS, aproveitar o crédito das compras e transferir crédito integral aos clientes.
A troca compensa principalmente para quem vende para outras empresas e deve ser simulada com o contador antes da decisão.
Portanto, considerando vantagens e desvantagens, o ideal é avaliar se o regime tributário Simples Nacional é o que oferece mais benefícios para sua empresa.
Quais são as tabelas de alíquota do Simples Nacional?
Você percebeu que, mesmo que diferentes empresas se enquadrem no Simples Nacional, as alíquotas que elas pagam são diferentes.
Isso acontece porque cada atividade tem uma combinação própria de impostos.
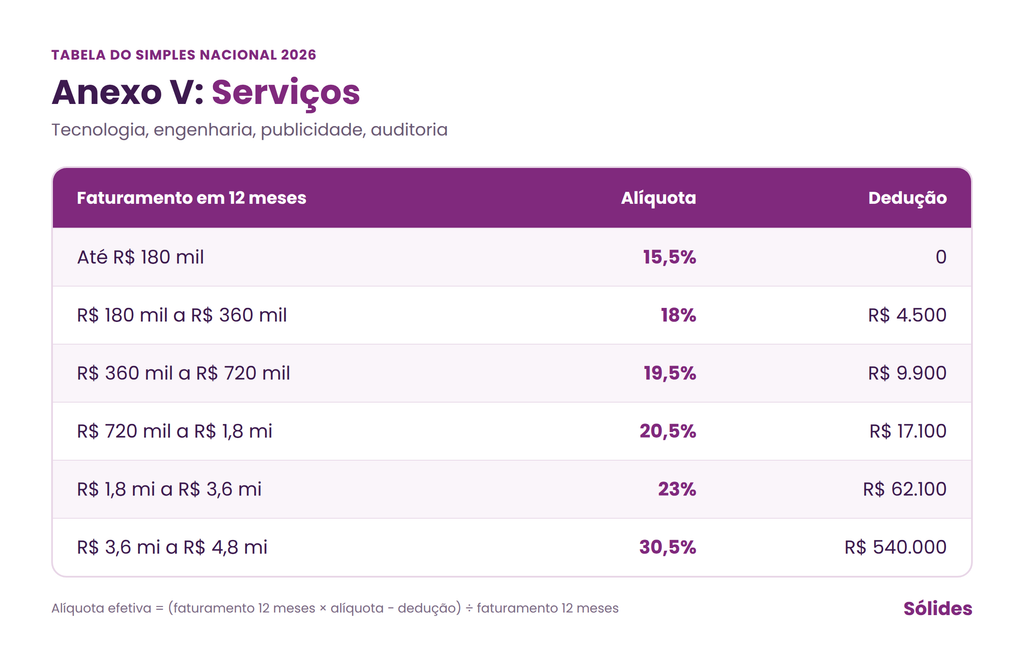
Por isso, o Simples Nacional divide as empresas em cinco tabelas, chamadas de anexos, com faixas de acordo com o faturamento dos últimos 12 meses.
As tabelas do Simples Nacional de 2026 são as mesmas em vigor desde 2018. A reforma tributária não alterou as alíquotas nem as faixas, e o limite de R$ 4,8 milhões por ano continua valendo.
Cada tabela traz duas informações: a alíquota nominal e a parcela a deduzir. Com elas, a empresa calcula a alíquota que paga de fato, chamada de alíquota efetiva:
Alíquota efetiva = (faturamento dos últimos 12 meses × alíquota nominal − parcela a deduzir) ÷ faturamento dos últimos 12 meses
Por exemplo: um comércio que faturou R$ 500 mil nos últimos 12 meses está na terceira faixa do Anexo I. A conta fica (500.000 × 9,5% − 13.860) ÷ 500.000, o que dá uma alíquota efetiva de cerca de 6,7%.
Tabela para empresas de comércio (Anexo I)
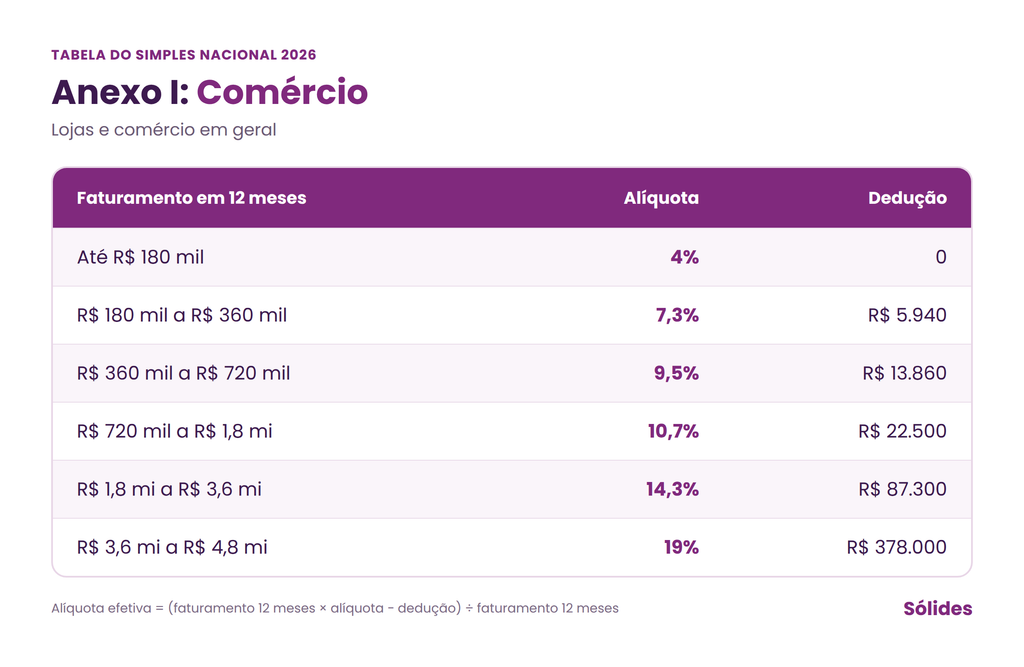
Tabela para fábricas/indústrias e empresas industriais (Anexo II)
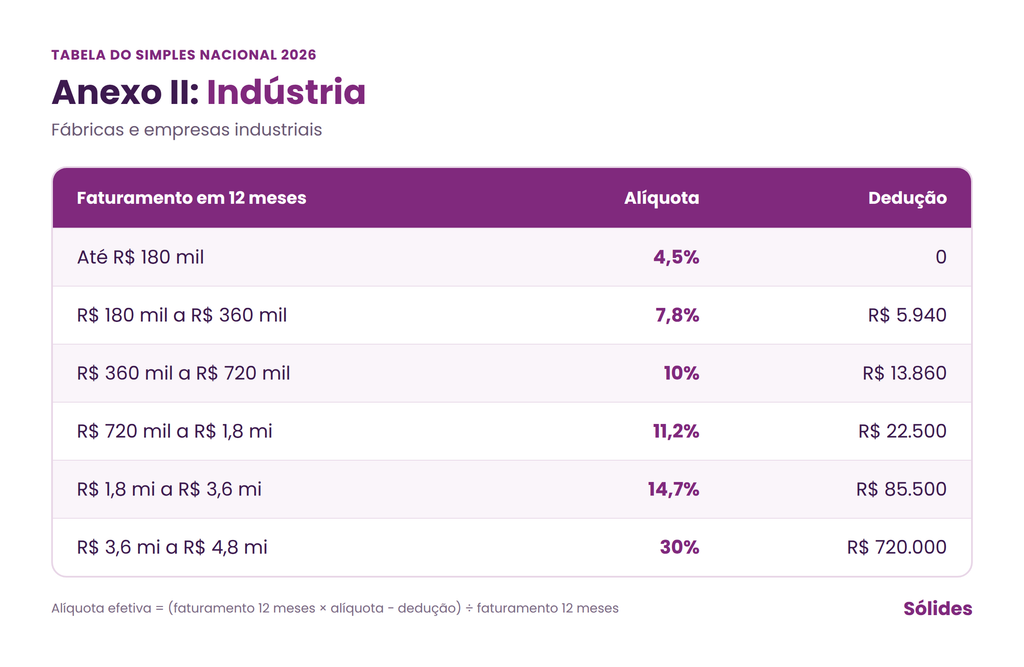
Tabela para prestadores de serviços de instalação, reparos, manutenção, agências de viagens, escritórios de contabilidade, academias, laboratórios, empresas de medicina e odontologia (Anexo III)
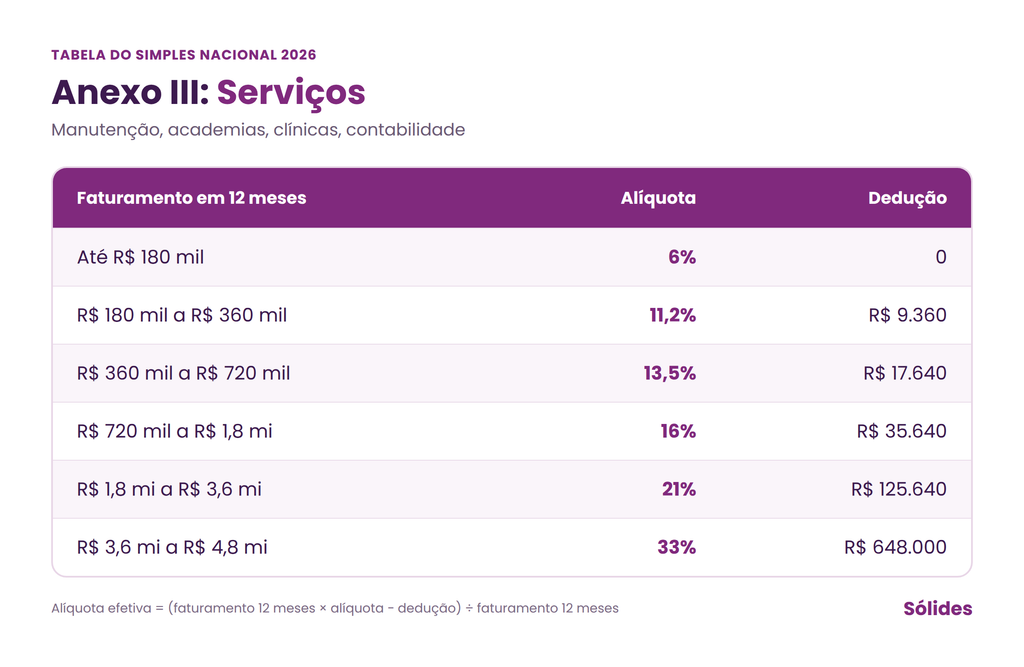
Tabela para prestadores de serviços de limpeza, vigilância, obras, construção de imóveis e advocacia (Anexo IV)
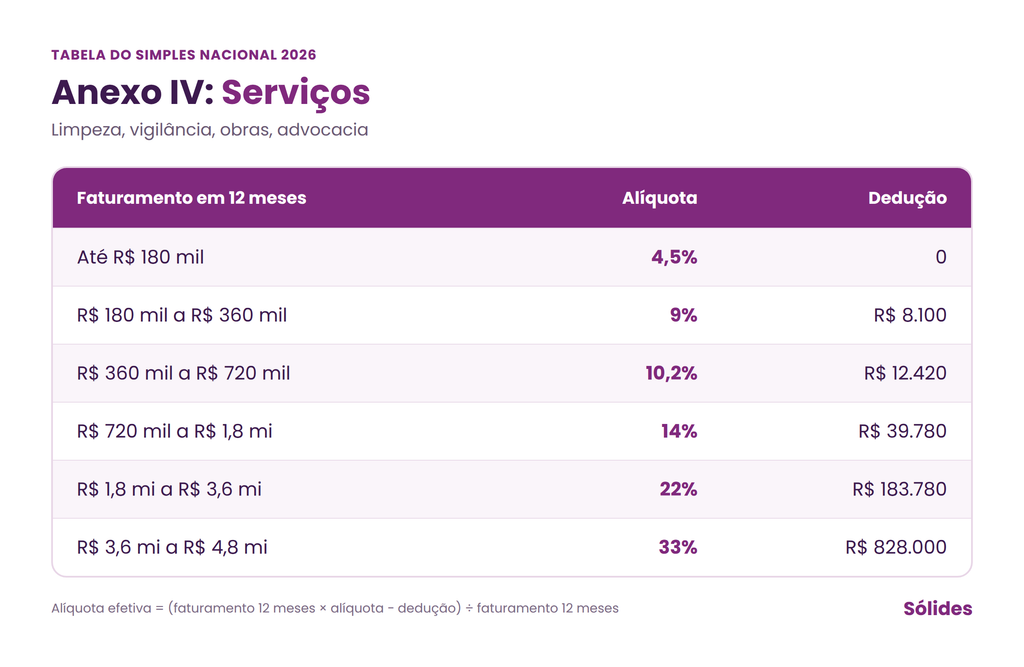
Tabela para prestadores de serviços de auditoria, jornalismo, tecnologia, publicidade, engenharia (Anexo V)
O que é o DAS no Simples Nacional?
DAS, ou Documento de Arrecadação do Simples Nacional, é como se fosse o boleto do Simples Nacional. É uma guia de pagamento que as empresas devem emitir todos os meses para cumprir com suas obrigações fiscais.
Em outros regimes, há muitas dessas guias para que as empresas paguem os impostos, cada uma com um vencimento diferente. Ou seja, há muita burocracia para pagar os impostos.
Já no Simples Nacional, a guia é única para quitar impostos municipais, estaduais e nacionais. A empresa deve pagá-la sempre até o dia 20 de cada mês, ou uma taxa de juros será cobrada sobre os valores a pagar.
Assim como qualquer boleto, se o dia 20 for sábado, domingo ou feriado, o pagamento pode ser feito até o primeiro dia útil subsequente.
Para emitir as guias, micro e pequenas empresas podem visitar o site do Simples Nacional, na página oficial da Receita Federal, e realizar o login. Já quem é MEI deve visitar o Programa Gerador de DAS, também no site oficial.
Após a emissão, é possível imprimir a guia para pagá-la utilizando o código de barras, anotar o número do código de barras para pagamento via aplicativo ou até mesmo utilizar o QR Code, para pagamento mais rápido pelo celular.
Há, ainda, a opção de pagamento online caso o MEI seja cliente do Banco do Brasil e possua acesso ao Internet Banking. Então, emitir as guias é fácil e a flexibilidade na forma de pagamento da DAS é alta.
Quais os impostos do Simples Nacional?
Os impostos do Simples Nacional estão computados no valor da DAS que, você sabe agora, é uma guia paga mensalmente. Assim, mesmo que a empresa esteja arcando com um pagamento apenas, os impostos que ele compõe são muitos. Conheça-os, a seguir:
- Contribuição Patronal para a Seguridade Social destinada à Previdência Social (CPP): incide na folha de pagamento; é destinado à garantia de benefícios previdenciários aos colaboradores.
- Contribuição Social sobre o Lucro Líquido (CSLL): incide sobre o lucro líquido das empresas e visa financiar a Seguridade Social.
- Contribuição para o Financiamento da Seguridade Social (Cofins): tem incidência sobre a receita bruta e também visa o financiamento da Seguridade Social.
- Imposto sobre Operações Relativas à Circulação de Mercadorias e Sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS): a empresa deve pagá-lo sempre que houver circulação intermunicipal ou interestadual de suas mercadorias.
- Imposto de Renda de Pessoa Jurídica (IRPJ): como o nome sugere, é pago por todas as pessoas jurídicas e sua incidência é sobre seu lucro líquido; ele visa o financiamento da União.
- Imposto sobre Produtos Industrializados (IPI): é pago por indústrias e também visa financiar a União.
- Imposto sobre Serviços (ISS): como o nome deste imposto também sugere, ele deve ser pago por empresas de prestação de serviços; o responsável pela cobrança dele é o município onde a empresa é registrada.
- Programa de Integração Social (PIS): incide sobre a receita bruta e visa o financiamento de programas sociais, como o abono salarial;
As empresas que faturarem mais de R$3,6 milhões no ano-calendário pagarão o ICMS e o ISS como se fossem optantes do Lucro Presumido Real. Dessa forma, elas emitirão guias à parte para quitar esses impostos e deverão pagá-las, além da DAS.
Como se inscrever no Simples Nacional
Quem quer se inscrever no Simples Nacional precisa saber que isso só pode ser feito em momentos específicos. São eles na abertura da empresa e no primeiro mês de cada ano (janeiro).
Para fazer a inscrição é preciso entrar no Portal do Simples Nacional. Em seguida, encontre a opção “Simples – Serviços” e clique na aba “Opção”. Agora, clique em Solicitação de Opção pelo Simples Nacional” para solicitar o enquadramento.
É fundamental ressaltar que a empresa declara, neste momento, não haver situações que a impeçam de fazer a opção pelo Simples Nacional.
Por isso é muito importante conhecer as leis que regem esse regime de tributação, em especial aquelas que determinam quais empresas não podem fazer essa opção.
Após a solicitação, a própria Receita verificará se há pendências relacionadas à sua empresa, situação em que o status da solicitação ficará como “em análise”. Isso acontece se houver pendência com qualquer dos entes federados, Município, DF, Estados ou União.
Deste modo, não pode haver cadastros por preencher, nem débito com nenhum deles. É possível checar o status da solicitação também no Portal do Simples Nacional, em “Acompanhamento da Formalização da Opção pelo Simples Nacional.”
Após o deferimento da solicitação, a empresa só poderá fazer nova opção no início do próximo ano-calendário. Contudo, é possível cancelar a solicitação, se ela ainda não houver sido aprovada e se a empresa não estiver em início de atividade.
As empresas que estão abrindo têm 30 dias para fazer a opção pelo Simples Nacional, contados do último deferimento de inscrição. Mas este tempo é limitado a 60 dias contados da inscrição do CNPJ.
E essas empresas iniciantes não possuem direito ao cancelamento, apenas à nova opção, em janeiro do ano seguinte.
Tire mais dúvidas sobre o Simples Nacional
A seguir, nós tiramos as principais dúvidas sobre o Simples Nacional para você, que quer saber um pouco mais sobre o tema de forma rápida. Acompanhe!
Só se a empresa quiser pagar a CBS e o IBS fora do DAS no primeiro semestre de 2027. Nesse caso, a opção pelo regime híbrido precisa ser feita até 30 de setembro de 2026. Quem vende principalmente para pessoas físicas costuma continuar no modelo atual e não precisa fazer nada.
A empresa continua pagando a CBS e o IBS dentro do DAS, como acontece hoje com PIS, Cofins, ICMS e ISS. A opção pelo regime híbrido pode ser feita nas janelas semestrais seguintes, se o cenário do negócio mudar.
Não. O MEI continua com o pagamento fixo mensal e não tem acesso à opção de pagar CBS e IBS fora da guia. A escolha vale apenas para microempresas e empresas de pequeno porte do Simples Nacional.
Próximos passos…
Neste artigo, você encontrou informações sobre o Simples Nacional, suas vantagens e desvantagens, e pôde avaliar se sua empresa se beneficiaria deste regime tributário.
Além disso, você entendeu como ele funciona, aprendeu como se inscrever nele e acessou às tabelas atualizadas. Ainda, ficou conhecendo as obrigações das empresas optantes por esse regime.
Agora que você já se aprofundou em informações sobre o Simples Nacional, sugerimos que prossiga com a leitura para o nosso artigo que fala sobre o eSocial para empresas do Simples Nacional!